水滴發票3年熄燈!曾獲選最佳APP仍下線,為何創辦人說:大環境改變不是藉口

我們歌頌成功的新創、發布一次又一次的募資消息、探討新的商業模式帶來的刺激、分享海內外精彩的創業故事。

但是,90%的新創會失敗。

失敗的原因很多種:創辦人意見不合、財務管理不佳、無法產生穩定營收......。哪怕是在全球擁有破億用戶、獲得大企業支持、有知名投資人站隊,都不能保證創業家是最終留下來的10%倖存者。

怎麼讓失敗經驗轉化成下一次的成功,是創業家必學的課題。《創業小聚》與3位「失敗」的創業家聊聊:公司倒了,然後呢?

水滴信用(2020~2023)
共同創辦人:廖玄同
產品服務:「水滴發票」透過AI掃描發票自動對獎,並作為記帳與消費分析依據,獲得App Store評選為2021年「最佳APP」,且擁有104萬名會員。

「失敗其實不容易聊,因為它不有趣。」良久,水滴信用共同創辦人暨執行長廖玄同才吐出這句話。

水滴信用的產品「水滴發票」曾擁有104萬會員、獲得App Store評選2021年「最佳APP」,並在天使輪獲得台新銀行的投資。當時,水滴信用創業的願景是:收集民眾的消費數據,加上銀行裡的信用數據,作為更彈性的金融體驗的基礎。

2020年,台灣正打算放行的開放銀行(Open Banking)政策,讓第三方業者可以串接各家銀行的數據,水滴信用體驗良好、切入時機準確,未來看似一片光明,最終仍然走向熄燈的結局。

水滴發票第二名
水滴發票可以掃描傳統發票,AI影像辨識的功能也記錄消費細節,還可以自動對獎,受到不少用戶喜愛,曾進入排行榜第二名。

這就好像擁有一手好牌,最後卻還是玩砸了一樣,「我們能擁有這樣的好牌真的很幸運,或許也是這份幸運,埋下了一些失敗的遠因。」廖玄同說。

大環境的改變,不是水滴信用失敗的藉口

2020到2021年,是熱錢不斷湧入新創的2年,水滴信用正式在這樣的大環境下誕生。也因為環境相對安逸,水滴信用當時的北極星是「成長」而不是獲利。

廖玄同坦言,水滴信用在做的服務很本土、產品基礎也很本土,當環境與政策稍加改變時,轉身的空間就變得非常狹窄了。

利率提升、開放銀行的進展速度不如預期,就是廖玄同口中的改變。

「利率提升就代表新創的價值不在未來了,而是現在,所以會賺錢的新創,比只求成長的新創更容易吸引投資人。」廖玄同說,而開放銀行的進展不如預期,則是讓團隊一開始的願景、對投資人的承諾,始終保持在一個無法拉近的距離。

當時團隊仍然將希望賭在「信用資料」上,然而隨著時間推移,團隊沒有收入、支出也沒有減少,這個堅持,壓垮了水滴信用。

直到現金流將見底時,水滴信用才決定改變服務定位,嘗試放手一搏。

「我們當時一直拿不到信用資料,可是手握100多萬名會員的消費資料,這也可以做很多事情了,」廖玄同表示,這消費資料有如線下消費行為,可以作為商家的「Google廣告線下版」,幫助商家知道客戶樣貌、預測與再行銷,因此團隊朝著這個方向推出「水滴商家」的新服務,然而這時資源不足、投資人不敢投入、早期團員的組成又不是以行銷為目的,救火的速度仍然趕不上火燒的速度。

2023年4月28日,水滴信用正式結束服務。最後的博弈,輸了。

「如果我早一點用消費資料開始做新產品,有了獲利或許能撐更久,可是我一直在想著成長、一直守在信用資料這件事情上。」廖玄同坦言,儘管表面上來看,耗盡水滴信用銀彈的是利率提升以及政策不如預期這2大不可控因素,可是可控的決策權一直都在自己手上,卻被執念綑綁導致團隊沒能翻身成功,「大環境的改變不會是失敗的原因,而是新創自己要去適應的。」

「水滴發票」水滴信用共同創辦人暨執行長廖玄同
水滴信用共同創辦人暨執行長廖玄同說,早點開始改變而不是執著於自己的願景,或許「水滴發票」的結局就會不一樣。
圖/ 蔡仁譯攝

創業家沒有「帶著情緒處理事情」的權利

對廖玄同來說,回顧失敗是簡單的事情——它已經發生、無法回頭,人人都可以說上一些時運不濟的事,但是怎麼從失敗的情緒走出來、處理好後續的工作,才是創業家該學習的重點。

「我有3個心態上的建議:要負起責任、不要帶著愧疚的情緒做事,以及相信總有和好的一天。」廖玄同說,決定收掉水滴信用的那一天感覺有如世界末日,上到投資人、下到客戶,好像全世界都要來找自己麻煩,「最困難的是面對團隊。」

團隊是一群人的集體意志,可是出現問題時,似乎全部變回了個體,開始計算自己可以拿回多少,有人拿多、有人拿少,就成為吵架的開端,「我每天都在跟人吵架,也每天都在心裡賭氣,我已經夠難過了,為什麼還要我來安撫全部人、吸收大家的情緒?」這是廖玄同對團隊公告結束時的情境,整整一個月,他陷入在負面情緒裡。

廖玄同分享,關鍵的心境轉折是忽然想通了:大家是相信創辦人的願景跟夢想才投入青春和時間,所以你也必須負起責任、收拾善後。有了這個心態之後,加上台新銀行的協助,水滴信用後續的流程才走得比較平順。

「創業家不能帶著情緒處理事情,而是要學會接受它、面對它,不要再卡在那些未竟之夢裡了。」廖玄同提醒。創業圈瞬息萬變,永遠都有新的機會,趕快把事情結束掉,才能有新的開始。

創業家,必須學會接受那些不成功。

哪怕AI越來越強,怎麼讓產品變成事業還是創業家的挑戰

與水滴信用斷捨離之後,本身就是AI背景的廖玄同很快搭上了生成式AI浪潮,只是開局是從負債新台幣400萬元開始。

為了還債,廖玄同從接案協助企業打造各種AI助理,一步步變成現在的新創公司BotsUP,「剛開始接案除了還債,也是累積一些產業洞察,現在我們把經驗變成了一個AI助理的SaaS產品。」廖玄同說,他並沒有忘記當初水滴信用失敗的教訓:要有獲利能力與現金流。另一方面,BotsUP如今一直維持著4人團隊作業,也是為了避免發生團員過多而難以轉型的狀況。

不過,水滴信用的發展是建立在「開放銀行即將發生」的預期上,如今則是搭乘AI爆發的浪潮,有沒有可能又發生一些翻船意外?

「AI讓技術門檻下降了沒錯,但是這只是做出MVP跟產品,產品怎麼落地到獲利、怎麼辦變成一個商業模式,還是一樣的挑戰。我想,這就是真正的『創業精神』!」廖玄同說。

延伸閱讀:6個人已經無法說話!台北大學20名師生「努力做不賺錢的事」:讓AI幫語言障礙者說話
微軟資料中心開張!雲端三巨頭重金投資台灣,一張圖盤點超大型資料中心落腳處

本文授權轉載自:Meet創業小聚
關鍵字: #時事追蹤
往下滑看下一篇文章
台灣數位安全發展協會揭打詐盲點:截圖難當證據,AI加b-JADE讓數位足跡可驗證

重點一:數位詐騙生命週期極短,打完一波就轉移陣地,「下架」只處理了眼前的內容,處理不了事後追查。

重點二:台灣數位安全發展協會以AI蒐集、分類詐騙廣告,九成以上工作可由AI完成,最終判斷仍保留人工背書。

重點三:透過司法聯盟鏈b-JADE,只把資料的「數位指紋」上鏈存證,原始資料另行保存,目標是降低被害人的訴訟舉證成本。

一則可疑的投資廣告被檢舉、下架,帳號也停權了,多數人以為事情就此結束。真正麻煩的是,廣告消失的那一刻,追查詐騙集團的線索也可能跟著消失。

為了補上這個缺口,台灣數位安全發展協會正與司法聯盟鏈「b-JADE」合作,替詐騙相關資料做存證。b-JADE是一套以區塊鏈為基礎的司法存證機制,只有通過程序認證的單位才能提供上鏈服務;資料一旦上鏈,任何改動都會留下痕跡。白話說,就是替數位證據貼上「封條」,讓證據從蒐集到進入法庭,都能驗證有沒有被動過手腳。

詐騙廣告下架,為什麼還不夠?

原因在於數位詐騙的生命週期太短,下架只能處理眼前的內容。台灣數位安全發展協會理事長劉彥伯指出,傳統電話詐騙一套劇本可以拉長到半年、甚至一年;數位詐騙則像打游擊,一波結束就移往下一個平台,從廣告、社群到另一個App,一路跨平台引導被害人。

更大的問題是證據跟著斷線。被害人發現受騙時,可能已是半年後,手上通常只留得住最末端的匯款與聯絡紀錄,最初看過哪則廣告、點進哪個網站,早已消失。等到一、兩年後警方抓到詐騙集團,對方就能在法庭上反問「你怎麼證明我投過這則廣告?」劉彥伯以假設情境說明,一個集團原本可能詐騙了30億元,最後因證據不足,認定金額只剩幾千萬甚至幾百萬元。

不過,詐騙活動都會留下數位足跡,包括投放帳號、代理商、投放時間、運作國家與網址註冊紀錄,只要事先保存,日後調閱就「有憑有據」。

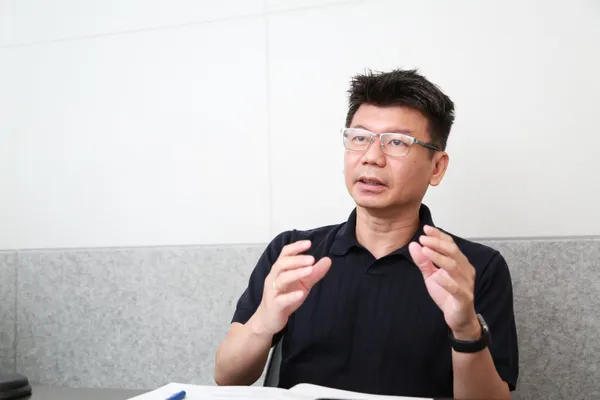
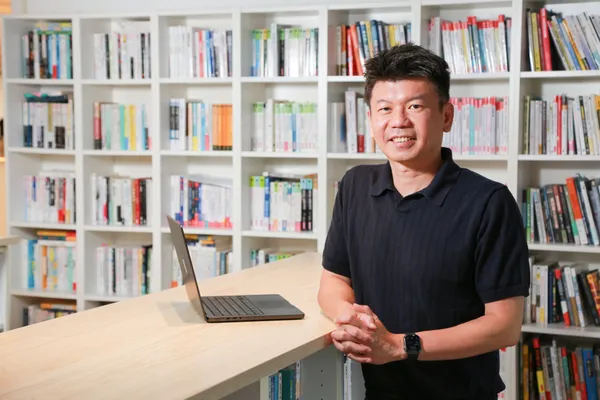
台灣數位安全發展協會
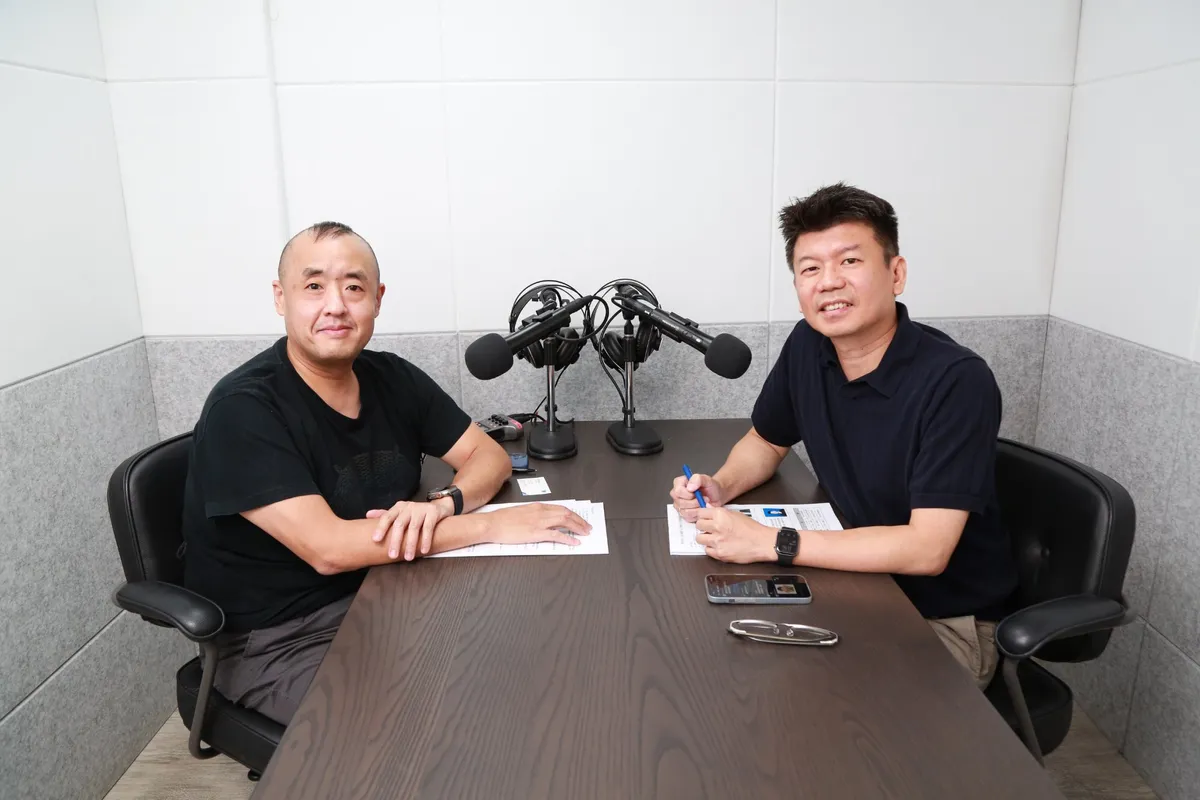
台灣數位安全發展協會理事長劉彥伯
圖/ 數位時代

AI都這麼強了,為什麼還要先做資料治理?

台灣數位安全發展協會的核心主張是:好的資料分析,從好的資料治理開始。所謂資料治理,就是把散落在各平台、格式不一的碎片資料,整理成來源清楚、格式一致、可以互相比對的資料。協會先確認每筆公開資料的來源、時間、權限、版本與隱私,再標上事件分類、風險評估、曝光平台、投放者與網址等標籤,才能找出彼此關聯、還原詐騙網絡。

根據協會的實證簡報,系統在一段監測期間內掃描309.5萬則廣告,通報62.8萬則(約占20%),投放當日偵測率達99.21%。劉彥伯也提到,協會與資安院、數位發展部在打詐通報查詢網的合作中,判斷率接近百分之百。

那還需要人嗎?答案是需要。現行法律仍要求有人為判斷結果背書負責,加上詐騙劇本會隨被害人的回應即時調整,因此協會讓AI處理九成多的工作,最後由人做判斷。

截圖不能當證據?b-JADE如何替詐騙證據貼上「封條」

在AI改圖越來越容易的今天,單純截圖很難在法庭上證明自己沒被竄改過。劉彥伯的比喻是:截圖比較像「我那天真的看過,還拍了一張照片」;可信存證則是把證物放進有封條、有時間、有編號、有保管紀錄的證物袋,「重點不是有沒有留下東西,而是未來能不能驗證這是不是當時那一份」。

這也是b-JADE派上用場的地方,但並不是把所有資料都放上區塊鏈。協會把原始資料與AI分析結果,保存在權限受管控的系統裡,只把每份資料的「數位指紋」交給b-JADE存證。數位指紋的特性是,內容只要有任何改動,指紋就會完全不同,因此能證明資料沒被動過;需要時,再經授權調閱原始資料,兼顧隱私與驗證。依b-JADE規範盤點,協會既有流程已符合19項要求,其餘7項缺口也逐步補強,例如存證時間改採具公信力的標準時間來源,不再依賴電腦本機。

防詐能從事後追查走向事前預警嗎?

可以,協會正把存證從被害人受騙後,往前推到「主動式上鏈」:AI判定高風險的內容,先一步蒐集存證,不必等到有人受害。

小農是第一個場景。許多消費者在網路上支持小農,錢最後卻流進冒名的詐騙集團。協會因此與農業部合作推出「農本人」系統,讓小農自行登錄銷售管道與社群帳號形成白名單,再結合AI蒐集的黑名單,一旦遭冒名就能第一時間發現並報案。這套模式未來也可延伸至網路霸凌、性私密影像等案件。

制度面也在加速。2026年8月,司法聯盟已開設認證專班,邀集司法院、法務部、高檢署、調查局與警政署相關人員受訓,相關存證應用預計明年正式推出,時程仍待聯盟拍板。

劉彥伯坦言,目前從蒐集、分案到下架的流程仍然冗長,技術正好能在保留人為背書的前提下縮短流程。他在《數位關鍵字》節目尾聲留給聽眾的一句話是:「數位安全不只是技術工具,也涉及資料的可信、法遵治理與跨領域合作。」當AI幫人更快找到線索,經得起驗證的資料,將讓每一位被害人在法庭上多一分底氣。

台灣數位安全發展協會
台灣數位安全發展協會理事長劉彥伯認為,可信存證的重點不是留下東西,而是未來能被驗證。
圖/ 數位時代

常見問答
Q1:詐騙廣告被下架後,還能當作證據嗎?
A:若事前沒有保存,下架後就很難追溯。台灣數位安全發展協會建議在內容消失前,保存投放帳號、代理商、投放時間、運作國家與網址等數位足跡,日後才能據以向平台請求調閱。

Q2:手機截圖可以當作詐騙證據嗎?
A:截圖只能證明「看過」,難以證明未被竄改。在AI改圖越來越容易的情況下,透過數位指紋與具公信力的時間紀錄進行可信存證,才能在日後驗證資料是否為當時的原始版本。

Q3:什麼是b-JADE司法聯盟鏈?
A:b-JADE是以區塊鏈為基礎的司法存證機制,只有通過程序認證的單位才能提供上鏈服務。台灣數位安全發展協會的做法是只將資料的數位指紋上鏈,原始資料另行保存在權限受管控的系統,兼顧隱私與驗證,目標是降低訴訟舉證成本。

Q4:AI可以完全取代人工判斷詐騙嗎?
A:目前不行。依台灣數位安全發展協會的做法,九成以上的蒐集與分類工作可由AI完成,但現行法律仍要求由人做最終判斷,並為結果背書負責。

Q5:小農要如何預防被冒名詐騙?
A:可登錄台灣數位安全發展協會與農業部合作的「農本人」系統,自行提交銷售管道、粉絲專頁與LINE帳號建立白名單,搭配AI主動蒐集的黑名單,遭冒名時能第一時間發現並報案。

完整對談請收聽《數位時代》Podcast《數位關鍵字》EP264。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓