奇妙的亞馬遜經濟學
奇妙的亞馬遜經濟學
2000.05.01 | 科技

對於多數人來說,Amazon.com代表著電子商務上難望項背的完美商業模型。電子商務裏的三大元素:物流、金流、資訊流,在亞馬遜書店裏完美地結合在一起,即便Amazon的店主人傑佛瑞‧貝佐斯(Jeffrey Bezos)不斷公開說明公司在可見的未來裏絕對不會賺錢,但是高度樂觀的投資者仍舊看好它,也讓它的股價守住NASDAQ崩盤前的40美元城池。即便是華爾街的網路女皇瑪莉密克(Mary Meeker),也把Amazon列進四月股災之後的推薦持股名單。這真是太神奇了-Jeffrey!
要了解Amazon的未來,不妨先由它剛出爐的1999年財務報表先看起。由財務數字中,你可以一窺貝佐斯經營的神秘面紗,雖然──他從不解釋為何這麼做。
和多數正逢「無米之炊」的網路公司相比,Amazon實際上並不缺現金,因為一年之前,它就在公司債市場上募得12億5000萬美金,今年二月,Amazon為了不要為手上的錢操太多心,還回到債市償還了6億8000萬。

**7億2000萬美金虧損

**
真正讓人操心的,仍是它不願賺錢。Amazon花了很多力氣爭取顧客,但是,談到利潤,還是個小於零的負數,幾年以來,這個1999年營業額只有12億的小公司已經虧掉7億2000萬美金,別說小公司比不上它,財星雜誌選出的五百大企業中, 494家都沒它虧得多。7億2000萬美金不算什麼,問題是這筆流出Amazon大門的錢,花到那些地方去了?
第一項是購併產生的虧損。光是從1998年以來的購併動作就花了現金3億7000萬,這其中不包括「以股易股」的部分。由於它買下的幾家公司(HomeGrocer.com、Drugstore.com、Pets.com、Sotheby.com)股價表現不佳,在財務報表上認列了7700萬美金的虧損(股災後可想而知,這個數字今年會再擴大)。
其次是經營所產生的虧損,這是投資人最看重的部分。因為它透露出經營模型的優劣,以及未來公司前景。去年,Amazon自己認列在經營管銷上的現金支出是9100萬美金,但是加上投資倉儲、物流、電腦伺服器更新等等成本,估算達到3億7800萬之多,無疑這是造成虧損的最大重點。

**靈活運用財務槓桿

**
在現金不斷流失的虧損狀態下,Amazon如何拿到現金來運作生意?這是最妙的地方──關鍵在於財務的靈活運作,Amazon其實永遠不缺現金。例如顧客用信用卡上網買書,Amazon幾天之內就從銀行拿到現金,但是並不是馬上付給書商,在這短暫幾天之中,Amazon就得以自由運用這筆帳上不應該存在的錢,建立商品庫存、支付員工薪水、買債券。這些錢等於是Amazon向書商「暫借」來運用,卻不付一分利息。Amazon終究還是會付錢給書商,但是在付清之前,亞馬遜書店可用這筆錢做出新的生意、找到新的顧客。這種憑空多出來的財務槓桿到底有多少?從去年Amazon的財務報表來看,大約有4億6300萬美金。換句話說,Amazon擁有一條現金打造的溪流。此外,運送(shipping)利潤,也是穩當收入,即使去年耶誕節旺季整垮了它,這筆錢仍有1200萬美金。
看完了「虧損」與「現金流量」,你可以知道Amazon短期內還算穩當,但投資人卻不免碰到另一個麻煩──股本的稀釋,這卻對長期股價帶來隱憂。因為即使Amazon未來會賺錢,但它賺錢的成長力,也總得趕上它股票發行的速度,才能保障現有股東權益。由數字看來,這家小公司對於印股票這件事,未免過於大方。它已經發行幾百萬股用於購併小公司,目前還準備印幾百萬股給認購權的擁有者,以及加印20億美元的等值股票,給購買Amazon可轉換公司債的新投資者。2000年第一季結束,Amazon共發行了3億5000萬股股票,同時有義務再發行1億300萬股給上述新股東。換句話說,Amazon現有的老股東,只實際擁有「77%」的亞瑪遜公司,這真是天大的壞消息,因為縱使股價不跌,手中的股價仍然天天在貶值。更大的壞消息則是,貝佐斯仍將持續他印股票的政策,目前毫無停止跡象。

**兩派人馬看法極端

**
再來,算算它的投資報酬率吧。如果公元2007年,Amazon的營業額到達300億美元時(這個等同美國實體零售商J.C.Penny的營收,已經是個不得了的數字,因為它意味著亞瑪遜每年都要成長44%),它的獲利能力有多少?
財星雜誌訪問了兩位多頭股票分析師,答案卻相去甚遠。樂觀的一位估計Amazon可以拿到10%的營業毛利,扣掉35%稅金,盈餘是20億美金,悲觀的則只估到4%,扣稅盈餘是8億美金。
樂觀者分析,亞馬遜可以進一步實現市場先驅者的優勢,奠定不可動搖地位,死忠的顧客會繼續湧進亞馬遜書店網站,寧可付出稍高的費用以獲得貼心服務。它也將無所不賣(甚至共同基金),其中將有不少東西的毛利高過於「書」,使當年的賠錢投資有所回報。
悲觀者分析,亞馬遜雖將擁有B2C電子商務龍頭的威望,但必須不斷應付更靈活、更具威脅的競爭者。這些對手只要看到機會,馬上就會用更具吸引力的價格帶走亞馬遜書店的顧客,Amazon將只能享有微薄但合理的利潤。

**投資者到底在想什麼?

**
接下來看投資人可能的報酬。如果投資人期待每年都能得到20%的投資報酬率,那麼2007年的Amazon總市值便必須達到720億美金,加上認購權與公司債的220億,總共是940億。如果按照樂觀者的預言,本益比高達50倍(940/20),如果悲觀者預言成真,本益比將是天文數字(940/8)。
看完了上面的分析,可以得出一個結論:Amazon的擴張策略,是造成它虧損的主因;而即使它成長到誘人的300億美金營業規模,它的可能獲利,也無法支持它現在的股價。
那麼持有Amazon股票,而不賣出的投資人,心中到底在想什麼呢?
也許是鼓勵網際網路的拓荒者吧,或者是相信貝佐斯「超過凡人」的洞察力,終有一天會打破所有分析師的眼鏡-別忘了,Amazon的伺服器裡有1800萬位客戶的喜怒哀樂資料,人類歷史上,沒人有此本領。
往下滑看下一篇文章
從台灣走進北美千家速食門市!Berry AI 如何攜手博弘雲端,讓 AI 規模化落地?

一家來自台灣的 AI 新創,如何讓美國上千家速食餐廳,都用它的 AI「看」得來速車道?

這家公司就是專注於 AI 影像辨識技術的 Berry AI (華捷智能),透過攝影機蒐集匿名數據並轉化為多項營運指標,協助速食品牌找出流程瓶頸、提升現場營運效率與整體顧客滿意度。以美國連鎖炸雞品牌 Zaxby’s 為例,在全面導入 Berry AI 解決方案後,服務速度提升 13%-20%,業績表現最好與最差的門市,每週營收差距從 2.4 萬美元縮小至約 9,000 美元。另一家連鎖速食品牌 Culver’s 在導入後,得來速車道的服務時間也立刻改善,進而提升整體吞吐量。

然而,支撐 Berry AI 解決方案的,不只有前端看得見的攝影機與影像辨識技術,還有後端穩定且具彈性的雲端平台。Berry AI 結合 Amazon Web Services (AWS) 全球雲端資源及博弘雲端顧問服務,打造兼顧即時性、穩定性與成本效益的雲地混合架構,成為推動 Berry AI 持續擴大北美市場版圖的重要關鍵。

從台灣 PoC 走向北美千店規模,Berry AI 面臨架構升級新挑戰

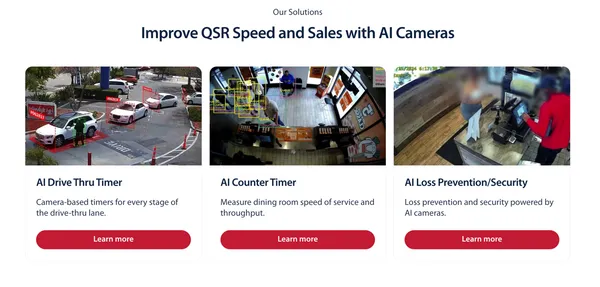
Berry AI 執行長林逸中表示,團隊成立初期投入近2年半的時間,探索最適合影像辨識技術的應用場景,最終將目光鎖定高度標準化的速食餐飲業(Quick Service Restaurant;QSR),推出得來速計時器、餐廳計數器等解決方案,運用 AI 影像分析技術,辨識顧客進入得來速車道或餐廳後的狀態,例如:排隊、點餐、候餐等。

同時,Berry AI 也進一步將現場蒐集到的數據轉化為可量化的營運指標,例如:不同門市、日期或時段的顧客等候時間,協助管理者從數據中找出流程瓶頸與可以優化的環節,進而提升服務效率及顧客滿意度。

在確立發展方向並於台灣完成 PoC (概念驗證)後,Berry AI 決定前進全球最大、也是 QSR 最核心的北美市場。然而,隨著合作客戶與部署門市持續增加,資料量快速攀升,加上服務範圍橫跨不同區域,既有以地端為主的架構開始面臨規模化挑戰。

林逸中補充指出,尤其 QSR 業者在選擇 AI 解決方案時,格外重視技術效能與穩定性,包括 AI 辨識精準度、能否因應突發狀況、系統能否穩定運作,以及網路發生問題時能否維持服務等。在這樣的要求下,若將所有運算與資料都留在地端,不僅難以因應日益增加的部署門市與資料量體,設備建置與維運成本也會隨之增加。

BerryAI 攜手博弘雲端 打造高可用性 AWS 雲地混合架構,突破北美規模化部署挑戰

如何確保系統的即時性、穩定性與成本效益,成為 Berry AI 進軍北美後必須解決的新課題。為此,Berry AI 選擇與博弘雲端合作,取得穩定且高可用的 AWS 運算與資料庫服務架構,將即時運算留在地端,同時在雲端環境整合資料庫處理大量資料與後續分析工作,形成兼顧地端即時運算與雲端彈性擴充的雲地混合架構。

Berry AI研發同仁汪楚剛說明,包括車輛偵測、追蹤與狀態辨識等需要即時反應的工作,會先在地端完成;再將辨識結果傳送至 AWS 雲端,計算各項營運指標,提供後續分析與決策使用。透過這套架構,Berry AI 至今已處理超過 2 億筆車輛狀態資料。

此外,AWS 也是 Berry AI 持續優化 AI 模型的重要基礎。Berry AI 將整套資料蒐集流程建構於 AWS 上,透過完整且多樣化的資料,持續訓練與優化模型,進一步提升地端影像辨識的準確度。

博弘雲端
Berry AI 鎖定高度標準化的速食餐飲業(Quick Service Restaurant;QSR),推出得來速計時器、餐廳計數器等解決方案,運用 AI 影像分析技術,辨識顧客進入得來速車道或餐廳後的狀態,例如:排隊、點餐、候餐等,協助管理者從數據中找出流程瓶頸與可以優化的環節,進而提升服務效率及顧客滿意度。
圖/ Berry AI網站圖

成為企業技術團隊的延伸,博弘雲端助 BerryAI 把 AWS 用得更好、更省

隨著北美業務持續成長,Berry AI 也迎來新的課題:如何把雲端資源用得更有效率、更省成本,這也成為 Berry AI 與博弘雲端合作的重要契機。

對此,可能有很多人好奇,像 Berry AI 這類技術能力成熟、具備自行建置架構能力的企業,為什麼還需要與博弘雲端合作?「關鍵在於,博弘雲端長期深耕 AWS,對相關服務與技術架構更加熟悉,可以成為企業內部技術團隊的延伸。」博弘雲端技術長宋青雲說。

當 Berry AI 遇到特定 AWS 服務或技術問題時,可以直接尋求博弘雲端協助;若需要進一步與 AWS 原廠確認,博弘雲端也能協助溝通與處理,減少 Berry AI 自行研究與排除問題所需投入的時間,讓內部研發團隊可以將更多心力和資源集中在核心產品開發。

更重要的是,博弘雲端不只提供技術支援,還能從 Berry AI 實際用量與成長需求出發,客製化設計最適合的節費方案,這對 Berry AI 降低營運成本有很大的幫助。宋青雲說明,博弘雲端根據 Berry AI 既有的 AWS 用量,推估未來 1-3 年內的使用需求,並以此為基礎規劃合適的長期雲端資源用量;同時考量 Berry AI 所屬飛捷集團旗下還有 3 家子公司同樣使用 AWS,進一步整合集團需求進行評估,放大整體採購規模,爭取更大的節費空間。

宋青雲強調,雲端採取隨需即付的計價模式,雖然具備彈性優勢,但若缺乏持續管理,仍可能出現資源配置不符商務規劃,或費用超出預期等情況。而博弘雲端不只能從使用現況出發、建議適合的節費方案,也會從效能、資安與成本等面向進行架構健檢,提出相應的優化建議;同時還會提供相關管理介面,讓企業隨時查看帳戶使用狀況、預估未來用量,在業務規模持續成長的同時,也能兼顧雲端架構的效能、安全與成本效益。

而架構健檢與成本優化,只是博弘雲端服務的一環。從企業準備上雲開始,博弘雲端便能協助將應用程式與資料從地端搬遷至雲端,或直接在雲端完成部署;進一步還能協助建置數據平台、數據中台,進行資料分析及導入 AI 應用,讓企業資料發揮更大價值。當服務正式上線後,博弘雲端也能接續提供維運服務。換言之,從前期 PoC、雲端建置到後續維運,博弘雲端都能依據企業需求,提供相應的服務與支援。

對 Berry AI 來說,藉由與博弘雲端合作,深化 AWS 雲端資源使用,不只是突破規模化挑戰,更重要的是能把有限的資源集中在核心業務,持續優化解決方案、開發更多貼近餐飲營運需求的應用,進一步爭取更多品牌合作,擴大北美市場版圖。目前,Berry AI 正全力拓展北美市場,也持續尋找對 AI 技術與餐飲產業應用充滿好奇心、重視團隊協作的人才加入。徵才方向涵蓋機器學習與電腦視覺、Platform & System(DevOps、Infrastructure),以及 Full Stack 軟體開發。從門市邊緣裝置上運行的 AI 模型、串連雲端與數千家門市的系統平台,到協助餐飲品牌提升營運效率的分析產品,每個環節都還有發揮的空間。 期待匯聚更多優秀夥伴,一起用 AI 解決真實的營運問題,讓來自台灣的技術走進更多全球 QSR 門市。

職缺詳情:https://www.cake.me/companies/berryai/jobs

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓