
美國是全球半導體市場龍頭,之所以能在全球半導體市場呼風喚雨,憑藉的是其強大的技術領先地位與研發實力。美國政府也積極推動先進製程晶圓廠設於美國本土,進一步鞏固全球產業領導地位。
韓國、台灣、中國等也緊追在後,本文以近年統計數據,就「全球半導體市場營收」、「全球半導體產能」、「半導體的應用市場」、「各國企業的研發力道」等指標,解析全球半導體供應鏈的新趨勢與競爭態勢。
文章目錄(點擊即可前往該段落)
1.全球半導體市場營收排名
2.1984年以來全球半導體市場回顧
3.全球半導體產能
4.先進製程產能,台灣到2030年仍會領先全球
5.半導體的應用市場
6.美國半導體公司在各國的市場占有率
7.各國企業的研發力道
2024年全球半導體市場營收達6,305億美元,較2023年的5,269億美元,大幅成長19.7%。今年拜AI應用持續快速成長之賜,預估營收也將持續成長,預估可達7,009億美元,較去年成長11.2%。
全球第一:美國,超過一半營收都是美國企業貢獻
從地區別來看,公司設在美國的半導體公司,2024年占全球半導體市場營收的50.4%,遙遙領先其他地區。
美國公司能夠這麼傑出,主要拜美國的IC設計公司技術優越領先群倫,占全球市場約68%左右。
輝達、高通、博通、超微等IC設計公司營收領先前茅,將美國IC設計業推上頂尖。必須說明的是,美國IC設計公司是「無晶圓廠」公司,它們需倚賴晶圓代工廠替它們生產IC。
在IDM(整合元件製造廠)方面,美國公司也是全球龍頭。
2024年,美國IDM公司營業額約全球市場的45%,幾乎囊括全球半導體市場的半壁江山。
英特爾、美光科技、德州儀器(TI)、亞德諾(ADI)等美國IDM公司,都是業界的佼佼者。
綜合IDM及IC設計的營業額,美國半導體廠商的營業額約占全球的50.4%,美國能夠在全球半導體市場呼風喚雨,不是沒有道理。
全球第二:韓國
接在美國之後的為韓國,2024年占全球半導體市場營收的21.1%。
韓國主要靠記憶體,三星、SK 海力士這兩家公司在全球記憶體市場的市占率過半,因此能將韓國拱上全球半導體市場第二大國的地位。
全球第三:歐洲
歐洲2024年占全球半導體市場營收的9.2%,居全球第三,不過產業規模遠遜於美、韓兩國。
主要靠NXP(恩智浦)、Infineon (英飛凌)及STM(意法半導體)這三大IDM公司,撐起歐洲的半導體產業。
全球第四:日本
日本2024年占全球半導體市場營收的8.2%,居全球第四。
日本自從在DRAM市場挫敗後,在半導體市場落到後段班,瑞薩、鎧俠是大型的IDM,其他尚有很多中小型半導體公司,不過營收不大。
全球第五:台灣
台灣2024年占全球半導體市場營收的6.5%,居全球第五。可能有些人認為這是不是低估台灣在半導體市場的表現。
台灣最強的是晶圓代工,台積電市占率接近70%,遙遙領先其他晶圓代工的業者。
不過半導體市場營收的計算方式,是以成品的營收計算,晶圓代工業者沒有自己的產品,因此營收不列在半導體市場的營收之列。
台灣半導體市場營收主要來自聯發科、聯詠、瑞昱等IC設計公司,以及南亞科、華邦、旺宏等IDM。
吊車尾:中國,但潛力不容小覷
中國2024年占全球半導體市場營收的4.5%,敬陪末座。
儘管美國對半導體設備出口到中國設下禁令,不過中國半導體產業的潛力仍不容小覷。
IC設計方面,華為的「海思」潛力十足,「紫光展銳」在手機晶片據有一席之地,「韋爾半導體」在影像感測器市場也佔有重要位置,以及很多IC新創公司競相投入。中國在IC設計產業實力不差,目前居美國、台灣之後,是全球IC設計第三大國。
1984年以來全球半導體市場回顧
從歷史來看,1984年以前美國半導體占全球市場皆超過50%,然而這期間日本半導體藉DRAM之力不斷擴張,在全球半導體市場占有率快速升高。
1988年日本半導體市場營收在全球占比越過50%,達到歷史高峰。美國半導體市場營收在全球占比跌落到37%左右,是歷史的低點。
1988年後,美國在全球半導體市場的占比逐步上升,而日本在全球半導體市場的占比則一路下滑。
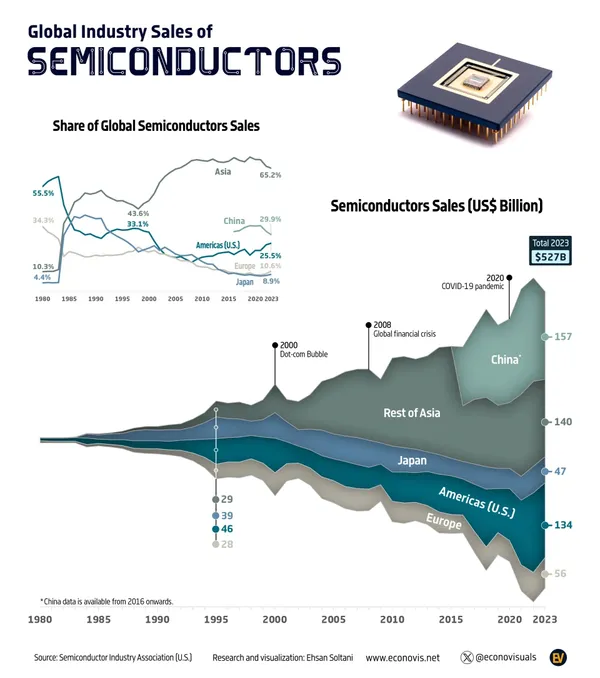
這期間韓國的半導體產業開始崛起(主要是由DRAM推動),到2013年韓國超越日本成為全球半導體市場的占比第二高的國家。
2013年美國在全球半導體市場的占比達52.6%,居全球第一;韓國在全球半導體市場的占比達15.5%,居全球第二。日本在全球半導體市場的占比達13%,居全球第三。
全球半導體產能排名:誰進步?誰倒退?
從半導體產能的消長情況,可看出全球各地區半導體發展的狀況。
1990年,歐洲半導體產能高居全球第一,高達44%。美國居第二,占37%。日本居第三,占17%。台灣居第四,占2%,此時聯電、台積電皆已開始運作。
2000年,台灣半導體產業蓬勃發展,許多公司投入DRAM產業,在此期間台灣是全球8吋晶圓廠的最大聚落。這一年台灣晶圓廠產能占全球22%,高居全球第二。
歐洲產能占全球25%,持續居全球首位。美國晶圓廠產能占全球19%,居全球第三。日本晶圓廠產能占全球16%,居全球第四。韓國晶圓廠產能占全球13%,居全球第五。
2010年,台灣晶圓廠產能占全球22%,高居第一,主要的推動力量是晶圓代工。
日本晶圓廠產能占全球18%,居第二。韓國晶圓廠產能占全球15%居第三。美國與歐洲晶圓廠的占比大幅下滑,2010年雙雙跌到13%,共居全球第四。
中國晶圓廠產能占全球11%,居全球第五。不過,在政府政策全力支持下,中國半導體產業快速發展。
2020年,台灣晶圓廠產能占全球19%,仍居全球第一。這一年,日本、韓國、中國晶圓廠產能分別皆為18%,共居全球第二,由此可見中國大力興建晶圓廠,產能快速擴充。
美國晶圓廠產能占比則退到12%,居全球第三。歐洲晶圓廠產居全球第四(7%)。
2024年,中國晶圓廠產能預估占全球24%,躍升全球第一位。這幾年來中國積極興建晶圓廠,中國半導體製造設備市場年年大幅成長,高居全球第一。
台灣的產能將排名第二,之後依序為韓國、日本、美國、歐洲。
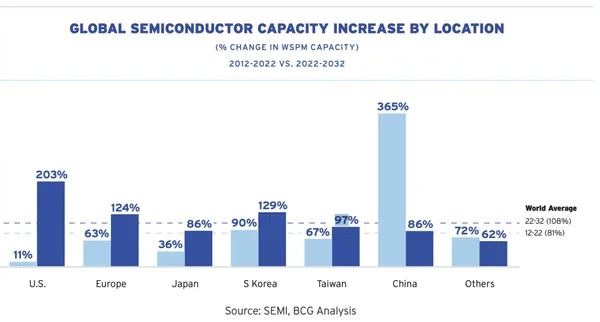
歐美原為半導體產業的先進國家,美國IC設計雖然獨霸全球,然而晶圓製造方面落後亞太地區,歐洲更是每下愈況。
無怪乎,美、歐競相推出晶片補貼法案,邀請半導體公司到美國、歐洲設廠,台積電是大家邀請的對象。
預估今後全球晶圓廠產能的分布會有一番新面貌。
2024年中國半導體製造設備市場高達495.5億美元,較2023年的366億美元成長35%。
韓國半導體製造設備市場為204.7億美元,年成長率3%居第二位。台灣半導體製造設備市場達165.6億美元,較2023年衰退16%,居第三位。韓國加台灣為370.3億美元,仍小於中國,可見中國積極大力擴廠的力度。
先進製程產能,台灣到2030年仍會領先全球
先進製程產能是全球注目的焦點,各國急切希望能夠擁有在地的先進晶圓製造廠。
以2022年的資料來看,10奈米以下的先進製程產能,台灣約占全球69%,其次為韓國占31%,台積電及三星電子是當時「唯二」具先進製程產能的公司。
隨著台積電亞利桑那州廠於2024年開始量產,以及英特爾的Intel 7、Intel 4、Intel 3 相繼導入量產,美國在先進製程的產能的占比不再掛零。
除此之外,中國雖然無法購買EUV,中芯利用「多重曝光」以DUV生產7奈米晶片,勉強跨入先進製程「俱樂部」。
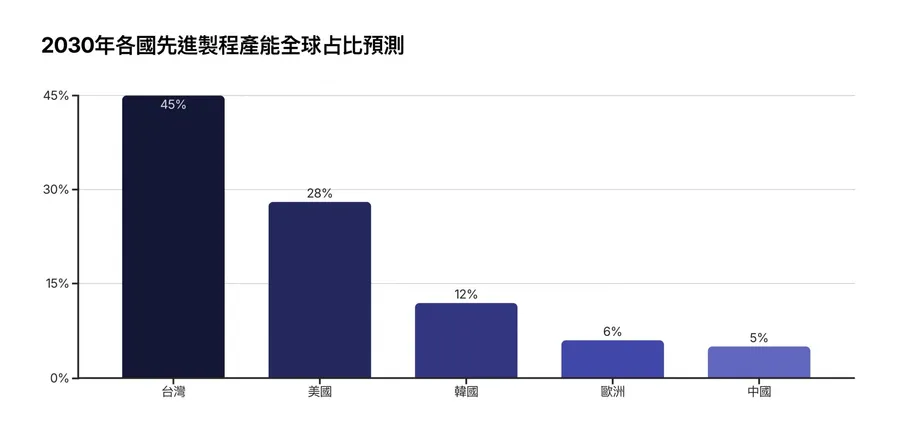
預估到2030年,10奈米以下的先進製程產能,台灣仍舊領先全球,約占45%。
其次為美國約占28%,主要是台積電、三星電子及英特爾所興建的先進製程晶圓廠加入生產。
第三是韓國,先進製程產能預估約占全球12%左右。韓國占比降低,主要是部分先進製程產能移到美國建廠。
歐洲居第四,預估約占全球6%,主要是英特爾在歐洲的晶圓廠的產能。
居第五的中國,約占全球5%。倘若中國能在自製「微影機」方面獲得突破,則中國先進製程產能將大幅增加。
日本居第六,約占全球4%左右的先進製程產能,主要是台積電熊本二廠的7/6奈米廠,以及Rapidus在北海道的2奈米廠。
半導體的應用分析:哪些產品占比最高?哪個國家市場最大?
從半導體的應用市場來看,2024年最大的應用市場為電腦運算及資料儲存約占34.9%,人工智慧運用被歸在這一部分。
其次為通訊(有線及無線)約占33%,第三為車用約占12.7%,第四為消費用途約占9.9%,第五為工業用途約占8.4%,第六為政府約占1%。
以2024年的數據來看,亞太地區(含中國)半導體應用市場達3,374.37億美元,年成長率達16.4%,是全球最大的半導體應用市場。
其次為美國,2024年半導體應用市場達1ㄝ951.23億美元,年成長率高達45.2%,推斷美國在地製造的電子設備的規模快速擴張,因而使半導體的用量激增。
歐洲2024年半導體應用市場達512.5億美元,年成長率3.4%,居第三。
日本2024年半導體應用市場達467.39億美元,年成長率0%,居第四。日本半導體應用市場遲滯不前,顯示日本本地的製造業外移比率很高,遷回日本本土製造的趨勢遲緩。
不管在哪個國家,美國半導體公司都是叱吒風雲
依企業來看,2024年美國半導體公司在全球各地區的市場占有率皆很高。在美國本土,美國公司半導體市場的市占率為50.9%;在中國,市占率約50.7%。當年中國半導體市場規模為1851億美元,僅次於美國的1951億美元。
亞太地區(中國以外的地區),2024年半導體市場規模為1523億美元,是全球第三大市場,美國半導體公司的市占率達51.1%。
歐洲地區是全球半導體第四大應用市場(2024年市場規模513億美元),美國半導體公司的市占率達51.1%。
日本是全球半導體第五大應用市場(2024年市場規模467億美元),美國半導體公司的市占率達45.2%。
美國每年花大錢投資研發
半導體是資本密集、技術密集的產業,每年皆必須投資龐大的資本及研發(R&D)支出。
以美國為例,2024年美國半導體公司(含IC設計公司),資本及研發支出高達1,195億美元,2001年到2024年的年複合成長率(CAGR)達6.4%。
美國半導體公司在資本及研發支出占營業額的比率領先全球,2024年比率高達17.7%,居全球第一。
這個比率在韓國半導體公司則為11.8%,雖落後美國甚多,不過仍居全球第二。
台灣半導體公司是11.5%,以些微差距落在韓國之後,居全球第三。
四至六名分別為歐洲半導體公司(10.8%)、中國半導體公司(9.2%)、日本半導體公司(5.7%)。
日本半導體公司資本及研發支出占比偏低,顯然是沒有大筆投資建廠以及積極投資研發,無怪日本近年來半導體產業每下愈況,在全球市場敬陪末座。
綜而言之,美國公司在半導體產業的地位,將持續領先群倫,加上美國政府政策推動在美國本土興建先進製程晶圓廠,台積電、三星電子相繼在美國投資興建先進製程晶圓廠,將可建立可觀的先進製程產能,讓美國半導體產業的韌性更加穩固。