史丹佛AI指數報告解讀!美中模型性能差距只剩2.7%,全球AI算力命脈由台積電撐起

重點一:台積電(TSMC)獨力製造幾乎所有頂尖 AI 晶片,全球 AI 硬體供應鏈形成單點依賴風險。

重點二:美中 AI 模型性能差距在 2025 年內多次交替領先,截至 2026 年 3 月美國僅領先 2.7%。

重點三:全球 AI 企業投資 2025 年達 5,817 億美元、年增 130%,但資金高度集中於少數公司與國家。

2026 年 4 月,史丹佛大學人本人工智慧研究所(HAI)發布第九版《AI 指數報告》,這份超過 380 頁的年度體檢報告,追蹤了從技術性能到公共輿論的 AI 全貌。

但今年報告中最值得台灣讀者注意的,是一個不斷被重複提及的名字:台積電。

報告在第三大重點(Top Takeaway #3)開門見山指出:美國擁有全球最多的 5,427 座 AI 資料中心,是第二名德國(529 座)的十倍以上,消耗的能源也遠超任何國家。然而,驅動這些資料中心的晶片,幾乎全部由「一家台灣代工廠」製造。

報告的原文用了罕見的措辭:台積電是全球 AI 硬體供應鏈的「單點依賴」(single point of dependency),它製造了包括輝達 Blackwell GPU 和 AMD MI300X 在內的「幾乎每一顆頂尖 AI 晶片」。

這個依賴結構有多集中?報告提供了一組數據作為參照:2025 年全球 AI 算力以 H100 等效計算已達 1,710 萬單位,自 2022 年以來年增 3.3 倍,其中輝達佔總算力的 60% 以上,Google 和 Amazon 自研晶片分食其餘份額,華為則以小幅成長的姿態出現。
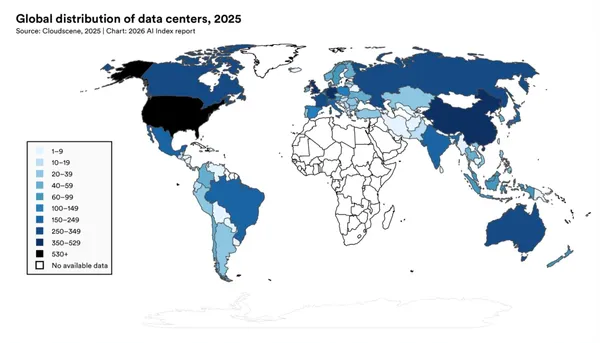
全球AI分佈
各國在 OSWorld「多模態電腦操作代理」基準上的表現分布。顏色愈深代表任務完成率愈高,美國(黑色)領先全球,其次是中國、俄羅斯等深藍國家;歐洲多國、加拿大、巴西、印度與澳洲也已形成第二梯隊。多數開發中國家與非洲地區則缺乏可用數據,顯示 AI 代理相關研究與測試資源高度集中在少數經濟體,技術紅利與風險的地理分布極不均衡。
圖/ 史丹佛

但無論晶片設計商是誰,最終製造環節幾乎都匯聚到台灣新竹。儘管台積電已於 2025 年啟用美國亞利桑那州廠區,但距離實質分散風險仍有相當距離。

美中 AI 軍備賽:性能差距從「代差」變「誤差」

報告的第二大重點直指地緣競爭核心:美中 AI 模型的性能差距已「實質消失」。

2025 年 2 月 DeepSeek-R1 短暫追平美國頂尖模型,此後兩國模型在排行榜上多次互換位置。截至 2026 年 3 月,Anthropic 的旗艦模型僅以 2.7% 的微幅差距領先中國最佳模型。

但數字的對稱背後是結構的不對稱。美國仍在頂尖模型數量(50 對 30)和高影響力專利上佔優,中國則在論文總量、引用數、專利申請數和工業機器人安裝量上領先。南韓則以每人均 AI 專利數居全球之冠,是這場雙極競賽中常被忽略的第三角。
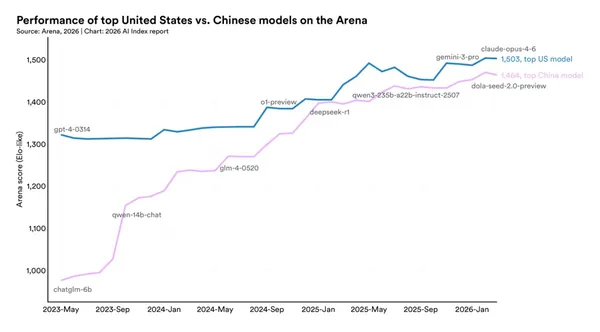
美中競爭
2023 年中至 2026 年初,美中頂尖大語言模型在「Arena Elo 分數」上的此消彼長。美國模型從 GPT‑4 起步一路拉升至 2026 年初的 Gemini 3 Pro,最高約 1,503 分;中國則從早期的 ChatGLM、Qwen 系列快速追趕,2025 年 DeepSeek‑R1 曾短暫貼近美國頂級模型,2026 年初由 dola‑seed‑2.0-preview 將中國最高分推至約 1,464 分。整體來看,美國仍保有些微領先,但美中模型效能差距已大幅縮小,呈現你追我趕的競合態勢。
圖/ 史丹佛

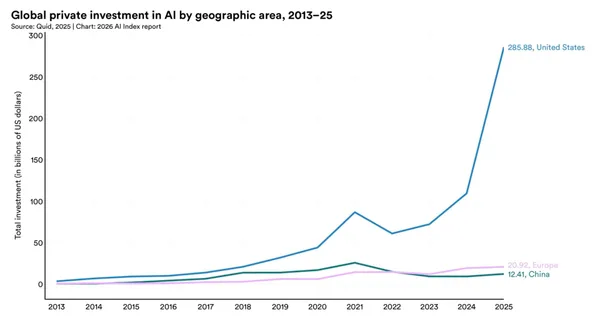
資金面的落差更為驚人。2025 年美國 AI 私人投資達 2,859 億美元(約合新台幣 9.1 兆元),是中國 124 億美元(約合新台幣 3,943 億元)的 23.1 倍。
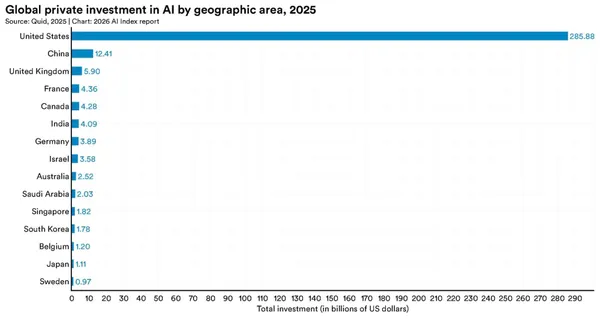
AI投資
各國在人工智慧領域的企業投資金額(十億美元)。除了美國以外,中國以 124.1 億美元居次,其次為英國、法國與加拿大;相較之下,其餘國家規模明顯較小,顯示資金高度集中在少數市場。
圖/ 史丹佛

但報告特別提醒:這個比較可能嚴重低估中國的實際投入。中國政府透過「政府引導基金」在 2000 至 2023 年間部署了約 9,120 億美元,其中估計 1,840 億美元(約合新台幣 5.9 兆元)投向 AI 企業。若將政府引導基金納入計算,中美之間的資金差距將大幅縮小。

另一個值得關注的趨勢是美國的人才吸引力正在急劇下滑。移居美國的 AI 研究人員數量自 2017 年以來下降 89%,僅過去一年就銳減 80%。美國仍擁有全球最多的 AI 人才存量,但新增流入速度已降至十年來最低。
美國人才危機
2017 年以來,移居美國的 AI 研究員與開發者人數急速下滑,儘管美國在私人 AI 投資與新創數量上仍遙遙領先全球,但「錢進得來,人留不住」的反差越來越明顯。2025 年,美國民間 AI 投資約 2,859 億美元,是中國的 23 倍,新獲資 AI 新創也超過其他國家十倍;同一時間,AI 專才淨流入自 2017 年起已縮水近九成,光是過去一年就再掉 8 成,顯示簽證、生活成本與地緣政治等結構性因素,正在重塑全球 AI 人才版圖。
圖/ 史丹佛

台灣的雙重角色:晶片命脈與機器人先鋒

報告的經濟章節提供了另一個台灣視角。在全球工業機器人安裝量整體持平的 2024 年,美國、德國、義大利等主要市場均出現下滑,台灣卻以 33% 的年增率成為全球成長最快的市場。

中國方面則仍以 54.4% 的全球佔比遙遙領先(高於 2023 年的 51.1%),但台灣在製造業自動化上的加速投入,反映的是半導體產業對精密製程持續擴張的需求。
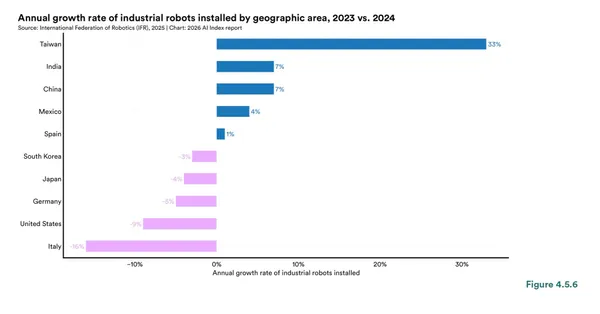
台灣在 2024 年工業機器人安裝量年增 33%
台灣在 2024 年工業機器人安裝量年增 33%,遠高於其他主要市場;中國與印度仍維持中低個位數成長,但美國、德國、日本、南韓等製造大國則出現負成長,顯示全球總量持平之下,擴產動能正向台灣等少數地區集中。
圖/ 史丹佛

這意味著台灣在全球 AI 供應鏈中扮演的不只是「製造者」,更是「製造工具的投資者」。

這個地位也正在被制度化。2025 年 12 月,美國國務院召集多國簽署「Pax Silicatitle 宣言」,承諾強化可信半導體與 AI 硬體供應鏈合作。宣言涵蓋晶片、資料基礎設施與 AI 硬體協作,實質上是將台積電所代表的供應鏈安全,從產業議題升格為國際安全框架。

報告的政策章節同時指出,「AI 主權」已成為各國 AI 政策的核心組織原則,各國正從基礎設施、數據、模型、應用到人才五個層面,重新盤點自身的 AI 自主能力。

5,800 億美元的賭注與看不見的帳單

2025 年是全球 AI 投資最狂熱的一年。企業投資總額達 5,817 億美元,年增 130%;私人投資 3,447 億美元,年增 127.5%;生成式 AI 獨佔私人投資的近半,達 1,709 億美元,較前一年成長超過 200%。

十億美元級的融資事件更從 2024 年的 15 件倍增至 28 件,OpenAI 的 400 億美元(約合新台幣 1.27 兆元)融資和 Anysphere(Cursor 開發商)以 293 億美元估值募集的 23 億美元(約合新台幣 731 億元)融資,將資金集中度推上新高。

但報告同時揭示了這場投資狂潮的隱性成本。訓練 Grok 4 模型產生的碳排放達 72,816 噸 CO2 當量,相當於 17,000 輛汽車開一年;GPT-4o 一年的推論用水量可能超過 1,200 萬人的飲用水需求。
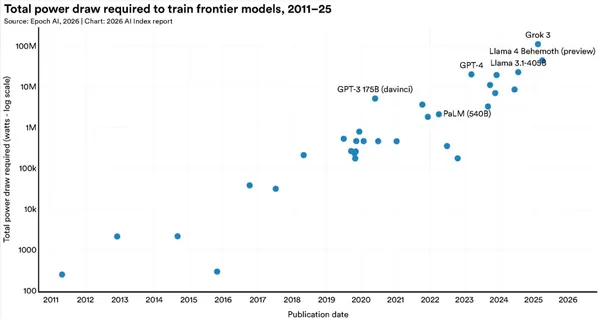
AI模型耗電量
近十年大型模型訓練耗電量呈指數級飆升。從 2011 年不足千瓦,到 GPT-3、PaLM 跨上百萬瓦級,GPT-4、Llama 3.1 再推高一個數量級,2025 年 Llama 4 Behemoth、Grok-3 則逼近甚至突破一億瓦,凸顯「能力升級=算力、用電與環境成本同步爆炸」的現實。
圖/ 史丹佛

但另方面,AI 產業最透明的模型反而愈來愈少:基礎模型透明度指數的平均分數從去年的 58 分跌至 40 分,最強大的模型揭露的資訊最少。
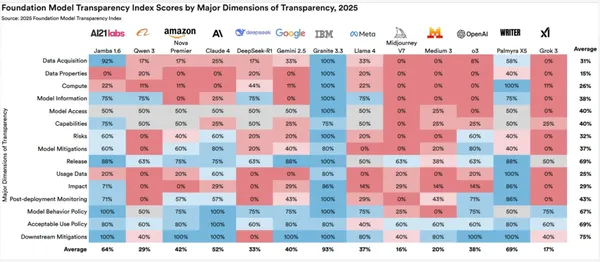
AI透明度
各家前沿模型在「模型透明度基金會指數」上的表現。Granite 3.3 以 93% 成為最透明模型,多數在訓練資料、算力與風險揭露上給出完整說明;反之,整體能力最強的一線模型整體透明度偏低,平均僅約 40%,驗證了「越強越不說清楚」的產業現實。
圖/ 史丹佛

透明度下降的同時,安全問題也正在惡化。HAI 官方重點摘要(Inside the AI Index: 12 Takeaways)將「負責任 AI 跟不上能力發展」列為今年的核心發現之一。

報告指出,AI 事故資料庫的記錄事件從 2024 年的 233 件增至 2025 年的 362 件;在 AA-Omniscience 準確性基準測試中,26 個頂尖模型的幻覺率從 22% 到 94% 不等。

而在另一項區分「知識」與「信念」的 KaBLE 測試中,GPT-4o 處理真實信念的準確率為 98.2%,但面對第一人稱虛假信念時驟降至 64.4%;DeepSeek-R1 更從超過 90% 跌至 14.4%。

更根本的困境在於:近期研究發現,提升安全性會降低準確性,強化隱私會損害公平性,而目前沒有任何框架能引導業者在這些維度之間做出取捨。

能力突破、治理落後:報告留下的問題

報告呈現的全景是一個充滿張力的產業。AI 已能在國際數學奧林匹亞獲得金牌,但讀不準類比時鐘;在 Terminal-Bench 基準測試中,自動化代理的成功率從 20% 躍升至 77.3%,但機器人完成折衣服或洗碗等家務的成功率僅 12%。
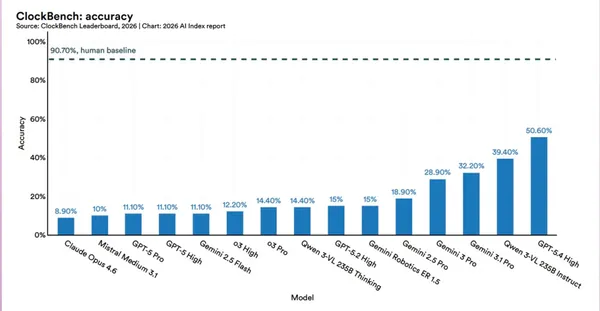
AI看不懂時鐘
即便是最新一代旗艦模型,在 ClockBench 這種「看時鐘、判斷時間」的任務上,表現依然遠低於人類基準 90.7%。最好的 GPT‑5.4 High 也只有 50.6%,多數主流模型甚至落在 10~20% 區間,顯示當前模型在「具體物理世界感知+常識推理」上,離人類水準還有明顯鴻溝。
圖/ 史丹佛

同時,22 至 25 歲的美國軟體開發者就業人數自 2024 年下滑近 20%,而年長同事的職位數量仍在成長。生成式 AI 三年內達到 53% 的人口採用率,比個人電腦和網際網路都快,但美國的採用率僅排第 24 名(28.3%),落後於新加坡(61%)和阿拉伯聯合大公國(54%)。

對台灣而言,這份報告傳遞的訊號清晰而矛盾:全球 AI 發展的速度不斷加快,台灣因台積電而處於供應鏈的絕對核心,但這個核心位置帶來的不只是紅利,更是愈來愈集中的風險。

延伸閱讀:AI時代下,台灣軟體的生存機會在哪?簡立峰:別搶食衣住行小市場,去解決台積電等級的問題

資料來源:Stanford HAI AI Index 2026、Inside the AI Index: 12 Takeaways from the 2026 Report

本文初稿為AI編撰,整理.編輯/ 李先泰
往下滑看下一篇文章
從台灣走進北美千家速食門市!Berry AI 如何攜手博弘雲端,讓 AI 規模化落地?

一家來自台灣的 AI 新創,如何讓美國上千家速食餐廳,都用它的 AI「看」得來速車道?

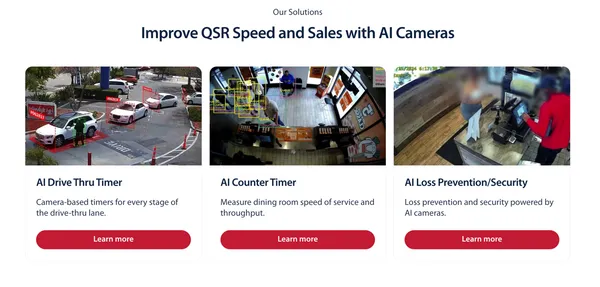
這家公司就是專注於 AI 影像辨識技術的 Berry AI (華捷智能),透過攝影機蒐集匿名數據並轉化為多項營運指標,協助速食品牌找出流程瓶頸、提升現場營運效率與整體顧客滿意度。以美國連鎖炸雞品牌 Zaxby’s 為例,在全面導入 Berry AI 解決方案後,服務速度提升 13%-20%,業績表現最好與最差的門市,每週營收差距從 2.4 萬美元縮小至約 9,000 美元。另一家連鎖速食品牌 Culver’s 在導入後,得來速車道的服務時間也立刻改善,進而提升整體吞吐量。

然而,支撐 Berry AI 解決方案的,不只有前端看得見的攝影機與影像辨識技術,還有後端穩定且具彈性的雲端平台。Berry AI 結合 Amazon Web Services (AWS) 全球雲端資源及博弘雲端顧問服務,打造兼顧即時性、穩定性與成本效益的雲地混合架構,成為推動 Berry AI 持續擴大北美市場版圖的重要關鍵。

從台灣 PoC 走向北美千店規模,Berry AI 面臨架構升級新挑戰

Berry AI 執行長林逸中表示,團隊成立初期投入近2年半的時間,探索最適合影像辨識技術的應用場景,最終將目光鎖定高度標準化的速食餐飲業(Quick Service Restaurant;QSR),推出得來速計時器、餐廳計數器等解決方案,運用 AI 影像分析技術,辨識顧客進入得來速車道或餐廳後的狀態,例如:排隊、點餐、候餐等。

同時,Berry AI 也進一步將現場蒐集到的數據轉化為可量化的營運指標,例如:不同門市、日期或時段的顧客等候時間,協助管理者從數據中找出流程瓶頸與可以優化的環節,進而提升服務效率及顧客滿意度。

在確立發展方向並於台灣完成 PoC (概念驗證)後,Berry AI 決定前進全球最大、也是 QSR 最核心的北美市場。然而,隨著合作客戶與部署門市持續增加,資料量快速攀升,加上服務範圍橫跨不同區域,既有以地端為主的架構開始面臨規模化挑戰。

林逸中補充指出,尤其 QSR 業者在選擇 AI 解決方案時,格外重視技術效能與穩定性,包括 AI 辨識精準度、能否因應突發狀況、系統能否穩定運作,以及網路發生問題時能否維持服務等。在這樣的要求下,若將所有運算與資料都留在地端,不僅難以因應日益增加的部署門市與資料量體,設備建置與維運成本也會隨之增加。

BerryAI 攜手博弘雲端 打造高可用性 AWS 雲地混合架構,突破北美規模化部署挑戰

如何確保系統的即時性、穩定性與成本效益,成為 Berry AI 進軍北美後必須解決的新課題。為此,Berry AI 選擇與博弘雲端合作,取得穩定且高可用的 AWS 運算與資料庫服務架構,將即時運算留在地端,同時在雲端環境整合資料庫處理大量資料與後續分析工作,形成兼顧地端即時運算與雲端彈性擴充的雲地混合架構。

Berry AI研發同仁汪楚剛說明,包括車輛偵測、追蹤與狀態辨識等需要即時反應的工作,會先在地端完成;再將辨識結果傳送至 AWS 雲端,計算各項營運指標,提供後續分析與決策使用。透過這套架構,Berry AI 至今已處理超過 2 億筆車輛狀態資料。

此外,AWS 也是 Berry AI 持續優化 AI 模型的重要基礎。Berry AI 將整套資料蒐集流程建構於 AWS 上,透過完整且多樣化的資料,持續訓練與優化模型,進一步提升地端影像辨識的準確度。

博弘雲端
Berry AI 鎖定高度標準化的速食餐飲業(Quick Service Restaurant;QSR),推出得來速計時器、餐廳計數器等解決方案,運用 AI 影像分析技術,辨識顧客進入得來速車道或餐廳後的狀態,例如:排隊、點餐、候餐等,協助管理者從數據中找出流程瓶頸與可以優化的環節,進而提升服務效率及顧客滿意度。
圖/ Berry AI網站圖

成為企業技術團隊的延伸,博弘雲端助 BerryAI 把 AWS 用得更好、更省

隨著北美業務持續成長,Berry AI 也迎來新的課題:如何把雲端資源用得更有效率、更省成本,這也成為 Berry AI 與博弘雲端合作的重要契機。

對此,可能有很多人好奇,像 Berry AI 這類技術能力成熟、具備自行建置架構能力的企業,為什麼還需要與博弘雲端合作?「關鍵在於,博弘雲端長期深耕 AWS,對相關服務與技術架構更加熟悉,可以成為企業內部技術團隊的延伸。」博弘雲端技術長宋青雲說。

當 Berry AI 遇到特定 AWS 服務或技術問題時,可以直接尋求博弘雲端協助;若需要進一步與 AWS 原廠確認,博弘雲端也能協助溝通與處理,減少 Berry AI 自行研究與排除問題所需投入的時間,讓內部研發團隊可以將更多心力和資源集中在核心產品開發。

更重要的是,博弘雲端不只提供技術支援,還能從 Berry AI 實際用量與成長需求出發,客製化設計最適合的節費方案,這對 Berry AI 降低營運成本有很大的幫助。宋青雲說明,博弘雲端根據 Berry AI 既有的 AWS 用量,推估未來 1-3 年內的使用需求,並以此為基礎規劃合適的長期雲端資源用量;同時考量 Berry AI 所屬飛捷集團旗下還有 3 家子公司同樣使用 AWS,進一步整合集團需求進行評估,放大整體採購規模,爭取更大的節費空間。

宋青雲強調,雲端採取隨需即付的計價模式,雖然具備彈性優勢,但若缺乏持續管理,仍可能出現資源配置不符商務規劃,或費用超出預期等情況。而博弘雲端不只能從使用現況出發、建議適合的節費方案,也會從效能、資安與成本等面向進行架構健檢,提出相應的優化建議;同時還會提供相關管理介面,讓企業隨時查看帳戶使用狀況、預估未來用量,在業務規模持續成長的同時,也能兼顧雲端架構的效能、安全與成本效益。

而架構健檢與成本優化,只是博弘雲端服務的一環。從企業準備上雲開始,博弘雲端便能協助將應用程式與資料從地端搬遷至雲端,或直接在雲端完成部署;進一步還能協助建置數據平台、數據中台,進行資料分析及導入 AI 應用,讓企業資料發揮更大價值。當服務正式上線後,博弘雲端也能接續提供維運服務。換言之,從前期 PoC、雲端建置到後續維運,博弘雲端都能依據企業需求,提供相應的服務與支援。

對 Berry AI 來說,藉由與博弘雲端合作,深化 AWS 雲端資源使用,不只是突破規模化挑戰,更重要的是能把有限的資源集中在核心業務,持續優化解決方案、開發更多貼近餐飲營運需求的應用,進一步爭取更多品牌合作,擴大北美市場版圖。目前,Berry AI 正全力拓展北美市場,也持續尋找對 AI 技術與餐飲產業應用充滿好奇心、重視團隊協作的人才加入。徵才方向涵蓋機器學習與電腦視覺、Platform & System(DevOps、Infrastructure),以及 Full Stack 軟體開發。從門市邊緣裝置上運行的 AI 模型、串連雲端與數千家門市的系統平台,到協助餐飲品牌提升營運效率的分析產品,每個環節都還有發揮的空間。 期待匯聚更多優秀夥伴,一起用 AI 解決真實的營運問題,讓來自台灣的技術走進更多全球 QSR 門市。

職缺詳情:https://www.cake.me/companies/berryai/jobs

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓