爭中國市場 私募基金搶做投資先鋒
爭中國市場 私募基金搶做投資先鋒
2007.08.01 |

沒有人清楚,中國市場在歷經三十年的漸進改革後累積了多少財富。在這一輪價值發現到價值「變現」的大潮中,私募基金(PE)無疑是主力軍,外有凱雷、KKR、華平等外資巨頭,內有弘毅等生力軍。
他們能否成為中國價值「變現」市場的野蠻人?這是個問題。至少中國政府還是心存警戒,不論是凱雷收購徐工(徐州工程機械科技公司)不斷遭到擱置,還是外資進入的「潛規則」增多。根據法國投資銀行ADV統計,二○○七年第一季,新設立的十七支可投資於中國大陸地區的亞洲私募基金,募集總額達到七十六億美元,超過二○○六年全年一百四十二億美元的一半。而近幾年募集的資金合計起來,專門針對亞洲市場(主要針對中國大陸地區)投資的私募基金管理之可投資額超過五百億美元。預計二○○七年全年中國大陸的私募投資額將在一百億美元以上。
專做市場調查的清科集團總裁倪正東指出:「雖然當前中國私募基金投資政策環境還面臨不確定性,但活躍的資本市場不斷提升私募基金的熱忱。二○○七年是外資私募基金大舉進入中國的一年,私募基金投資將更活躍。」凱雷集團亞洲公司新聞發言人佩恩(Tim Payne)也說:「凱雷對於中國市場仍非常關注,適合的專案都會跟進。」

投資達一百三十億美元

根據清科集團〈二○○六年中國私募股權投資年度研究報告〉統計,截至二○○六年底,有四十支投資中國大陸地區的私募基金,成功募集一百四十二億美元資金,同期私募基金投資機構在中國大陸地區共投資一百二十九個案例,參與投資的機構數量達七十七家,整體投資規模達一百三十億美元。
二○○六年下半年針對中國的募集資金高達九十六億美元,比上半年增長一○六%。在本年度新募基金中,有二十一支屬於成長基金(Growth Capital),占新募基金數量的五二%;有八支重整基金(Buyout Fund)成功募集,占新募基金數量的二○%。就募資金額而言,重整基金以六十四億美元的募資金額高居榜首,占整體募資額的四五%;成長基金共募集四十四億美元資金,占整體募資額的三一%。另外,六支組合基金(Fund of Funds)募集資金達十六億美元,三支夾層基金(Mezzanine Fund)的募資金額為六億美元,還有兩支不良債權基金募集了十億美元。
中國人民大學金融研究所也發現,二○○六年傳統行業仍然是私募資金投資的重點領域。二○○六年傳統行業共發生七十三起私募基金投資案例,占年度投資案例總數的五六%;總投資金額為六十五億美元,占年度總投資額的五○%。二○○六年,服務業吸引了私募基金投資機構四十六億美元的投資,占年度總投資額的一八%。私募基金樂意為服務業少數的公司投入更多的資金,巨額的資金被投入到二十三家公司中,占年度投資案例數的一七%。
**
IPO成市場首選
**
投資即將上市的成長型企業,顯然是私募基金在中國市場的首選。二○○六年,私募基金對十一家即將上市(Pre-IPO)企業投入資金超過二十九億美元,位居第一,占年度投資額的二二%。屬於成長資本的投資共有六十六起,投資金額達二十八億美元,占年度投資額的二二%。私募基金為獲得十二家未上市企業的控制權,投入收購資金高達二十三億美元,占年度投資額的一八%。
法國投資銀行ADV投資經理鄭新剛認為,中國私募基金市場仍不夠開放,凱雷事件對私募基金的影響很大,如果沒有各方面的反彈,在投資策略上,私募基金投資上市或者未上市企業的控制權比例應該最大。這也是私募基金行業的精華所在。
隨著中國私募基金市場的火熱,人民幣升值預期愈來愈強烈,愈來愈多的外資陸續湧進。在這種背景下,一些國際私募基金加速進軍中國,也推升人民幣升值壓力。中國政府對於外資開始改變立場,從來者不拒變成態度中立。如何在政策變化下繼續淘金,正成為外資私募基金的必修課。
**
私募基金變形求市場**

國際私募基金為爭奪市場,不得不「變形」。第一種變形就是中外機構共同發起的合資私募基金。進入二○○七年,合資私募基金興起,第一季有三家中國本土機構與外資機構共同發起設立合資私募基金,募集金額達到十四億美元,占第一季度基金募資總額的一八%,平均每支合資基金的募資額達到四億美元。
鄭新剛認為,中外合資基金能夠將外資的資金優勢與本土機構的資源優勢相結合,同時避開各種可能的政策限制,可能成為今後中國本土私募股權基金的主要發展方向。
第二種變形是「特殊目的購併公司」(Special Purpose Acquisition Corporation, SPAC)。
美國投資銀行馬凱集團合夥人李震說:「以操作策略而言,SPAC公司管理人先募集到管理資金,隨後在OTCBB(場外櫃檯交易系統)上市交易,成為一家『純現金』公司,然後再於規定時間內收購重組目標企業,達到合併上市目的。SPAC匯合私募資金、上市、合併、反向收購、私募投資等特徵於一體,其實是將私募基金和上市流程反過來做。」
李震認為,許多美國基金在尋找管理團隊與進入中國都需要花費許多時間,而SPAC相對於單獨成立私募基金而言,要方便與快捷很多。
中國第一起SPAC上市是北京奧瑞金種子公司透過美國公司Chardan China Acquisition在OTCBB上市。二○○五年十一月,奧瑞金與Chardan China Acquisition公司完成合併,獲得二千四百萬美元融資,並同時在那斯達克交易。二○○六年一月,奧瑞金發行認股權證,融資四千萬美元。原有包括對沖基金在內的投資者,投資報酬率達七○○%。

中國本土基金摩拳擦掌

在整個私募基金大潮中,鮮見中國本土選手。不過弘毅投資是其中的佼佼者。
弘毅投資是聯想創辦人柳傳志打通資本與實業界限的一招,有志成為中國本土私募基金領先者,故一開始就引起市場關注。近年更以中國玻璃、濟南汽配廠收購專案等迅速打響名號。
弘毅執行長趙令歡曾對媒體表示,一般投資週期都在三至五年,如果須持有五至十年,他們也會毫不猶豫堅持下去。以中國玻璃為例,之所以要控制權,是為了獲得創造價值的主動權。
但是並非所有本土私募基金都有弘毅這樣的機會。「溫州一些實業投資基金失敗過,現在股市好了,都從地下錢莊出來投資到股市了,沒有人再做私募股權投資了。其根源在於中國產權制度建設比較落後,市場還不能有效保護,所以做私募股權投資很艱難,只有柳傳志這樣長袖善舞的人,才能有條件做,」李震說。
不過在中國市場上,外資私募基金遭遇的是民族情緒和外資局限的雙重打壓,本土私募基金遭遇的是國資流失和制度缺失限制,誰能夠先走出成功的路徑,都需要關注。
別忘了,KKR和黑石還按兵不動呢。 

**2006年亞洲(含中國大陸)私募基金募集情況        **                                                                                 
夾層基金  6.45   億美元
不良債權 10.38  億美元
組合基金 15.91  億美元
成長基金 44.81  億美元
重整基金 64.40  億美元

資料來源:清科〈2006年中國私募股權年度研究報告〉 

**2006年私募基金投資行業分布  **

占總投資金額比率(%) 
1 傳統產業 50.2%
2 服務業 36.0%
3 生物/醫藥 8.2%
4 其他高科技 3.1%
5 廣義IT 2.5%  

占總投資案件比率(%) 
1 傳統產業 56.6%
2 服務業 17.8%
3 廣義IT 11.6%
4 其他高科技 9.3%
5 生物/醫藥 4.7%  

資料來源:中國人民大學金融研究所 
往下滑看下一篇文章
AI Ready成零售入場券!SHOPLINE年度大會:AI流量時代,品牌如何被看見?

AI 正快速改變消費者探索商品、接觸品牌的方式,也為零售業帶來新的成長機會。然而,當 AI 從個人使用工具逐步走向企業營運,台灣零售業的轉型腳步仍有落差。財團法人人工智慧科技基金會《2026 台灣產業 AI 化大調查》顯示,台灣零售業的 AI 應用仍存在明顯差距,資源有限的中小企業尤其面臨挑戰。對照全球已有 62% 的企業開始布局 AI Agent、近五成運用 AI 投入高價值決策,如何將 AI 從單點工具導入,真正成為零售成長的助力,已成為品牌必須面對的課題。

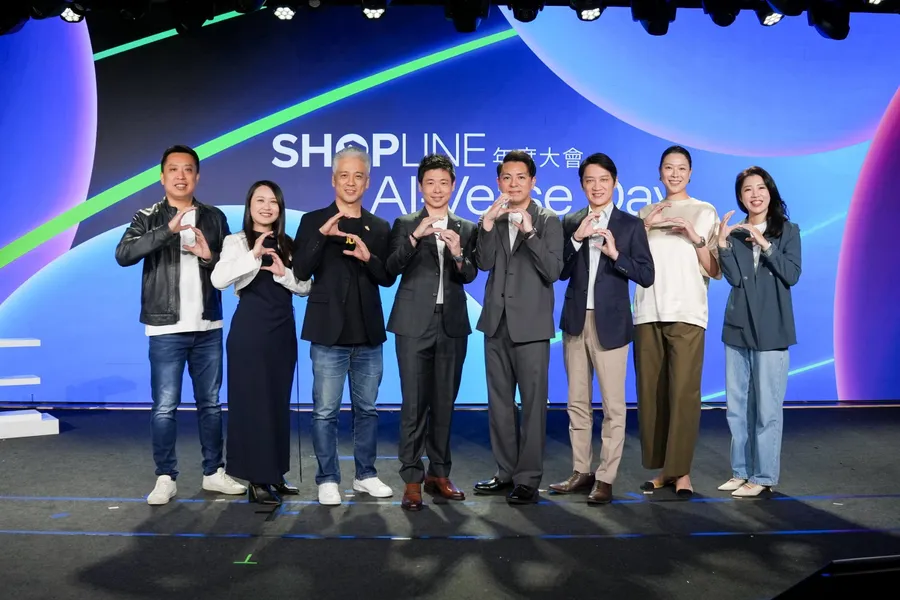
全方位零售整合專家 SHOPLINE 於 9 月舉辦「AI-Verse Day 2026」年度大會,以「Where AI Meets Commerce」為主軸,邀集零售與科技業者,從流量獲取、數據應用到會員經營,探討 AI 落地零售場景的實戰路徑。服務全球累計逾 70 萬品牌的 SHOPLINE,也在會中宣布邁向 AI in Retail,推出官方 MCP(Model Context Protocol),進一步串聯零售數據與 AI 應用,協助品牌掌握新興 AI 流量入口,為下一階段的智慧零售布局做好準備。

SHOPLINE 預告:零售下一個流量入口是 AI

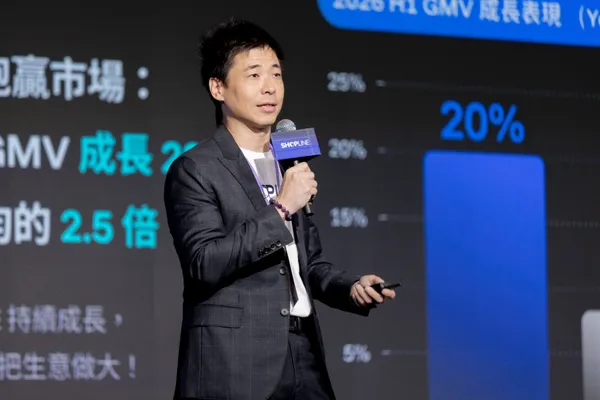
2026 年上半年,SHOPLINE 客戶 GMV 年增 20%,是電商大盤成長率的 2.5 倍。「這代表我們與品牌客戶一起把生意做大!」SHOPLINE 台灣總經理葉力維指出,從全球市場來看,尤其是以北美為主的 SHOPLINE 客戶,來自 AI 渠道的流量 PV 較去年同期成長 15 倍,訂單量更成長 35 倍;相較之下,台灣 AI 渠道流量 PV 約成長 2 倍,顯示 AI 導流的商業潛力正逐步浮現,台灣品牌仍有很大的成長空間。

當品牌越做越複雜,從多通路走向全域經營、數據與規模擴大,如何確保資料品質、打通資訊孤島,並兼顧資安與治理,成為 AI 能否真正落地的關鍵。為此,SHOPLINE 提出四大 AI 佈局方向:首先,建立 AI Ready 數據基礎,整合分散的零售資訊,為 AI 應用做好準備;其次,深化 MCP 布局,讓品牌能依照自身需求,自主選擇並串接不同的 AI Agent;第三,成立 AI 轉型委員會,將 AI 導入內部工作流程,推動服務模式從執行任務進一步升級為洞察客戶需求、提供策略建議;最後,擴大 AI 夥伴生態系,開放第三方開發者串接垂直領域的 AI 應用,讓品牌能更靈活地組合所需工具。

#4 SHOPLINE
圖/ 數位時代

「過去十年,SHOPLINE 陪伴品牌走過每一次通路變革。每一次流量入口的改變,其實都代表著品牌經營方式的改變;而下一個入口,就是 AI。」葉力維表示,當 AI 開始影響消費者探索商品、發現品牌與完成購買的路徑,品牌不能只停留在導入單一工具,更需要提前整備數據、串接應用並建立治理能力。接下來,能否做好 AI Ready 的準備,將成為零售品牌掌握下一波成長機會的關鍵。

SHOPLINE 推官方 MCP,助攻品牌落實 Agent Ready

品牌該如何做好 AI Ready 的準備?SHOPLINE 產品副總賴哲文指出:「人、貨、場的接觸點沒有改變,改變的是誰做決定、誰做執行、誰做判斷。」

當 AI 逐步介入零售場景,消費者、員工與企業的角色也隨之改變:做決定的是消費者,當消費者問 AI「我該買哪個品牌」,品牌能否出現在答案裡是第一個挑戰;執行的是員工,員工則可將部分執行工作交由 AI 處理,將更多精力投入判斷與決策;做判斷的是企業,AI 能否提供可靠的洞察與建議,關鍵仍在於數據品質,以及能否有效運用既有數據資產。

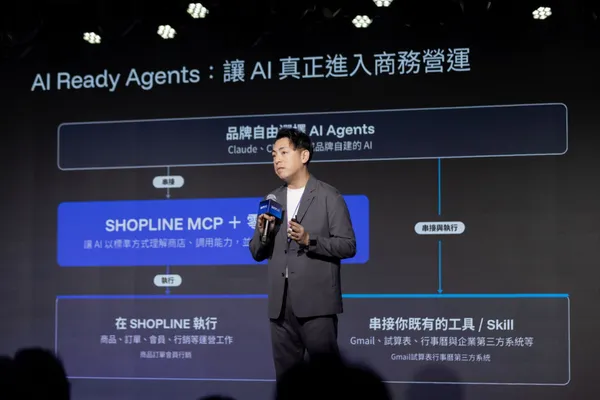
要讓品牌被 AI 理解與推薦,品牌經營也必須從傳統 SEO,進一步走向 AIEO(AI Engine Optimization),讓商品與品牌資訊具備良好的結構與可讀性,才能提高被 AI 採用、推薦及導流的機會。對此,SHOPLINE 提出三層 AI Ready 架構:以「AI Ready Data」整合高品質、可供運算的零售數據;透過「AI Ready Commerce」讓商品資訊與交易流程能被 AI 理解和銜接;再以「AI Ready Agents」串接品牌自主選擇的 AI Agent,逐步將數據基礎延伸至實際應用。同時,SHOPLINE 也透過第一方數據歸因,改善消費者身分碎片化、數據時效性不足與成效歸因不清等問題,讓原始數據能進一步支援 AI 分析與決策。

#3 SHOPLINE
圖/ 數位時代

在工具應用上,SHOPLINE 推出官方 MCP,涵蓋流量轉換、數據分析、商品管理與會員經營等場景。品牌可在 Claude 中透過輸入零售 skills,搭配 MCP Tool 的後台相關能力,進一步產出數據洞察報表與執行建議,讓 AI 從資訊整理延伸至實際的零售工作流程。為兼顧應用效率與資料安全,SHOPLINE 也設下三道防護機制,包括涉及資料寫入時須經人工核准、個人資料須取得授權才能存取,以及依照角色與需求進行權限分級。

「Agent Ready 就是入場券。」賴哲文強調,當 AI Agent 開始參與消費者決策與企業營運,品牌不只要讓 AI 看得懂商品,更要讓數據能被安全地運用、讓不同工具能順利協作。

除了產品之外,SHOPLINE 也致力發展 AI 開放生態圈,邀請各領域夥伴分享引流、口碑、營運與顧客經營的應用方向。此次大會邀請數聚國際、Tagnology、BUNNYWORK、beBit TECH 微拓科技,以及女性高效身體保養品牌 HYPHY,攜手展示 AI 如何串聯流量獲取、行銷轉換到顧客經營等零售場景。

Justar 運用真實發票數據,提升廣告投放效率

廣告投放端同樣面臨轉變。「市場愈來愈大,轉換效益卻愈來愈低。」紅門互動及Justar 數聚國際執行長張元溢分析,投放效率下滑,源於成長結構改變:影響消費者的場域更分散,找人的方式從興趣推測走向真實行為,素材也無法一套打完全場。

對此,Justar 運用 AI 結合電子發票數據,以 AI 廣告投放平台結合全台規模領先的雲端發票消費資料庫,涵蓋超過 20 億筆雲端發票、700 萬名消費者及 3,200 萬項商品。其「AI 廣告受眾推薦引擎」可依商品特性生成受眾輪廓(Persona),比對發票資料庫、找出真實買家作為種子受眾,而非僅依賴瀏覽紀錄或興趣標籤,再由 AI 自動擴充相似受眾、生成並優化素材,並依成效動態調整投放策略與預算配置。

張元溢強調,從真實種子到規模化放大,重點在於找到更多相似的人。同時觸及也須走出社群,延伸至 RMN 聯播網、社區 App 廣告與戶外媒體。他以「三人成虎」形容,藉創作者短影音加上跨場域廣告加深印象,才能為品牌實現「線上找到人,線下讓他記住你」的成效。

#2 SHOPLINE
圖/ 數位時代

BUNNYWORK 推 AI 營運特助,主動預警缺貨與滯銷也發掘成長機會

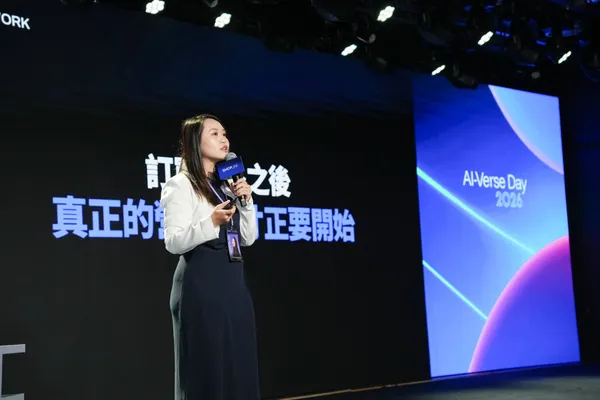
除了行銷之外,AI 也開始深入零售業的日常營運,協助品牌從事後處理走向事前預測。BUNNYWORK 創辦人周于如指出,電商營運常面臨幾大痛點:商品售罄後客戶問了才發現缺貨、補貨數量仰賴 Excel 與個人經驗判斷,滯銷商品也往往要到季末才浮現。「營運方式不同,留下的利潤差很多。營收決定你做多大,營運才決定你能留下多少利潤。」

針對這些痛點,BUNNYWORK 推出定位為「會思考的電商 AI 特助」的解決方案,目標是讓電商營運進入「自動駕駛」。傳統 ERP 只負責被動紀錄營運數據,BUNNYWORK 則讓 AI 24 小時主動盯盤:根據銷售數據提前發出缺貨預警、產出補貨建議單,並每日掃描商品銷售速度,一旦偵測到滯銷風險,即透過 LINE 推播提醒品牌及早規劃促銷、加速庫存去化與資金回流。除了提前規避風險外,AI 也幫助電商看見潛在機會:偵測到爆款潛力的商品,提醒品牌提早加碼備貨、調整廣告資源,把握成長時機。

至於 AI 為什麼能提供可靠的營運建議?背後仍取決於數據基礎。周于如解釋,ERP 串聯商品、銷售與庫存等不同環節的數據,並即時同步多通路的商品與庫存資訊,讓 AI 掌握完整且即時的營運全貌,同時降低超賣風險。「唯有建立乾淨、即時的資料基礎,AI 才能進一步辨識缺貨與滯銷風險、並發掘銷售成長機會,協助品牌提前應對、做出更精準的決策。」目前品牌平均約 7 天即可完成導入。

#1 SHOPLINE
圖/ 數位時代

精兵團隊導入 AI,解決流程瓶頸再創高成長

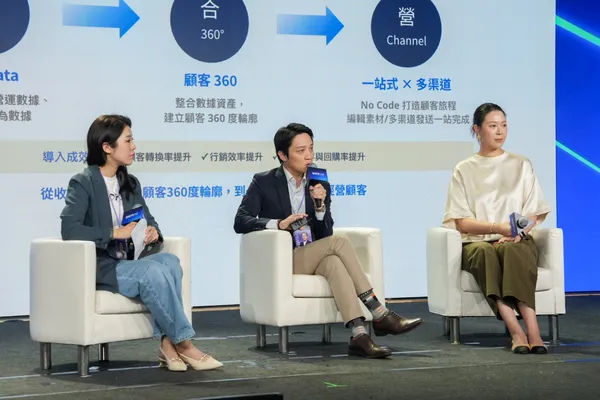
從流量獲取到營運效率,AI 的價值最終仍須回到顧客經營與商業成效。大會壓軸的高峰沙龍回到會員經營。beBit TECH 商務長譚學凱指出,OmniSegment CDP(顧客數據平台)能整合分散的顧客資料,建立 360 度顧客輪廓,進一步支援跨渠道的精準經營;旗下導購型 AI Agent「AgentBit」,提供對話式分眾,讓使用者與 AI 對話就能快速打包推播受眾,不再需要手動設定篩選條件;商品興趣預測則以 AI 學習客戶的行為軌跡,自動將高相關商品推送給高潛力買家;AI 智慧分析更只需透過問答,即時分析品牌檔期成效與提供優化建議,並能一鍵調整現有顧客旅程。透過 CDP 與 AI 功能加乘,大幅提升行銷團隊協作效率,並支援逾 2,000 種 OMO 跨通路智慧推播,協助品牌更有效地觸及目標客群。

#0 SHOPLINE
圖/ 數位時代

HYPHY 品牌共同創辦人林又立分享,品牌長期透過 LINE 經營千人會員社群,希望在規模化經營的同時,仍保有一對一對談的親切感與即時回覆的能力。導入 AgentBit 後,團隊能透過 AI 對話快速完成受眾分群,並取得具體的行銷優化建議,降低操作門檻。以單檔活動為例,LINE 發送量僅為原先的 15%,點擊率卻提升 227%,EDM ROAS 更提升至原先的 3.3 倍,展現 AI 協助品牌提升溝通效率與行銷效益的潛力。

對於資源有限、希望嘗試 AI 的品牌,林又立也分享了務實的做法:「不要一開始練跑就想著今天要跑全馬,先踏出第一步,把目標定在到達下一個電線桿就夠了。」與其一開始就追求全面轉型,不如從具體的營運需求出發,逐步找到適合 AI 發揮的場景。

活動尾聲,葉力維也提醒,品牌導入 AI 前,應先盤點內部工作流程,找出真正影響效率與成效的瓶頸,再思考如何運用 AI 改善。「那就是你最該導入 AI 的地方。把 AI 放在流程上,才是關鍵。」與其為了導入 AI 而導入 AI,先解決實際問題,才能讓技術真正轉化為營運成果。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓