
光通訊成為AI資料中心的熱門題材,那麼銅線商機還會強嗎?研究機構TrendForce(集邦科技)11月2日指出,2027年GPU機櫃內的高速互連仍將以銅纜為主。這讓被稱為「聰明銅線」的AEC受到關注。
究竟AEC是什麼?與光通訊有何不同?相關台廠又有哪些?《數位時代》為你一一拆解!
本文目錄
AEC是什麼?跟DAC、ACC、光通訊差在哪?
AEC(Active Electrical Cable,主動式電纜)是一種高速銅纜,特色是在兩端接頭加入訊號處理晶片,將傳輸過程中衰減、失真的訊號重新整理後再送出。
隨著AI伺服器傳輸速度從400G、800G升級至1.6T,機櫃內的GPU、交換器等設備需要更快的資料交換速度。然而,一般銅纜傳輸距離有限,速度愈快,訊號愈容易衰減。
AEC的優勢,就是在維持銅纜成本優勢的同時,改善傳輸距離與訊號品質。 相較於一般被動式銅纜(DAC),AEC能傳得更遠,也可以採用較細的線材;在適合的短距離應用中,成本通常又比光纖方案低。
市場常提到的DAC、ACC、AEC與AOC都是用來連接伺服器、交換器等設備的高速傳輸線材,但採用不同技術。前三種使用銅線,AOC則使用光纖。
DAC、ACC、AEC、AOC差異、用途一次看
| 線材 | 技術特色 | 適合用途 | 相對成本 |
|---|---|---|---|
| DAC(直連銅纜) | 被動式銅線,不需訊號處理晶片 | 相鄰設備、極短距離連接 | 最低 |
| ACC(主動式銅纜) | 接頭內建晶片,放大、補強訊號 | 機櫃內稍長距離傳輸 | 較低 |
| AEC(主動式電纜) | 接頭內建晶片,重新整理訊號 | 機櫃內高速、短距離傳輸 | 中等 |
| AOC(主動式光纜) | 使用光纖與光電轉換元件 | 跨機櫃、較長距離高速傳輸 | 通常較高 |
註:各類線材的實際距離、功耗與成本,會隨傳輸速度及產品規格改變。
距離極短、想節省成本,可以用DAC;距離稍長,需要改善訊號時,可選擇ACC或AEC;如果要連接更遠的設備,光纖方案通常更適合。
美國Credo就是AEC市場的重要技術供應商。其2027會計年度第一季(截至2026年8月1日)營收達4.79億美元,年增約115%,AEC也是主要業務之一,反映高速互連市場的成長動能。
台灣AEC概念股有哪些?5檔台股出貨進度一次看
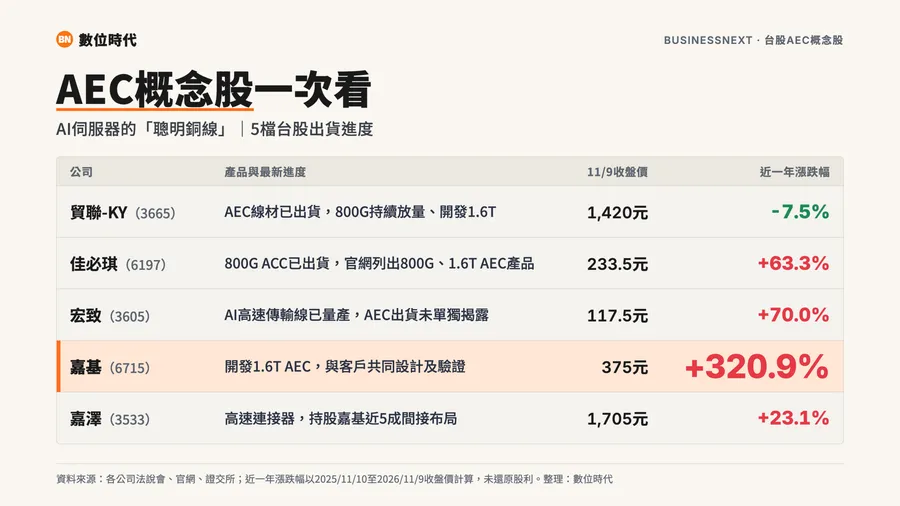
隨著AEC需求升溫,貿聯-KY(3665)、佳必琪(6197)、宏致(3605)、嘉基(6715)及嘉澤(3533),都被市場列為相關概念股。
其中,貿聯已有AEC產品出貨;佳必琪與宏致切入高速銅纜及線束市場;嘉基布局下一代AEC技術,嘉澤則透過持股嘉基參與相關商機。
AEC概念股名單、出貨進度及股價表現
| 公司 | 產品與最新進度 | 11/9收盤價 | 近一年漲跌幅 |
|---|---|---|---|
| 貿聯-KY(3665) | AEC線材已出貨,800G產品持續放量,開發1.6T | 1,420元 | -7.5% |
| 佳必琪(6197) | 800G主動式銅纜(ACC)已出貨,官網另列出800G、1.6T AEC產品,AEC量產出貨進度未揭露 | 233.5元 | +63.3% |
| 宏致(3605) | AI高速傳輸線已量產,涵蓋高速連接需求,AEC出貨尚未單獨揭露 | 117.5元 | +70.0% |
| 嘉基(6715) | 開發1.6T AEC,與客戶共同設計及驗證 | 375元 | +320.9% |
| 嘉澤(3533) | 本業為高速連接器,透過持股嘉基近5成間接布局 | 1,705元 | +23.1% |
資料來源:各公司法說會、公開資訊及股價歷史資料;整理:數位時代。近一年漲跌幅以2025年11月10日至2026年11月9日收盤價計算,未還原股利。
貿聯的AEC產品已進入出貨階段。根據2025年11月法說會資訊,貿聯的800G AEC持續放量,並與Credo等晶片供應商合作。本土法人也指出,貿聯是Credo主要的高速線材代工夥伴之一。
值得注意的是,貿聯10月營收達118.46億元,創單月新高,除了AI相關需求,也有收購Interplex Datacom後完整月份營收併入的貢獻。
佳必琪則在800G ACC取得進展,已開始向美系客戶放量出貨;官網也已列出800G、1.6T AEC產品,但AEC實際量產出貨進度,公司尚未揭露。宏致近年透過併購創世紀,強化AI伺服器高速傳輸線與連接器業務,今年第二季開始量產相關線材。嘉基則瞄準更高速的1.6T規格,持續推進AEC產品設計與客戶驗證。
至於嘉澤,主要商機來自持有嘉基近5成股份,本身並非AEC線材的直接供應商。
從產品進度來看,貿聯已有AEC出貨,其他台廠則陸續切入高速銅纜、下一代產品研發與相關供應鏈。 隨著800G向1.6T升級,這些業者能否擴大訂單,將是後續觀察重點。
AEC會被光通訊取代嗎?長期有哪些挑戰?
研究機構認為,未來幾年高速銅纜仍有成長空間。
LightCounting在2024年報告預估,全球高速線材市場到2029年可達67億美元,規模將增至2024年的三倍以上,其中AEC、ACC可望逐步搶占傳統被動式銅纜(DAC)的市場。
TrendForce今年11月5日也預估,2028年Scale-up的光互連頻寬占比將升至近兩成,但機櫃內仍以銅纜為主,NPO與CPO(共同封裝光學)將並存。
不過,AEC的成長速度也可能逐漸放緩。韓國Kiwoom證券9月分析Credo業務時指出,預估其AEC營收今年成長約40%,低於去年約3倍的增幅。這也反映出,即使產品需求持續增加,成長速度仍可能不如前一波。
技術上,AEC適合成本敏感的短距離高速傳輸;光纖則具備傳輸距離長、頻寬擴充潛力高等優勢。隨著傳輸速度提高,若未來CPO等技術進一步導入機櫃內部,部分原本使用AEC的連接,也可能改採光通訊。
貿聯在2025年11月法說會指出,未來成長動能包括AEC持續滲透、1.6T新平台及高壓直流電(HVDC)相關產品。同時,公司也投入光學互連方案開發,布局未來光、銅混合的資料中心架構。
AEC技術大廠Credo同樣擴大光學產品業務,顯示供應鏈已開始同時布局兩種技術。
對台廠而言,短期商機仍來自800G、1.6T升級帶動的高速銅纜需求;長期則要看光通訊的成本、功耗與技術成熟度,是否足以進一步取代機櫃內的銅纜。
延伸閱讀:
資料來源:TrendForce、LightCounting、Seoul Economic Daily
本文初稿為AI編撰,整理.編輯/林育萱