

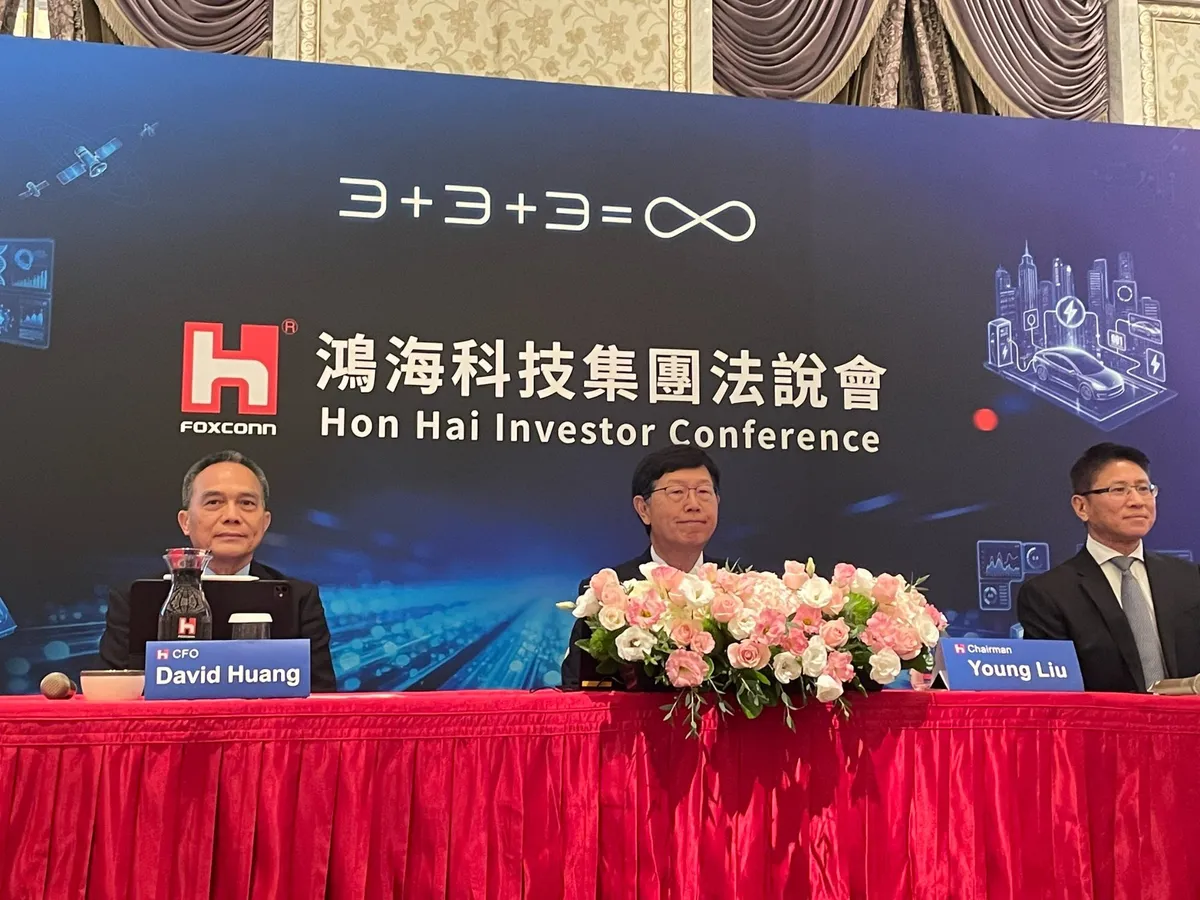

AI伺服器需求究竟還能熱多久?近期市場開始擔憂科技巨頭AI投資過熱、資料中心建置速度跟不上算力需求,但全球電子代工廠龍頭鴻海卻交出超乎投資人預期的成績單。
鴻海11月12日舉行第三季法人說明會,這是疫情後首度恢復實體舉辦,由董事長劉揚偉親自主持。面對市場疑慮,他直言「目前沒有看到AI需求減緩的趨勢」,並預期2027年鴻海AI機櫃出貨仍將維持高雙位數成長。
受惠於AI伺服器需求強勁,鴻海第三季合併營收達3兆156億元,季增19%、年增46%;營業利益1,153.5億元,年增64%,首度突破千億元。歸屬母公司淨利775.24億元,年增34%,每股盈餘(EPS)5.51元。營收與獲利雙雙創下單季新高。
最值得注意的是兩個數字的落差:營業利益成長64%,明顯高於營收的46%。這代表AI伺服器不只把鴻海的營收做大,也開始讓它賺得更多。劉揚偉說:「我們希望看到的結果,就是在AI規模持續擴大的同時,獲利能力也能同步提升。」
毛利率下滑,為何營業利益反創新高?
鴻海正從過去高度仰賴iPhone等消費電子產品的代工廠,轉型為以AI伺服器為主要成長引擎、從零組件到整機都自己做的垂直整合商。
第三季雲端網路產品營收占比達54%,超越消費智能產品的29%,其餘電腦終端產品及元件其他產品分別占12%、5%。隨著新一代AI機櫃陸續量產,雲端網路部門已是鴻海最大營收來源。劉揚偉表示,雲端服務供應商(CSP)持續擴大資本支出,預計未來3至5年,這個占比將進一步提升至6成以上。
不過,鴻海第三季毛利率為6.02%,比去年同期少0.33個百分點,主因是原物料漲價與產品組合改變。營業利益率卻升至3.83%,比去年同期多0.4個百分點。
毛利率下降,營業利益反而創新高的關鍵在於規模經濟。毛利只扣掉材料與製造成本,營業利益還要再扣掉管理、銷售、研發等費用。鴻海財務長黃德才指出,營運規模擴大後費用率下降,加上自動化程度提升,營業利益的成長幅度才會超越營收。
垂直整合則是另一個獲利槓桿。劉揚偉透露,鴻海已能自製一半以上的零組件,不只縮短客戶從開發到量產的時間,也能提高產品附加價值。
AI伺服器的規格愈來愈複雜,電源、液冷散熱、高速連接都得整合在一起。鴻海也看準客戶在AI時代「有機器、沒機房」的速度焦慮,決定從幕後走到台前,做起模組化資料中心生意:把裝機器的房子、水電、冷氣全部包辦,也藉此擴大關鍵零組件業務。
鴻海發言人巫俊毅表示,新一代AI機櫃已開始出貨,自動化程度提高後,生產良率達到高水準,市占率也比上一代機櫃提升。他預期,第四季AI機櫃出貨量將季增高雙位數,帶動AI伺服器營收持續成長。
2027年AI機櫃出貨拚高雙位數成長,ASIC、CPO成新商機
展望後市,鴻海全面上修2026年4大產品部門的全年展望,劉揚偉強調,隨著新一代AI機櫃出貨持續爬升,2027年全年有望維持高雙位數成長,並持續提升全球市占率。
除了輝達GPU伺服器,劉揚偉透露,第三季ASIC伺服器出貨量年增約1.5倍,GPU伺服器則年增約70%。隨著AI應用從模型訓練延伸至推論及AI代理(AI Agent),ASIC需求有機會加速成長。
相較GPU伺服器,ASIC系統往往涉及更多客製化需求,包括主機板、電源、液冷散熱、高速連接及整機設計,正好可以發揮鴻海垂直整合的優勢。
另一個值得關注的布局是共同封裝光學(CPO),劉揚偉認為,AI模型規模及資料傳輸需求持續增加,從電訊號轉向光通訊將是長期趨勢。鴻海累積的微米級精密加工能力,有機會延伸至光纖連接器、光學元件及CPO交換器。
至於市場擔憂的AI投資過熱,以及美國期中選舉後的政策變數,劉揚偉觀察,從終端使用者、CSP到新興雲端服務商(Neocloud,專門出租AI算力的新興業者),算力需求仍然強勁,部分客戶甚至加快既有資料中心的建置,希望盡早將算力投入市場。
他指出,現階段算力需求主要來自大型模型開發商及CSP,未來政府與企業導入AI,也可能形成下一波需求。
劉揚偉也點出兩項變數。第一是供應:晶片、記憶體等關鍵零組件仍然吃緊,預計2027年整體需求仍大於供給,資料中心能否如期建置與部署有待觀察。第二是大環境:政經情勢高度不確定,通膨、利率、匯率的變動都會影響營運,企業的管理能力將更加重要。
責任編輯:李先泰
