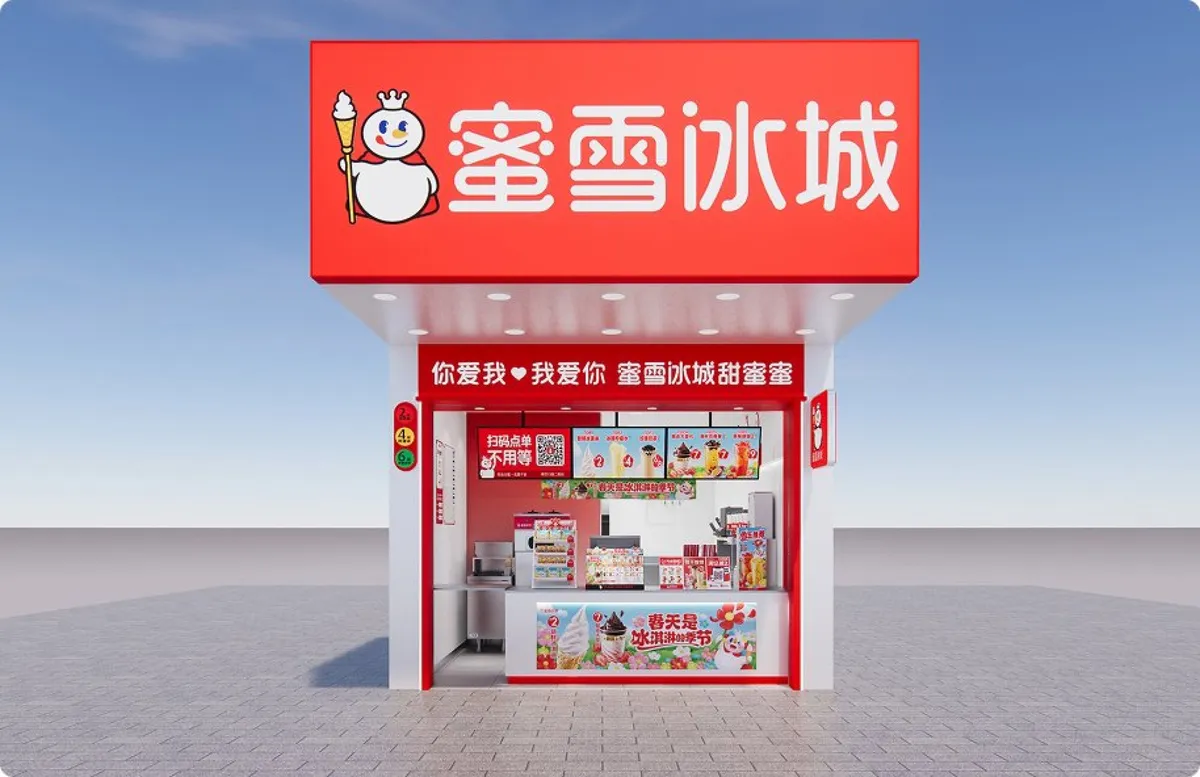

2026年10月初,蜜雪冰城在香港開設的第一家門市、位於旺角的分店突然歇業,招牌拆除、設備搬空,開幕還不到3年就退場。
這個從中國河南起家的平價茶飲品牌,母公司蜜雪集團截至2026年6月底,旗下全球門市已達63,987家,比麥當勞、星巴克都多,店數仍持續增加,獲利卻出現上市後首度衰退。
蜜雪冰城店愈開愈多,為什麼反而賺得更少?問題就出在過去支撐它快速展店的低價加盟模式,正面臨考驗。
蜜雪冰城靠什麼賺錢?97%營收來自「賣商品和設備」
蜜雪冰城1997年從河南鄭州的刨冰攤起家,靠著平價霜淇淋、檸檬水,打進中國中小城市與鄉鎮,逐漸發展成大型連鎖品牌。
不過,蜜雪主要不是靠收加盟費賺錢,而是靠加盟主持續進貨。
蜜雪自建工廠生產糖漿、茶葉等原料,再把原料、包材及設備賣給加盟主。截至2026年6月底,全球共有29,775名加盟主。
2026上半年,蜜雪集團有97.3%的營收來自商品及設備銷售,加盟費與相關服務費僅占2.7%。
也就是說,加盟主開店後,不只要繳加盟費,還得持續向總部購買原料、杯子及其他用品。總部主要靠這些反覆發生的交易創造營收,而不是一次性的加盟費。
蜜雪冰城小檔案
| 項目 | 資訊 |
|---|---|
| 創立時間 | 1997年 |
| 發源地 | 中國河南鄭州 |
| 主力商品 | 平價霜淇淋、檸檬水、茶飲 |
| 主要經營模式 | 加盟連鎖,向加盟主供應原料、包材及設備 |
| 集團旗下品牌 | 蜜雪冰城、幸運咖、鮮啤福鹿家 |
| 全球門市 | 63,987家(2026年6月底,含旗下3品牌) |
| 上市資訊 | 2025年3月於香港上市,股票代號2097 |
蜜雪冰城店數增2成、營收只增2%,平均每店進貨額為何下降?
根據蜜雪集團2026年上半年財報,營收152.2億元人民幣(約新台幣754億元),年增僅2.3%;淨利23.2億元人民幣(約新台幣115億元),反而年減14.7%,是2025年3月上市後首次在半年報出現獲利衰退。
| 財報項目 | 2025上半年 | 2026上半年 | 年增減 |
|---|---|---|---|
| 營收 | 人民幣148.7億元 | 人民幣152.2億元 | +2.3% |
| 淨利 | 人民幣27.2億元 | 人民幣23.2億元 | -14.7% |
| 毛利率 | 31.6% | 30.4% | -1.2個百分點 |
| 全球門市 | 53,014家 | 63,987家 | +20.7% |
金額以人民幣計價;2026上半年營收及淨利約合新台幣754億元、115億元。門市數為蜜雪集團旗下品牌合計。
為什麼店數增加超過2成,營收卻幾乎沒有成長?
以財報商品銷售收入、期間平均加盟店數推算,每家加盟店的年化平均進貨額,從去年同期約55.7萬元人民幣(約新台幣276萬元),降至46.1萬元人民幣(約新台幣228萬元),減少17.2%。
至於進貨額為何減少?蜜雪管理層提出兩個原因:
- 去年外送平台價格戰墊高基期:2025年中國外送平台大打補貼戰,推高門市營業額,今年比較基期偏高。
- 茶飲、咖啡競爭加劇:同業持續壓低售價,影響單店營收表現。
此外,店面過度密集也可能是隱憂。蜜雪在中國的門市已接近6萬家,其中58%位於三線以下城市。當同一區域開出愈多門市,新店可能分走老店的客人,但這是否為單店進貨下滑的主因,仍缺乏直接數據證實。
蜜雪目前已放慢展店速度,2026上半年新開5,455家加盟店,較去年同期7,721家減少近3成。
原料升級、人事成本都在漲,蜜雪冰城淨利衰退15%
營收成長趨緩,蜜雪卻開始增加支出。
2026上半年,蜜雪推動產品升級,將咖啡改為現磨,旗下「幸運咖」也改用低溫鮮奶、烘焙60天內的咖啡豆。原料成本提高,讓集團毛利率從31.6%降至30.4%。
其他費用同樣增加:
- 銷售及分銷開支年增22.9%:主要投入吉祥物「雪王」等品牌IP,以及門市營運支援。
- 行政開支年增39.4%:主要是人力成本增加。
光是這兩項費用,上半年合計就比去年多出約3.8億元人民幣(約新台幣19億元),相當於同期稅前利潤減少金額的近8成。
也就是說,蜜雪這次獲利衰退,不只是加盟店進貨成長放緩,也與總部投入更多資金改善產品、經營品牌有關。
海外市場接連關店、香港旺角首店撐不到3年
海外市場的情況也不樂觀。
蜜雪海外門市從2024年底4,895家,降至2025年底4,467家,2026年6月底再減至4,378家,一年半淨減517家,縮減約一成。
其中,香港的租金尤其考驗蜜雪的低價策略。根據《日經亞洲》估算,以一杯9港元(約新台幣38元)的檸檬水計算,旺角店每月得賣出超過2.2萬杯,營收才足以支付房租,還沒算原料與人事成本。
不過,海外關店不代表蜜雪全面退出國際市場。2026上半年仍進軍墨西哥、吉爾吉斯與巴西,截至6月底,集團門市已遍及17個國家。
| 市場 | 經營問題與現況 |
|---|---|
| 香港 | 租金高昂,旺角首店月租約20萬港元(約新台幣84萬元),開幕不到3年歇業 |
| 越南 | 消費者更重視品質、門市體驗,本土茶飲品牌競爭加劇 |
| 印尼 | 持續調整既有門市,2026上半年店數仍在減少 |
蜜雪冰城股價跌破上市價!低價擴張模式走到瓶頸了嗎?
蜜雪2025年3月以每股202.5港元(約新台幣852元)在香港上市,首日大漲43%,同年6月最高衝至618.5港元(約新台幣2,602元)。
但到了2026年11月16日,收盤價只剩170.1港元(約新台幣716元),較上市價低16%,比歷史高點跌逾7成。
不過,蜜雪並未陷入財務危機。截至6月底,集團持有216.4億元人民幣(約新台幣1,072億元)的現金及理財資產,也沒有計息銀行借款。
加盟體系同樣未出現全面倒店潮。2026上半年雖關閉1,289家加盟店,但占期初加盟店數的比例約2.2%,低於去年同期的2.6%。
真正的考驗,是產品升級能否改善單店銷售。從現磨咖啡、鮮奶到品牌IP,蜜雪已開始投入資金,但成效尚未反映在獲利上。預計2027年3月公布的全年業績,將是觀察這波調整的重要指標。
延伸閱讀
資料來源:蜜雪集團截至2026年6月30日止六個月中期業績公告、Nikkei Asia
本文初稿為AI編撰,整理.編輯/ 林育萱