回批踢踢Tech版 ,PM到底要做啥?
回批踢踢Tech版 ,PM到底要做啥?

前陣子批踢踢科技業版上有一篇文章:「PM到底要做啥」,引起了一些討論,其實內容蠻常看到的,都是工程師(後面簡稱RD)常常會嘴PM的幾個點。

雖然我覺得這些批評常地圖炮,文中被砲轟的其實是「做不好的PM」,而不是「PM這個角色」本身,當然更不代表PM這個角色沒有價值,不過有這樣的評價,PM當然自己也可以思考,是不是沒有找到自己的角色定位,沒有做自己該做的事情,或是在溝通上沒有控制多方的需求以及期待,才會導致雙方錯誤的認知。

以下整理前三名RD最喜歡抱怨PM的點,想要來釐清一下迷思,還有討論PM應該如何思考與自我定位:

抱怨1:出一張嘴不做事

我覺得要看「出一張嘴」是不是真的讓事情推進,或是解決了問題,如果有,其實「出一張嘴」也是一種做事,而且偏偏是許多RD很不喜歡做(或是很難做得好)的事。

許多人可能因為「本來就會說話」、「從小就會和其他人交流聊天」,而忽略「溝通能力」的價值,不認為這是一種專業,但是PM要做的事情,是「在不同時間點,戴上不同帽子,扮演不同角色,和不同的人溝通」,其實和RD的溝通,只佔PM日常溝通的一部分而已,而且越高階的PM,這部份佔越少,因為PM往往還要跟供應商、業務、行銷、老闆、代工廠、客戶、用戶等很多角色溝通,而且厲害PM和菜鳥PM能做到的結果差很多。

shutterstock_782845411_PM.jpg
扮演不同角色與人溝通,是一位PM的必備技能。
圖/ Gorodenkoff via shutterstock

以和RD溝通為例,很多RD會抱怨「PM只會跟RD壓schedule,然後出一張嘴要你做」,很多PM其實會覺得很莫名,PM問RD工時是一種尊重吧?不然要自己漫天亂估嗎?

差別可能在於PM的心態,以及溝通的方法。PM在面對RD時,應該戴上「客戶代表」的帽子,而非「老闆的帽子」。

做為「客戶代表」,重要的目標是讓RD充分知道市場的需求長什麼樣子、為什麼有這樣的需求、背後帶有什麼商業價值,然後「你需要他們的協助來實現這個商業價值」,而不是像老闆一樣要求「畫押,然後做就對了」,甚至沒有畫押,直接押一個死線,必須完成任務。

這種思維的好處,除了讓RD感受到「參與感」,甚至是「英雄感」,而非「社畜感」,讓他們認知到自己的專業能力,才是實現這個願景的重要工具,也可以讓RD從他的角度,提出其他可行的解法。甚至一個團隊合作了一段時間,有了默契,並累積了一些對客戶的認知,有時RD會記得之前聽過的客戶需求,有機會就在程式裡加入一些優化,或是會主動與PM討論解法,這些都能讓整個團隊更進步,也更團結。

反過來講也有些PM會覺得,RD為什麼總是一個口令一個動作,很多顯而易見的設計,沒有講就不做,遇到也不會主動問PM,或是任何事情都要文件定義得清清楚楚才要開工,按表操課。其實,肯按表操課還是好的,慘的是文件最後寫得落落長,但根本沒人看。

其實我認為PM也可以思考,是不是雙方的溝通與合作模式,讓PM少了「為什麼要這麼做」的溝通,習慣讓RD「做就對了」,一旦習慣了這種「接單生產」的合作模式,怎麼能期待對方有對產品的熱情與ownership,主動「多做一步」呢?或是RD吃過虧,「有私下答應過」的功能沒做到,被PM拿出來highlight變羅生門,久而久之就會要求什麼都先更新文件以自保。

其實我覺得這種「公事公辦」,都是雙方合作缺乏互信以及默契的結果,帶來的結果其實是一種資源的浪費,這當然雙方都有責任,要公事公辦也不是不行,但這樣的結果PM一般會比較痛,所以雖然初期的溝通與互信的建立很花時間,但我認為PM最重要的「做事」,應該就是在溝通中搞定多方,而這也跟PM的專業能力有關:如何挖掘真正的「Why」,並傳遞價值、激發熱情,是要有深刻洞察才做得到的。

抱怨2:需求一直改一直改,schedule卻沒變

其實我認為這個問題背後的問題,是資訊不透明,PM沒真正搞懂需求是什麼,心中也沒有商業價值判斷,就很容易變成傳聲筒,擋不住客人或老闆的要求,不過反過來我也必須說,奢望需求一旦確定下來都不會改的人,跟要求程式寫好測過就要沒bug,是一樣的天真呀。

即使「改需求」難以避免,但PM還是有些能控制的方向,減少「人禍」造成的需求變更。

從基本功開始,PM至少要明白客戶或用戶這麼做的「目的」是什麼,因為一般而言,客戶開案的大目標不會有太大的改變,但是對「怎麼實現」會有很多意見,如果雙方可以在目的,也就是「Why」方面先建立共識,其實在後續的「How」如何實現,會更容易聚焦,而且這也會扣回第一點:你如何讓你的團隊真正了解需求,一起做出客戶需要的產品?

shutterstock_364641770_PM.jpg
優秀的PM要能讓團隊理解需求,開發出客戶真正需要的產品。
圖/ sindlera via shutterstock

接著,做到盡量以可視化的方式溝通,例如提供相關範例,確保是不是客戶要的,或是畫出使用流程、大致的介面與行為,讓客戶更清楚做出來是什麼樣子。不然很容易變成「客戶心中的xxx」、「PM心中的xxx」和「RD心中的xxx」完全不一樣的結果(不過誤解還是不可避免,這只是盡量減少「人禍」的可能性)。

當然,PM也要想辦法讓客戶「畫押」,並讓對方知道修改可能需要負擔額外成本,或是增加工時,讓對方理解他們的修改,也是要付出對應的代價的,讓對方的利益和己方一致,往「盡量一開始就釐清需求,不要太多修改」前進。

更厲害的PM會「嗅得出來」哪些地方可能有風險,例如聽到客戶需求講得不太清楚,或是數據不太合理、動機不太合理,或者他是也是轉自第三方(或老闆)的消息或說法,就會有很大的機會,後續有新的資訊跳出來而變動,根據PM嗅出來的「異味」,他會在問題還沒發生時就盡量避免,例如,可以想辦法約到對方老闆,直接溝通需求,不要透過傳聲筒,或者是在討論初期,針對需求提出多種可能實現的proposal,用結果去逼近對方的真正需求。

抱怨3:PM都不懂技術

PM其實會覺得不太公平,技術以及程式怎麼寫,一定是RD最會呀!不過我發現即使是懂技術的PM,還是會被RD嘴不懂,所以我最後已經放寬心了,只要不是寫code的人,會需要RD解釋邏輯的,大概都會被嘴吧!

不過我覺得PM還是有些基本的觀念與認知需要弄懂,不需要會寫程式,但是重點是關於產品設計的know-how、哪邊可能有問題、導致問題的原因是什麼、釐清問題的步驟、不同模組之間的合作或介接關係是什麼等觀念。

這可以協助PM和RD溝通、釐清問題,也可以讓你初步聽到需求時,能很快知道風險與難度在哪裡,快速與客戶做進一步溝通,因為面對客戶時,PM要戴上的就是「開發團隊代表」的帽子了,客戶對於可行性、風險、工期的初步判斷與期待,一般都是先對PM溝通,此時PM若心中有一個大的藍圖,就能很快釐清需求、建立期待。

拿到實體世界來講,假設你要蓋一間房子,PM可能不必有土木師傅或是建築工程師的功力,也不用親自設計出建築設計圖或水電配置圖,但他要有個敏銳度,這邊的施工是不是已經偏離設計圖了,是不是少了防火梯,可能會造成什麼風險?為什麼會這樣?如果硬著頭皮不做會怎麼樣?延宕要花多少錢?要怎麼跟業主溝通?

這樣的PM算「懂技術」嗎?其實我覺得比較像是「專案或產品的know-how」,PM也應該要有認知,對於每一個專案細節,PM一定無法比實際執行的人懂,但是對「全局」的綜觀與掌握,以及A事件若發生,有多大的可能觸發B,PM要怎麼執行C,讓事件的影響變成D,然後要如何、跟那些人溝通等處理流程。

PM的力量

總而言之,我認為PM是資訊的匯總角色,很像任意門,每天一睜開眼睛就是要對接老闆、業務、行銷、開發,甚至是客戶、用戶等等角色,心中有個藍圖,頭上戴著不同的帽子,滿足不同的期待,做著所謂「見人說人話,見鬼說鬼話」的人生,PM需要找到自己的定位,發揮自己的價值,做起事來才會事半功倍。

本文由Evonne Tsai授權轉載自其Medium。

《數位時代》長期徵稿,針對時事科技議題,需要您的獨特觀點,歡迎各類專業人士來稿一起交流。投稿請寄edit@bnext.com.tw,文長至少800字,請附上個人100字內簡介,文章若採用將經編輯潤飾,如需改標會與您討論。

(觀點文章呈現多元意見,不代表《數位時代》的立場。)
關鍵字: #簡報技巧
往下滑看下一篇文章
從商務卡到虛擬財務長,Mastercard如何把支付變成企業決策力

員工自行墊付差旅、採購、雲端訂閱或廣告費,月底再拿著單據報帳;不同部門各自綁定信用卡,企業難以即時掌握支出;員工離職後,若原有付款設定沒有同步移轉,也可能影響後續業務運作。這些看似零碎的支付問題,背後都涉及一個關鍵議題:中小企業能否更有效率的管控資金。

對資源有限的中小企業而言,支付管理不只是財務部門的行政工作,當支出分散、現金流難以預測,甚至連跨境匯款都存在時間與到帳金額的不確定性,企業的營運效率與成長速度都可能受到影響。

為協助中小企業解決上述挑戰,萬事達卡(Mastercard)提供端到端商務解決方案–虛擬卡、車隊卡、跨境匯款服務到Virtual C-Suite,讓支付從單純的交易工具,轉化為企業管理資金與做決策的基礎。

以商務卡結合虛擬卡,讓每一筆支出更可控

Mastercard台灣區董事總經理陳懿文指出,中小企業目前常見的支付方式主要是信用卡與轉帳,若大量依賴員工代墊,不僅增加報帳與核銷成本,也讓企業難以即時掌握整體支出。「導入商務卡後,企業可以將原先分散在員工身上的支出收回企業管理,同時,進一步設定使用規則,例如限定交易商家、金額、消費類別、使用期間或國家,讓企業對資金使用建立更細緻的控管機制。」

除了支付管理,商務卡也能進一步降低企業日常營運成本。陳懿文表示,商務卡持卡人可透過商務優惠計畫Easy Saving Specials,取得Google Workspace、Shopify、LinkedIn、Notion、Sixt、 Agoda等品牌優惠,涵蓋雲端服務、電商營運與數位行銷等企業常見支出。

虛擬卡的In Control平台則讓支付管理變得更精準。例如,企業可以針對特定通路建立虛擬卡號,讓員工綁定手機支付差旅費;也可以針對單筆訂單產生一次性虛擬卡號,直接將付款與訂單串聯,後續再透過虛擬卡號進行核銷與對帳,降低人工處理成本。

透過Commercial Connect API,企業可以把虛擬卡功能整合進既有的企業資源規劃(ERP)系統、採購或費用管理系統,從發卡、付款到後續管理,都能在原本熟悉的平台上完成。目前相關方案已整合SAP Concur、SAP Taulia、Pay4You、Grasp Technologies與Kresus等平台,也支援企業自行建置的客製化ERP系統。

#2 萬事達卡
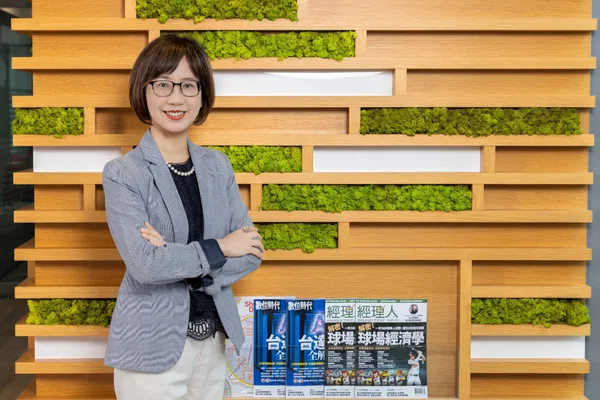
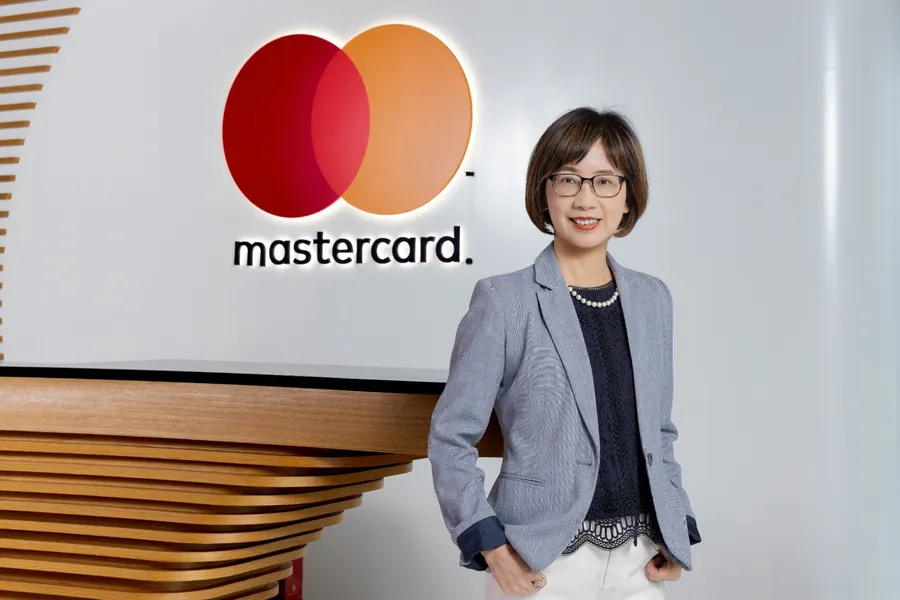
Mastercard台灣區董事總經理陳懿文:「我們以每年1,750億筆交易的資料為基礎,將中小企業每一個進出與支付節點問題,逐步設計出不同的解方,一步步實踐『支付至簡,商業致遠』的願景。」
圖/ 數位時代

從車隊卡到跨境匯款,助中小企業降低營運不確定性

對物流、運輸等擁有大量車輛的企業來說,加油、維修是每天都會發生的固定支出,過去,不同加油站可能需要不同儲值卡,管理不易,也可能因支付問題影響車輛調度與運輸,導入Mastercard的車隊卡後,問題不復存在。

企業可以限定卡片只能用於加油、維修、停車等特定商用項目,並進一步將卡片與車號或駕駛人建立關聯,例如一張卡對應一台車或一位駕駛,或讓駕駛人以虛擬卡支付車輛所需費用。對企業來說,這不只是換一張卡,而是把原本分散的車隊支出納入同一套管理架構,在維持車輛正常運作的同時,也提高資金使用的透明度。

同樣的邏輯,也延伸到日益增加的跨境匯款需求。隨著中小企業將業務版圖擴展到海外市場,對跨境匯款的需求將隨之攀升,若仍以傳統的方式進行跨境匯款,不僅得等候長達1到3天的匯款時間、也常因為中轉銀行收取費用導致到帳金額有落差,更不用說即時追蹤匯款進度,一旦款項延遲或金額出現落差,就可能進一步影響對帳與供應鏈運作。

為解決上述挑戰,Mastercard推出Mastercard Move,讓中小企業可以輕鬆掌握每一筆匯款的狀態,以更有效率的方式完成跨境匯款,全球60%的市場可於1小時內到帳、95%的市場1天內可到帳,同時,以全額到帳降低到帳金額不確定帶來的營運風險。

從掌握現在到預見未來,Mastercard用Virtual C-Suite把數據變成經營洞察

協助中小企業以商務支付方案優化支付與資金管理後,Mastercard接下來思考的是,知道錢花在哪裡後,若能進一步知道未來會發生什麼,創造的商業價值更高。如果支付數據不只是用來對帳,而能進一步回答「未來現金流會怎麼變化」、「現在適不適合擴張」、「企業的成長速度是否落後同業」,支付的價值就會從管理工具進一步提升為決策工具。

而這也是Mastercard會推出Virtual C-Suite的原因,目標是讓資源相對有限的中小企業也可以透過數據分析洞悉未來局勢。

萬事達卡
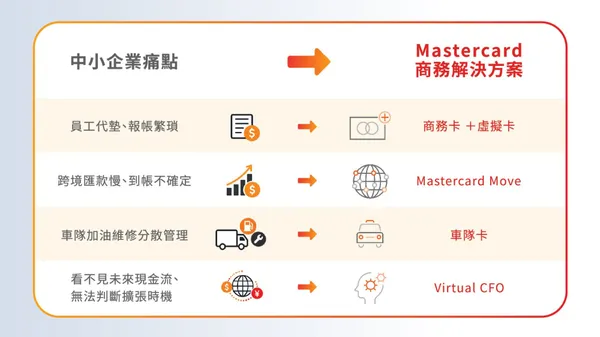
面對中小企業痛點,Mastercard提供全方位的解決方案。
圖/ 數位時代

陳懿文表示:「我們以每年1,750億筆交易的資料為基礎,再結合企業自身的財務數據推出Virtual C-Suite服務,其中預計Virtual CFO功能將在今年底於特定市場試點營運。中小企業只要將銀行與交易等數據上傳到平台、或者是透過API串聯財務系統或發卡行的網路銀行,即可協助企業掌握財務健康、預測現金流,以及進行同業比較。」

Virtual CFO就像中小企業虛擬財務長,透過對話式問答,不僅能從支付數據中找出企業忽略的議題,還會提供可執行的專業建議,讓企業看見下一步,進而提升營運韌性與績效。

舉例來說,一家餐廳營收持續成長,卻可能因為平台款項較晚入帳、食材需要即時付款,造成現金流壓力;對餐廳營運者來說,問題倒不是「有沒有賺錢」,而是「錢什麼時候進來」的現金流管理,Virtual CFO在協助其挖掘出這個議題後,將進一步從收付款週期找出落差,再協助企業評估付款條件、付款時間等調整方式。

同樣的情況也可能發生在企業擴張時。接到新客戶或大訂單,看起來是成長機會,但如果資金準備不足,反而可能增加營運壓力,透過Virtual CFO,企業可以預測未來現金流,再決定是否擴張據點,以及確切的時間。同業比較則提供另一個分析角度,舉例一家自行車店的年營收成長15%,單看數字會覺得營收數據亮眼;但若Virtual CFO進一步比較同業數據後發現平均成長率是30%,將重新思考成長速度,建議主推商品、調整客單價,以及進行相應的行銷投入。

從商務卡到虛擬財務長,Mastercard提供的不是單一產品,而是一套隨企業成長逐步疊加的支付管理層次——先把分散的支出收回可控範圍,再透過數據預見現金流與擴張時機。對於還在用員工代墊、多張信用卡管理支出的中小企業來說,第一步不必等到導入Virtual CFO,從申請一張商務卡、設定使用規則開始,就能踏出第一步。從商務支付方案到Virtual CFO服務,Mastercard致力實踐「支付至簡,商業致遠」的願景:當支付流程更簡單、資金流向更透明,數據便能成為企業決策的依據,協助中小企業從掌握當下,進一步預見未來。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓