使用者經驗其實不是一門專業
使用者經驗其實不是一門專業

為什麼要這麼說呢?

因為 使用者經驗(User Experience) 跟企業管理一樣,其實是很描述性用語。 使用者經驗是用來形容一種產品開發的理想結果 ,就好像企業管理是用來形容企業經營的理想狀態一樣,這種「專業領域」其實除了一些基本的研究方法和彙整框架外,並沒有什麼固定的方法論作為理論基礎。

因此,將使用者經驗當作機器學習、行為經濟學甚至認知心理學一般的學術或專業領域來看待,其實是誤解了使用者經驗領域的本意,也錯將一些抽象概念當作專業技能在傳授,這反而有礙使用者經驗領域在台灣的發展。

要討論使用者經驗,應以產業為主 。那些什麼使用者訪談方法、交叉測試方法、線圖構圖方法等,其實都只是從很多其他專業領域嫁接過來的方法論,到底什麼方法論適用於何產業, 其實往往都是決定於該領域的營運模式、法律規範、市場經濟環境等因素,以及跟運籌、視覺、軟體工程、統計學、行銷、業務等專業人才的合作關係 。

B2C的生態效度問題

在基本的研究方法中,許多研究人員都會討論到內部、外部,與生態效度等幾個名詞。內部效度討論的簡單而言是 實驗本身邏輯上的合理性 ,外部效度通常是討論 在本實驗外其他樣本是否也會觀察到同樣的現象、得到同樣的結論 。

那生態效度呢?

通常討論的是 實驗得到的結果是否適用於許多實驗者無法掌控的「自然產生」的樣本 。

在科技業,通常討論到B2C的時候,不管是在行銷、產品還是設計上的資料採集和分析,通常都會碰到很嚴重的生態效度問題。

shutterstock_1024344034_online shopping.jpg
圖/ William Potter via shutterstock

延伸閱讀:「使用者體驗」是下一個競爭戰場!零售數位轉型不得不掌握的三大觀念

換句話說,就是在大部分的情況下,不管是在O2O、電商還是民生消費App,通常我們需要的使用者直接反饋都幾乎不可能達到。首先,因為使用者在訪談中的描述行為跟實際使用通常都有很大的差異(另外可參考霍桑效應);再來,如果是透過問卷的方式,通常會給回饋的都是極端值(「非常喜歡」或是「非常不喜歡」),樣本本身會受到自我篩選的問題;最後,在很多B2C產業中,如果競爭對手太多(替代性太高)或使用者習慣不登入,那就算要被動式的觀察使用者足跡效果都有限。

在B2C產業中,菜鳥使用者經驗設計師常常犯的錯誤就是 認為什麼問題都可以從「使用者訪談」著手 。而事實上不管在O2O還是電子商務中,每位使用者的價值相對於B2B超級低,而且又因為先前談到的訪談環境破壞樣本生態效度的問題,基本上不太可能投資可觀資源在進行使用者訪談這種超高人力成本,又不見得會有足夠參考價值的工作流程上。

而光是上述這一點,就打破了很多科技人對於使用者經驗的想像了。

在B2C中,最後為何還是以客戶資料管理(Customer Data Platform,CDP)去著手,先從大量的事件資料中去篩掉噪音、觀察趨勢,再去設計實驗。

重點來了,很多人在B2C領域進行所謂的實驗時,認為用免費的GA(Google Analytics)和Google Optimize進行A/B兩個版本的介面測試。這種觀念其實有一大致命傷: 在大部分的使用者情境中,使用者是有某種明確意向(Motive)的 。如果純粹是從介面上去將使用者分流,分出的資料雜訊很多,而在B2C產業,很多的產品功能的數據改善幅度常常都是個位數、甚至幾個小數點,如果分出來資料雜訊很多,那基本上這種樣本比較也多半是無效的。

獲取新客戶_new customer_shutterstock_411602617.jpg
圖/ shutterstock

比較有效的工具還是要仰賴Mixpanel、Amplitude這類的CDP為主,而其昂貴的費用,很不幸地,就是進行B2C使用者經驗工作該繳的學費。

總而言之,B2C的使用者經驗工作,很多是奠基於在大量低含金量的使用者資料中進行分析篩選來進行很多產品、設計和營運的決策判斷。所謂的「 Growth hacking 」噱頭詞,其實大部份在做的也是大同小異的事情。

B2B的業務營運多元性

講完B2C,現在來聊聊B2B與企業用解決方案中的使用者經驗。

B2B相當不同的地方就是 使用者通常單位含金量很高 ,而相對而言,要置入去了解這些人的工作內容和使用者情境,因為畢竟是組織內的人與人互動居多,所以還算相對容易。

但是,B2B的使用者經驗工作最常被低估的,就是隔行如隔山的業務模式差異。以使用者訪談為例,適用的情境就多了許多。

先講比較明顯的例子好了,在歐美,員工很忌諱公司使用個人通訊資料去聯絡員工,反之亦然,公司也不希望員工用私人的通訊方式去聯絡其他員工和客戶。因此要做企業用解決方案,光是個人資料和商業機密訊息的保護,就可能是採購的重要決策。現在甚至很多的企業會要求跟已經存在的資料保護和驗證機制,不管是單一登入、內部訊息平台還是VPN,直接進行整合,而不願意把更多的權限和資料授權於另一家廠商處理。(這文化在包括台灣的亞洲,基本上是完全不存在)

圖一.1
圖/ shutterstock

延伸閱讀:Cookie消亡,企業「讀心術」失靈!Verizon推出新解法,能解決廣告主的焦慮嗎?

因此,在進行B2B的產品開發和使用者經驗工作,了解該行業企業所使用的軟體和資料平台,並且與其密切整合,可以算是最可貴的經驗和核心技能。

除此外,在美國如果要做任何育嬰或是基礎教育相關的事業,都會碰上所謂的COPPA(兒童線上隱私保護法),其限制又會根據各州州法和每個學區、組織的作業方式不同再進一步緊縮,因此不單單直接使用者觀察需要經過許多的嚴格審查(通常是調查研究者是否有前科),兒童使用者資料與線上足跡在許多情況下是無法被收集彙整的。

這代表什麼呢?

當特定的產業行規、企業政策或是政府法令對資料採集、分享和分析進行規範,許多工作就必須透過企業或是組織內部的合格人員來進行,而這當然也多增加了一個使用者經驗工作者需要考慮的環節。

最後,要把B2B的使用者做好,知道每個產業,如不同國家的金融、能源、教育、醫療等產業的一堆瑣碎的法規、行規和營運模式,才是最重要的無形人力資產。

責任編輯:文潔琳、陳建鈞

《數位時代》長期徵稿,針對時事科技議題,需要您的獨特觀點,歡迎各類專業人士來稿一起交流。投稿請寄edit@bnext.com.tw,文長至少800字,請附上個人100字內簡介,文章若採用將經編輯潤飾,如需改標會與您討論。

(觀點文章呈現多元意見,不代表《數位時代》的立場)
關鍵字: #B2B #使用者經驗
往下滑看下一篇文章
從商務卡到虛擬財務長,Mastercard如何把支付變成企業決策力

員工自行墊付差旅、採購、雲端訂閱或廣告費,月底再拿著單據報帳;不同部門各自綁定信用卡,企業難以即時掌握支出;員工離職後,若原有付款設定沒有同步移轉,也可能影響後續業務運作。這些看似零碎的支付問題,背後都涉及一個關鍵議題:中小企業能否更有效率的管控資金。

對資源有限的中小企業而言,支付管理不只是財務部門的行政工作,當支出分散、現金流難以預測,甚至連跨境匯款都存在時間與到帳金額的不確定性,企業的營運效率與成長速度都可能受到影響。

為協助中小企業解決上述挑戰,萬事達卡(Mastercard)提供端到端商務解決方案–虛擬卡、車隊卡、跨境匯款服務到Virtual C-Suite,讓支付從單純的交易工具,轉化為企業管理資金與做決策的基礎。

以商務卡結合虛擬卡,讓每一筆支出更可控

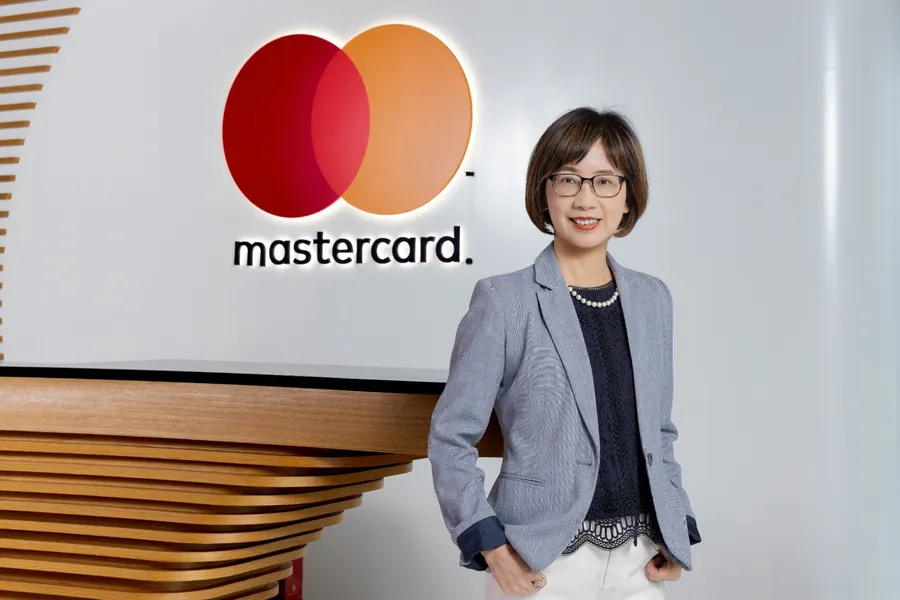
Mastercard台灣區董事總經理陳懿文指出,中小企業目前常見的支付方式主要是信用卡與轉帳,若大量依賴員工代墊,不僅增加報帳與核銷成本,也讓企業難以即時掌握整體支出。「導入商務卡後,企業可以將原先分散在員工身上的支出收回企業管理,同時,進一步設定使用規則,例如限定交易商家、金額、消費類別、使用期間或國家,讓企業對資金使用建立更細緻的控管機制。」

除了支付管理,商務卡也能進一步降低企業日常營運成本。陳懿文表示,商務卡持卡人可透過商務優惠計畫Easy Saving Specials,取得Google Workspace、Shopify、LinkedIn、Notion、Sixt、 Agoda等品牌優惠,涵蓋雲端服務、電商營運與數位行銷等企業常見支出。

虛擬卡的In Control平台則讓支付管理變得更精準。例如,企業可以針對特定通路建立虛擬卡號,讓員工綁定手機支付差旅費;也可以針對單筆訂單產生一次性虛擬卡號,直接將付款與訂單串聯,後續再透過虛擬卡號進行核銷與對帳,降低人工處理成本。

透過Commercial Connect API,企業可以把虛擬卡功能整合進既有的企業資源規劃(ERP)系統、採購或費用管理系統,從發卡、付款到後續管理,都能在原本熟悉的平台上完成。目前相關方案已整合SAP Concur、SAP Taulia、Pay4You、Grasp Technologies與Kresus等平台,也支援企業自行建置的客製化ERP系統。

#2 萬事達卡
Mastercard台灣區董事總經理陳懿文:「我們以每年1,750億筆交易的資料為基礎,將中小企業每一個進出與支付節點問題,逐步設計出不同的解方,一步步實踐『支付至簡,商業致遠』的願景。」
圖/ 數位時代

從車隊卡到跨境匯款,助中小企業降低營運不確定性

對物流、運輸等擁有大量車輛的企業來說,加油、維修是每天都會發生的固定支出,過去,不同加油站可能需要不同儲值卡,管理不易,也可能因支付問題影響車輛調度與運輸,導入Mastercard的車隊卡後,問題不復存在。

企業可以限定卡片只能用於加油、維修、停車等特定商用項目,並進一步將卡片與車號或駕駛人建立關聯,例如一張卡對應一台車或一位駕駛,或讓駕駛人以虛擬卡支付車輛所需費用。對企業來說,這不只是換一張卡,而是把原本分散的車隊支出納入同一套管理架構,在維持車輛正常運作的同時,也提高資金使用的透明度。

同樣的邏輯,也延伸到日益增加的跨境匯款需求。隨著中小企業將業務版圖擴展到海外市場,對跨境匯款的需求將隨之攀升,若仍以傳統的方式進行跨境匯款,不僅得等候長達1到3天的匯款時間、也常因為中轉銀行收取費用導致到帳金額有落差,更不用說即時追蹤匯款進度,一旦款項延遲或金額出現落差,就可能進一步影響對帳與供應鏈運作。

為解決上述挑戰,Mastercard推出Mastercard Move,讓中小企業可以輕鬆掌握每一筆匯款的狀態,以更有效率的方式完成跨境匯款,全球60%的市場可於1小時內到帳、95%的市場1天內可到帳,同時,以全額到帳降低到帳金額不確定帶來的營運風險。

從掌握現在到預見未來,Mastercard用Virtual C-Suite把數據變成經營洞察

協助中小企業以商務支付方案優化支付與資金管理後,Mastercard接下來思考的是,知道錢花在哪裡後,若能進一步知道未來會發生什麼,創造的商業價值更高。如果支付數據不只是用來對帳,而能進一步回答「未來現金流會怎麼變化」、「現在適不適合擴張」、「企業的成長速度是否落後同業」,支付的價值就會從管理工具進一步提升為決策工具。

而這也是Mastercard會推出Virtual C-Suite的原因,目標是讓資源相對有限的中小企業也可以透過數據分析洞悉未來局勢。

萬事達卡
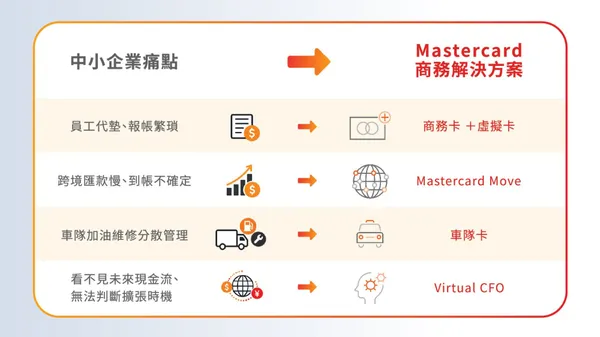
面對中小企業痛點,Mastercard提供全方位的解決方案。
圖/ 數位時代

陳懿文表示:「我們以每年1,750億筆交易的資料為基礎,再結合企業自身的財務數據推出Virtual C-Suite服務,其中預計Virtual CFO功能將在今年底於特定市場試點營運。中小企業只要將銀行與交易等數據上傳到平台、或者是透過API串聯財務系統或發卡行的網路銀行,即可協助企業掌握財務健康、預測現金流,以及進行同業比較。」

Virtual CFO就像中小企業虛擬財務長,透過對話式問答,不僅能從支付數據中找出企業忽略的議題,還會提供可執行的專業建議,讓企業看見下一步,進而提升營運韌性與績效。

舉例來說,一家餐廳營收持續成長,卻可能因為平台款項較晚入帳、食材需要即時付款,造成現金流壓力;對餐廳營運者來說,問題倒不是「有沒有賺錢」,而是「錢什麼時候進來」的現金流管理,Virtual CFO在協助其挖掘出這個議題後,將進一步從收付款週期找出落差,再協助企業評估付款條件、付款時間等調整方式。

同樣的情況也可能發生在企業擴張時。接到新客戶或大訂單,看起來是成長機會,但如果資金準備不足,反而可能增加營運壓力,透過Virtual CFO,企業可以預測未來現金流,再決定是否擴張據點,以及確切的時間。同業比較則提供另一個分析角度,舉例一家自行車店的年營收成長15%,單看數字會覺得營收數據亮眼;但若Virtual CFO進一步比較同業數據後發現平均成長率是30%,將重新思考成長速度,建議主推商品、調整客單價,以及進行相應的行銷投入。

從商務卡到虛擬財務長,Mastercard提供的不是單一產品,而是一套隨企業成長逐步疊加的支付管理層次——先把分散的支出收回可控範圍,再透過數據預見現金流與擴張時機。對於還在用員工代墊、多張信用卡管理支出的中小企業來說,第一步不必等到導入Virtual CFO,從申請一張商務卡、設定使用規則開始,就能踏出第一步。從商務支付方案到Virtual CFO服務,Mastercard致力實踐「支付至簡,商業致遠」的願景:當支付流程更簡單、資金流向更透明,數據便能成為企業決策的依據,協助中小企業從掌握當下,進一步預見未來。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓