接連進軍保險、信貸,解密街口的金融生態圈藍圖!如何做出差異化?

新的科技加上疫情衝擊,讓擁有數百年歷史的保險產業逐漸出現改變。金管會在2014年開放線上投保;疫情下,也開放用視訊方式取代親晤親簽,保險業務員也逐漸轉向在線上平台提供服務。

而台灣人有多愛買保險?根據保發中心及Swiss Re在2020年的統計資料,台灣的保險滲透度位居全球第二;國內總保費收入也在全球排名第十、亞洲第四。

街口進軍保險,曾一度想自己申請執照

現代人都希望金額小、規定簡單的險種最好可以線上搞定。LINE Pay、Pchome以及街口支付,這些電商及支付品牌,都開始賣起保險,背後有兩大原因,首先,這些品牌有足夠的會員數、流量;第二,這些App上都有完善的金流功能,可以讓用戶繳款。

線上賣保險並不是新鮮事,大家比較的,是誰的功能最好用。今年10月,街口支付跟「bolttech保特保險經紀人」合作,在App內開闢了「保險專區」,主打從投保到付款,最快三分鐘就能完成。

綜觀現在市面上,有許多的電商、零售、支付業者,都有在App內新增投保功能,但多數式採取「導流、跳轉」模式,也就是用戶雖然可以在App內看到投保的按鈕,但最終要投保時還是必須跳轉到保險公司網站,完成剩餘的步驟。

原因是,這些業者並沒有保險執照,依照規範不能直接販售保險商品,是使用體驗上的一大痛點,「這不是街口想做的!」產品長范庭甄說。

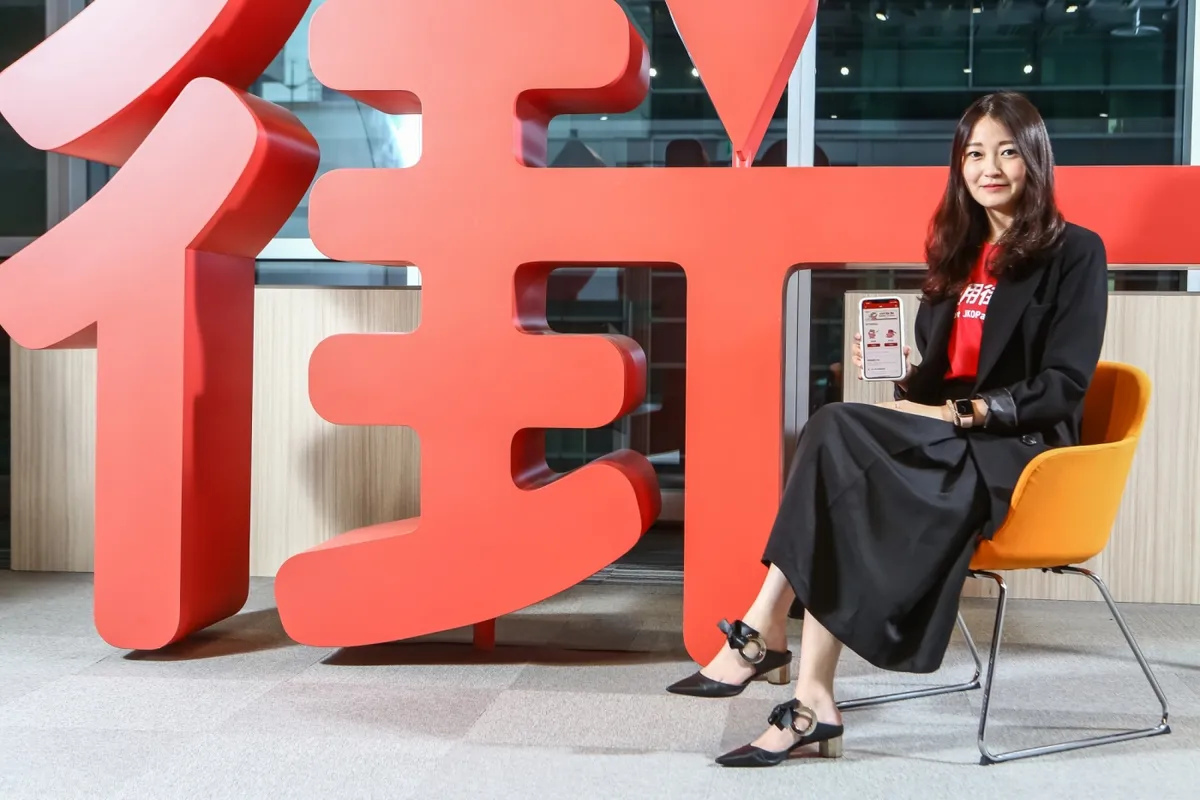
范庭甄_街口產品長
街口產品長范庭甄回憶,為了打造保險產品,內部曾一度考慮,要自己去申請牌照。
圖/ 蔡仁譯

為了不想讓投保時,頁面跳來跳去,街口曾有一度想自己去申請保險公司牌照,後來內部意識到,金融產業要跨足其他陌生領域,並不是把資金準備好就可以,而是對於法遵、內控程序等等的專業領域Know-how,「這才是成本最高的事情。」

街口擅長的是支付,不是保險,范庭甄補充:「我們不太可能想做旅遊,就去開一家旅行社吧」。於是,團隊很快打消自己申請保險執照的念頭,因緣際會下,街口跟「bolttech保特」搭上線。

街口端出兩大差異

范庭甄解釋,「bolttech保特」是一家保險經紀人公司,跟一般保險公司不同的是,保險經紀人公司主要的功能是替消費者分析保單,找出最適合的產品,因此,可以一次販售多家保險公司的產品,也就是說,街口不需要跟一大堆保險公司談合作,就能讓產品多元性最大化,這是跟同業的第一個差異。

「沒有跳轉感的體驗」則是第二個差異,內部花了很多時間,重新設計投保流程,讓用戶最終投保時,盡可能沒有離開街口App的感覺;商業模式方面,街口依法不能販售保險,所以也不能從中抽成。范庭甄表示,目前跟「bolttech保特」之間是屬於廣告合作,舉例來說:客戶在在保險專區中有貢獻點擊,就能抽取廣告費用。

街口支付
豐富保險產品、沒有跳轉感的投保體驗,是街口保險專區的兩大優勢。
圖/ 蔡仁譯

目前,街口「保險專區」以販售疫苗險為主,接下來,會規劃推出車險等,跟交通有關的險種,或是販售街口獨家的產品組合,做出市場的區隔性。

比較大的挑戰是,目前並非所有險種都有開放線上投保,必須要由保險公司向主管機關提出申請,意味著未來街口若想要販售更多的保險產品,合作的保險公司也需要具備一定的數位化基礎,才能順利串接。

打造金融生態圈,胡亦嘉三年前就想做

電子支付業者賺錢的方式,是從每一筆交易中,抽取一定比例的手續費,過去4~5年,業者還花費資源做行銷推廣,幾乎沒有業者賺錢。

隨著電支用戶在今年突破一千萬,業者以本身App流量為基礎,嘗試推出更多不同的服務,各家業者採取的策略不太一樣。以LINE Pay Money來說,優勢是LINE本身社群的基礎,在行銷、會員經營上玩法較多,同時也跟高雄捷運合作,可以用LINE Pay Money掃碼搭車。

街口的策略,則是聚焦在金融服務上,創辦人胡亦嘉早在2018年,就想推出「託付寶」,產品特色是用戶可透過行動支付購買基金,並隨時提領贖回,當時的規劃,就能看出野心。

今年七月,新版《電子支付》條例正式上路,新增了外幣買賣、小額匯兌、買賣基金等功能,也就是除了支付,電支業者可以提供更多服務。經過這些年的調整,范庭甄說,保險功能算是街口金融生態圈(JKO Fintech Hub),第一個正式產品,接下來,會在街口現有的用戶基礎下,推出更多金融服務。

街口支付
圖/ 街口支付

第二款產品,也在11月份推出,街口跟凱基銀行合作,推出第二個產品「店家貸」,向街口上合作的店家,提供小額貸款。街口串接凱基銀行數位信貸API,並以街口電子支付收款紀錄作為財力證明,加速審核速度。這類模式是否能成功,就看未來是否能通過市場考驗了。

責任編輯:錢玉紘
往下滑看下一篇文章
台灣數位安全發展協會揭打詐盲點:截圖難當證據,AI加b-JADE讓數位足跡可驗證

重點一:數位詐騙生命週期極短,打完一波就轉移陣地,「下架」只處理了眼前的內容,處理不了事後追查。

重點二:台灣數位安全發展協會以AI蒐集、分類詐騙廣告,九成以上工作可由AI完成,最終判斷仍保留人工背書。

重點三:透過司法聯盟鏈b-JADE,只把資料的「數位指紋」上鏈存證,原始資料另行保存,目標是降低被害人的訴訟舉證成本。

一則可疑的投資廣告被檢舉、下架,帳號也停權了,多數人以為事情就此結束。真正麻煩的是,廣告消失的那一刻,追查詐騙集團的線索也可能跟著消失。

為了補上這個缺口,台灣數位安全發展協會正與司法聯盟鏈「b-JADE」合作,替詐騙相關資料做存證。b-JADE是一套以區塊鏈為基礎的司法存證機制,只有通過程序認證的單位才能提供上鏈服務;資料一旦上鏈,任何改動都會留下痕跡。白話說,就是替數位證據貼上「封條」,讓證據從蒐集到進入法庭,都能驗證有沒有被動過手腳。

詐騙廣告下架,為什麼還不夠?

原因在於數位詐騙的生命週期太短,下架只能處理眼前的內容。台灣數位安全發展協會理事長劉彥伯指出,傳統電話詐騙一套劇本可以拉長到半年、甚至一年;數位詐騙則像打游擊,一波結束就移往下一個平台,從廣告、社群到另一個App,一路跨平台引導被害人。

更大的問題是證據跟著斷線。被害人發現受騙時,可能已是半年後,手上通常只留得住最末端的匯款與聯絡紀錄,最初看過哪則廣告、點進哪個網站,早已消失。等到一、兩年後警方抓到詐騙集團,對方就能在法庭上反問「你怎麼證明我投過這則廣告?」劉彥伯以假設情境說明,一個集團原本可能詐騙了30億元,最後因證據不足,認定金額只剩幾千萬甚至幾百萬元。

不過,詐騙活動都會留下數位足跡,包括投放帳號、代理商、投放時間、運作國家與網址註冊紀錄,只要事先保存,日後調閱就「有憑有據」。

台灣數位安全發展協會
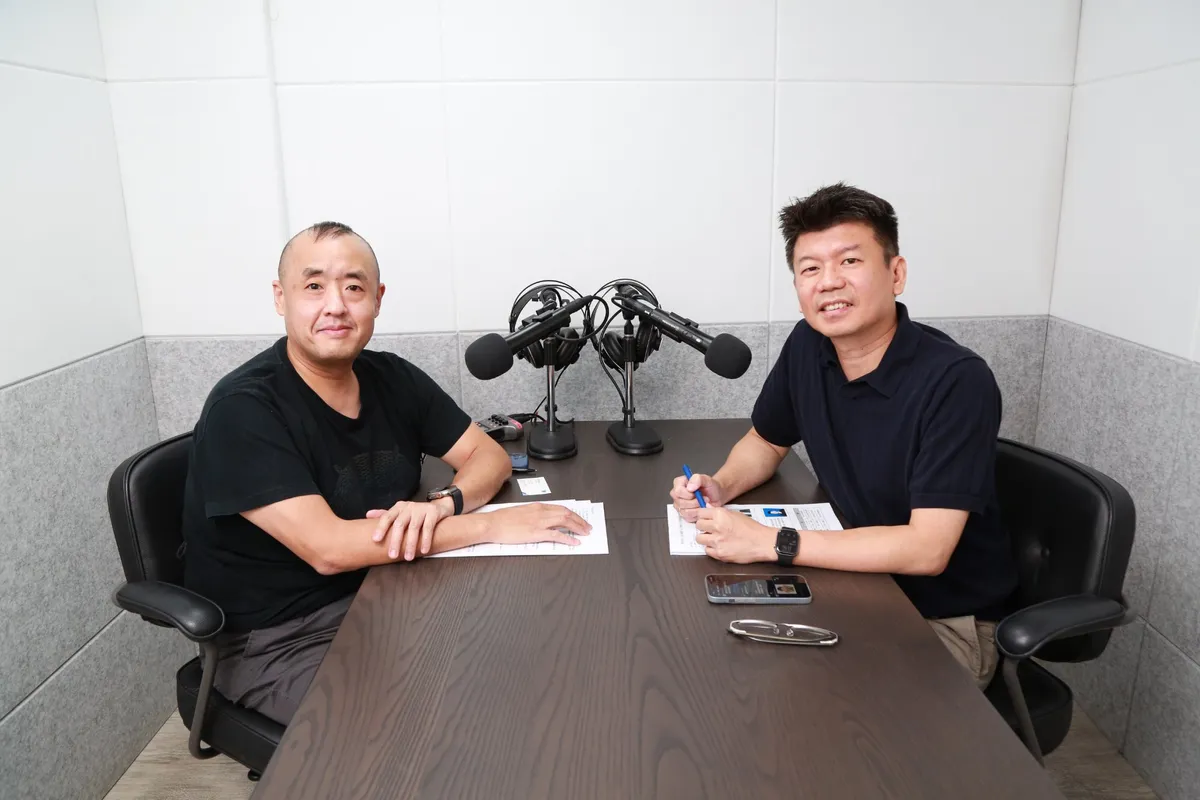
台灣數位安全發展協會理事長劉彥伯
圖/ 數位時代

AI都這麼強了,為什麼還要先做資料治理?

台灣數位安全發展協會的核心主張是:好的資料分析,從好的資料治理開始。所謂資料治理,就是把散落在各平台、格式不一的碎片資料,整理成來源清楚、格式一致、可以互相比對的資料。協會先確認每筆公開資料的來源、時間、權限、版本與隱私,再標上事件分類、風險評估、曝光平台、投放者與網址等標籤,才能找出彼此關聯、還原詐騙網絡。

根據協會的實證簡報,系統在一段監測期間內掃描309.5萬則廣告,通報62.8萬則(約占20%),投放當日偵測率達99.21%。劉彥伯也提到,協會與資安院、數位發展部在打詐通報查詢網的合作中,判斷率接近百分之百。

那還需要人嗎?答案是需要。現行法律仍要求有人為判斷結果背書負責,加上詐騙劇本會隨被害人的回應即時調整,因此協會讓AI處理九成多的工作,最後由人做判斷。

截圖不能當證據?b-JADE如何替詐騙證據貼上「封條」

在AI改圖越來越容易的今天,單純截圖很難在法庭上證明自己沒被竄改過。劉彥伯的比喻是:截圖比較像「我那天真的看過,還拍了一張照片」;可信存證則是把證物放進有封條、有時間、有編號、有保管紀錄的證物袋,「重點不是有沒有留下東西,而是未來能不能驗證這是不是當時那一份」。

這也是b-JADE派上用場的地方,但並不是把所有資料都放上區塊鏈。協會把原始資料與AI分析結果,保存在權限受管控的系統裡,只把每份資料的「數位指紋」交給b-JADE存證。數位指紋的特性是,內容只要有任何改動,指紋就會完全不同,因此能證明資料沒被動過;需要時,再經授權調閱原始資料,兼顧隱私與驗證。依b-JADE規範盤點,協會既有流程已符合19項要求,其餘7項缺口也逐步補強,例如存證時間改採具公信力的標準時間來源,不再依賴電腦本機。

防詐能從事後追查走向事前預警嗎?

可以,協會正把存證從被害人受騙後,往前推到「主動式上鏈」:AI判定高風險的內容,先一步蒐集存證,不必等到有人受害。

小農是第一個場景。許多消費者在網路上支持小農,錢最後卻流進冒名的詐騙集團。協會因此與農業部合作推出「農本人」系統,讓小農自行登錄銷售管道與社群帳號形成白名單,再結合AI蒐集的黑名單,一旦遭冒名就能第一時間發現並報案。這套模式未來也可延伸至網路霸凌、性私密影像等案件。

制度面也在加速。2026年8月,司法聯盟已開設認證專班,邀集司法院、法務部、高檢署、調查局與警政署相關人員受訓,相關存證應用預計明年正式推出,時程仍待聯盟拍板。

劉彥伯坦言,目前從蒐集、分案到下架的流程仍然冗長,技術正好能在保留人為背書的前提下縮短流程。他在《數位關鍵字》節目尾聲留給聽眾的一句話是:「數位安全不只是技術工具,也涉及資料的可信、法遵治理與跨領域合作。」當AI幫人更快找到線索,經得起驗證的資料,將讓每一位被害人在法庭上多一分底氣。

台灣數位安全發展協會
台灣數位安全發展協會理事長劉彥伯認為,可信存證的重點不是留下東西,而是未來能被驗證。
圖/ 數位時代

常見問答
Q1:詐騙廣告被下架後,還能當作證據嗎?
A:若事前沒有保存,下架後就很難追溯。台灣數位安全發展協會建議在內容消失前,保存投放帳號、代理商、投放時間、運作國家與網址等數位足跡,日後才能據以向平台請求調閱。

Q2:手機截圖可以當作詐騙證據嗎?
A:截圖只能證明「看過」,難以證明未被竄改。在AI改圖越來越容易的情況下,透過數位指紋與具公信力的時間紀錄進行可信存證,才能在日後驗證資料是否為當時的原始版本。

Q3:什麼是b-JADE司法聯盟鏈?
A:b-JADE是以區塊鏈為基礎的司法存證機制,只有通過程序認證的單位才能提供上鏈服務。台灣數位安全發展協會的做法是只將資料的數位指紋上鏈,原始資料另行保存在權限受管控的系統,兼顧隱私與驗證,目標是降低訴訟舉證成本。

Q4:AI可以完全取代人工判斷詐騙嗎?
A:目前不行。依台灣數位安全發展協會的做法,九成以上的蒐集與分類工作可由AI完成,但現行法律仍要求由人做最終判斷,並為結果背書負責。

Q5:小農要如何預防被冒名詐騙?
A:可登錄台灣數位安全發展協會與農業部合作的「農本人」系統,自行提交銷售管道、粉絲專頁與LINE帳號建立白名單,搭配AI主動蒐集的黑名單,遭冒名時能第一時間發現並報案。

完整對談請收聽《數位時代》Podcast《數位關鍵字》EP264。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓