
3個台灣2024「零售&電商」產業市佔率關鍵情報
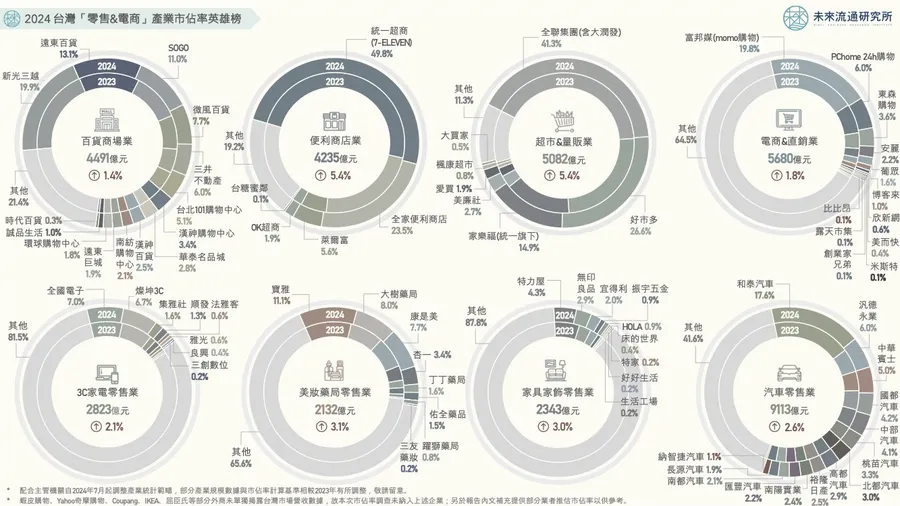
超商&超市:全聯併大潤發後市佔率突破40%、量販業CR 3指標創新高;超商業市佔結構穩固、領導業者優勢顯著。
百貨&電商:台北101購物中心&三井集團市佔成長幅度顯著;酷澎強勢搶進拓展市佔表現、momo增長力道趨緩。
專賣零售:集雅社市佔表現逆勢擴張、藥妝產業CR3集中度顯著提升、日系家具家飾品牌持續攀升、納智捷市佔成長表現亮眼。
2024年台灣零售產業規模年增2.6%至新台幣4.9兆元 ,不同業別中業者市佔率組成結構與變化趨勢呈現多元發展,反映出各家企業在通路策略、品牌經營與市場競爭力上的差異化布局。
本次調查顯示, 2024年百貨商場、便利商店、超市&量販業等綜合商品零售業別中,前三大業者合計市佔率(CR 3)介於44.0%至82.8%間,遠高於其他零售業別。
此外,便利商店、美妝藥局、超市&量販業、汽車專賣業2024年呈現市場集中度上升走勢,反映出領導業者透過擴張門市數量、強化供應鏈整合以及優化會員經營等策略鞏固領導地位、拉開與競爭對手差距的產業趨勢外,亦提高整體產業對於企業資本規模、品牌經營與營運效率的標準門檻。
進一步觀察各業別市佔結構,綜合商品零售業方面,百貨商場業中,產業擴張重心集中於精品品牌布局、Outlet開發及軌道經濟生活圈場域經營,代表性業者台北101購物中心及三井不動產集團均擁有亮眼成長表現。
2025年百貨商場業將迎來多項具大型開發規模與高話題性的開幕案,包括遠東集團SOGO Garden City、統一集團Dream Plaza、南港LaLaport、誠品生活台南、新光三越台南小北門店以及台中漢神洲際購物廣場等。
新店開業不僅對於來客量與銷售額具有明顯挹注效果,也勢必將影響市佔結構組成;超市&量販業中,2024年市佔結構受指標性併購案影響出現較大變動。
其中,全聯福利中心加計大潤發(2025年8月1日後大潤發量販店更名為大全聯)2024年營業額突破NT$2100億元、市佔率達41.3%,穩居超市量販產業市佔龍頭,好市多與家樂福以26.6%及14.9%分居第2、3位, 前三大企業合計市佔率達82.8%,首度超越便利商店,成為本次調查中CR 3指標最高的產業型態。
電商&直銷業中,受酷澎強勢擴張市佔影響,使長期以來穩定的市佔結構出現顯著鬆動與重組,長期位居首位的富邦媒體科技(momo購物網)2024年維持0.2個百分點的市佔擴張,但成長力道趨緩。
專賣零售業方面,3C家電零售業中,TOP 2業者全國電子與燦坤2024年均陷入市佔率縮減走勢,主營影音家電銷售的集雅社市佔率逆勢攀升0.2個百分點,位居第3;美妝藥局業中,寶雅、大樹藥局、康是美等TOP 3業者市佔規模均高於2023年表現,使美妝藥局業成為本次調查中CR 3增幅最顯著的零售業別。
家具家飾零售業中,特力集團旗下零售事業品牌合計市佔率達5.7%,在結構相對分散的家具家飾零售市場中展現出較顯著的規模優勢與通路整合效益(IKEA未單獨揭露台灣營收故未納入排名),無印良品與宜得利等日系家具品牌近年持續拓展台灣市場規模,2024年市佔率分居第2、3位。
汽車專賣零售業中,和泰汽車蟬聯市佔冠軍,分居第2、3名的汎德永業與中華賓士受惠於豪華進口車銷售力道回升,2024年市佔率分別年增0.6及0.5個百分點。納智捷則在電動車n7大量交車帶動下,市佔表現一舉攀升0.8個百分點,為本次調查中市佔年增幅最顯著的汽車零售業者。
未來流通研究所彙整零售&電商產業數據,結合各企業在台年營業額進行計算,定期發布主要次產業別市佔率變化,並訪談多位產業資深專家,歸納2024年市佔版圖變化所反映出的產業動向與發展趨勢,做為觀測整體零售&電商產業動向的重要參考基礎。
便利商店&超市量販:全聯併大潤發後市佔率突破40%
便利商店業
便利商店業為台灣零售產業中最具服務創新能量與市場滲透力的關鍵業別,2024年產業規模維持長年期擴張走勢,年增5.4%至NT$4235億,反映出高度抗景氣波動性與成長韌性。領導業者持續拓展「超商+」服務模式,將便利商店功能自商品銷售延伸至即食餐飲、複合門市、物流服務、票券金融、開店平台與生活繳費等多元場景,強化超商做為生活服務全通路的獨特地位。
2024年便利商店產業市佔結構持續展現集中化發展走勢,統一超商(7-ELEVEN)延續其長期市場領先優勢與通路競爭力、再度蟬聯市佔冠軍,市佔表現自2023年的49.2%增至49.8%,為本次調查中市佔增幅最高的超商業者;排名第2的全家便利商店市佔率自23.4%增至23.5%,維持穩健擴張;萊爾富與OK超商市佔率持續下跌。
超市&量販業
2024年超市&量販業產業規模年增5.4%至NT$5082億,創下近三年最大營業額年增幅。受指標性併購案影響,2024年超市量販產業市佔結構出現較大變動。位居首位的全聯集團,旗下全聯福利中心加計大潤發2024年營業額突破NT$2100億元、市佔率達41.3%;排名第2的好市多以14家賣場創造出逾千億元營收規模,展現高單店營運效能。
2024年市佔率年增1.7個百分點至26.6%,在不含併購、基期一致的條件下,為本次調查中市佔率增幅最顯著的超市量販業者;2023年正式納入統一集團旗下的家樂福,營收維持穩定增長,2024年市佔率約14.9%,排名第3。值得注意的是,2024年超市&量販產業中TOP 3企業合計市佔率達82.8%,首度超越便利商店,成為本次調查中CR 3指標最高的零售業別,反映出大型業者透過併購整合與供應鏈掌控等策略,已建立明顯競爭門檻,形成大者恆大的競爭局勢。
百貨商場&電商直銷:酷澎強勢搶進拓展市佔表現
百貨商場產業
2024年百貨商場業規模年增1.4%至NT$4491億,較2022與2023年分別達15.5%及11.0%的增幅顯著回落,顯示產業在歷經疫情後的報復性消費高峰與基期效應後,已逐步回歸長期發展軌道。市佔率方面,位居首位的新光三越2024年市佔率達19.9%,維持穩定領先優勢;同屬遠東集團體系的遠東百貨與SOGO百貨以13.1%及11.0%的市佔表現分居第2、3名;微風百貨、日商三井不動產以及台北101市佔率介於5.1%至7.7%間,名列第4-6位。
其中長年位居市佔首位的新光三越目前在台共15店、20館、總面積超過112萬平方公尺,年均造訪消費者超過1.3億人次。惟2025年2月新光三越台中中港店發生氣爆意外後即持續停業,預計對於2025年市佔結構將產生一定程度影響。
以單體百貨之姿搶進前6大百貨集團排名的台北101購物中心,2024年受惠於高資產族群消費力回穩、持續深化會員經營與精品旗艦店陸續改裝完成等因素帶動,商場銷售額創下新高,同步推升市佔率年增0.6個百分點至5.1%,為本次調查中市佔增幅最高的百貨業者;擁有MITSUI OUTLET PARK與LaLaport雙品牌的日商三井不動產集團,2024年市佔率年增0.5個百分點至6.0%,顯示以大型開放式購物場域結合觀光、休閒與餐飲的營運模式日益受到消費者青睞。
電商&直銷業
2024年電商&直銷業規模年增1.8%至NT$5680億,較2023年僅0.9%的增長幅度略為回升,維持微幅擴張。位居市佔首位的富邦媒體科技(momo購物)2024年於整體電商&直銷業(非店面零售業)中拿下19.8%的市佔表現,年增0.2個百分點,維持長年期領先優勢;排名第2的PChome 24h購物市佔率自6.8%降至6.0%,同屬網家集團的露天市集與比比昂2024年市佔率均為0.1%。
外資電商集團中,蝦皮購物在價格競爭力、高度整合行動裝置與社群導流策略、以及持續區域物流基礎設施等優勢帶動下,持續擴大本地市場影響力與市佔表現;台灣酷澎同樣在台展現高度擴張潛力與市場競爭力,藉由將母國市場驗證成熟的營運模式結合台灣市場消費特性進行策略調整,成功建立差異化競爭優勢。
值得關注的是,本次調查顯示,海外電商集團在台灣消費市場中的滲透率與競爭力持續增強。尤其蝦皮購物與台灣酷澎均擁有母集團強勁的資本實力做為本地化擴張資源,並藉由大規模投資展現出對於台灣市場的長期營運規畫,投資金額甚至超越部分本土業者年度資本支出預算,形成顯著的資本競爭門檻外,亦對於本土業者形成難以忽視的競爭壓力。
註:蝦皮購物、台灣酷澎等部分指標性電商業者市佔率因未單獨揭露台灣市場營收,故本次市佔率調查未納入上述企業。其市佔率數據係依照產業模型結合可取得資訊(如母集團財報解析、業者公告或訪談、流量數據等)進行推估計算。相關市佔率推估結果與計算方式另於報告全文中說明。
專賣零售:集雅社市佔表現逆勢擴張
3C家電零售業
2024年3C家電零售業規模年增2.1%至NT$2823億。位居首位的全國電子2024年市佔率年減0.4個百分點至7.0%,排名第2的燦坤市佔率自7.2%降至6.7%。名列第3的集雅社主營影音家電銷售,近年持續透過選品差異化與提供消費者影音規劃&一站式購足服務做為差異化競爭優勢,2024年市佔率逆勢增加0.2個百分點至1.6%,為2024年前三大3C家電零售業者中唯一市佔率攀升的企業。
美妝藥局零售業
2024年美妝藥局零售業規模年增3.1%至NT$2132億。位居首位的寶雅受惠於美妝店型有效提高客單價、持續擴充商品結構與強化全通路營運效率等因素帶動,市佔率自2023年的10.7%增至11.1%;名列第2的大樹藥局受惠於2024單年度新增53家門市挹注,全台門市數量增至386家,市佔率自7.7%增至8.0%;統一集團旗下康是美近年積極擴充銷售商品類別及設立大型旗艦店型,朝小型都市百貨方向發展,目前全台門市數達490家,2024年市佔率自7.2%增至7.7%。
美妝藥局零售業為本次調查CR 3指標年增幅最高的產業型態,反映出領導業者市場滲透力與消費者黏著度持續攀升外,也可以看出整體產業在具備資本與品牌優勢的大型業者主導下,自分散型競爭局勢逐步朝向集中化發展。
家具家飾零售業
2024年家具家飾零售業規模年增3.0%至NT$2343億。市佔率方面,因IKEA未單獨揭露台灣營收故未納入排名。特力集團旗下零售事業品牌合計市佔率達5.7%,在結構相對分散的家具家飾零售市場中展現出較顯著的規模優勢與通路整合效益。
截至2024年底,全台特力屋門店數達63家(大型店28家、社區店35家)、HOLA和樂門店數達25家,Wedgewood 11家、hoi!好好生活16家。其中特力屋2024年市佔率約4.3%、為特力旗下市佔表現最高的單一品牌。
2025年特力屋規劃展店至70家,並以每年5-10家的幅度穩定拓展,2025年2月特力屋宣布完成增資NT$2.6億並正式啟動IPO計畫;日本大型零售集團無印良品與宜得利家居以2.9%及2.0%分居本次調查第2、3位,市佔率與2023年相較分別增長0.1及0.2個百分點。
位居第4的振宇五金為結合專業電動工具與各式手工具商品銷售的複合式五金賣場。2024年受惠於7家新增門市營收挹注,帶動市佔率增至0.9%。目前振宇五金全台門市共86家、會員人數突破57.2萬人,規劃以每年8-10家的展店速度拓展營業版圖,目標2026年達成全台百店目標。
延伸閱讀:momo燒140億自建倉儲「星系」!拚寫獨占神話:從零開始才能極致高效
酷澎6大倉速配台灣,今年營收料超車PChome!拆解韓國「物流極客」的精算魔法
本文授權轉載自:未來流通研究所
責任編輯:李先泰