

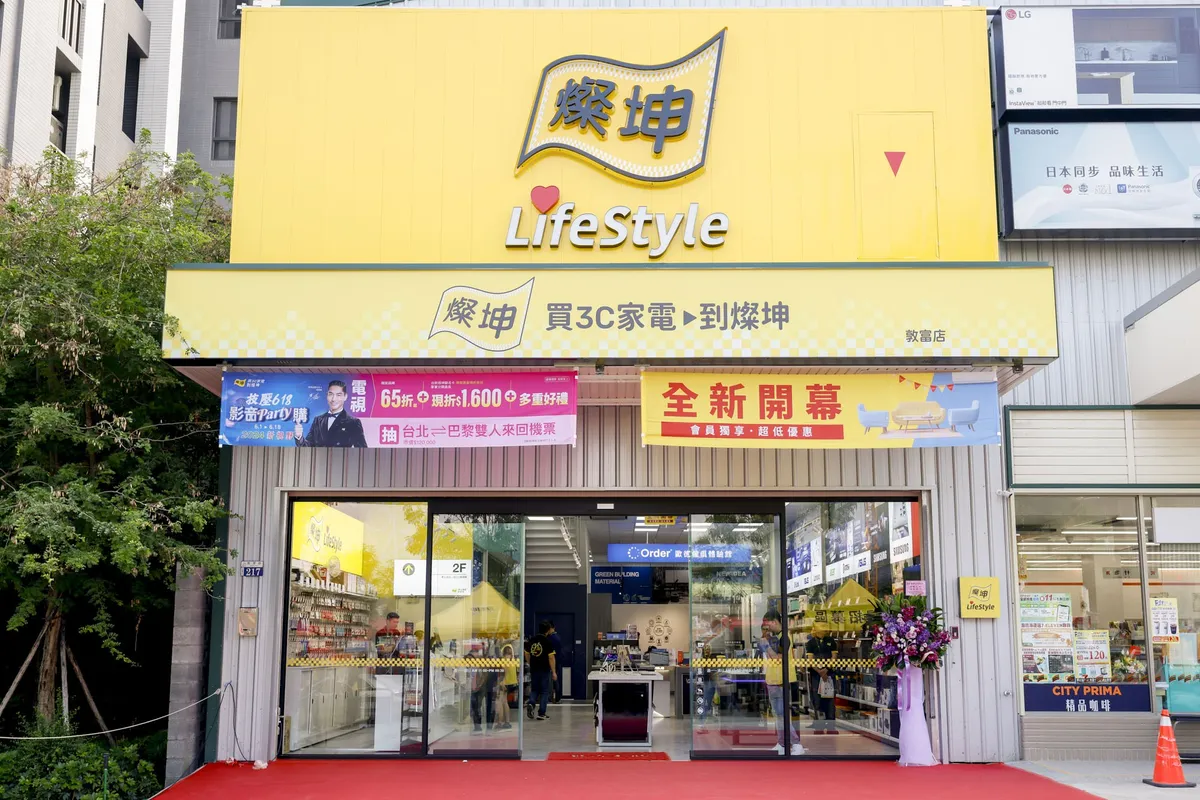

作者為486團購負責人
我最近十多年經常研究燦坤,而燦坤也讓我從中學到非常多事情。
燦坤營收從2007年的約567.4億元,降至2025年的約176.8億元,減少約390.6億元,降幅約68.8%。(編按:燦坤在2009年曾將家電製造事業分割給燦星網通,因此前後營運範圍並不完全相同。)獲利方面,2007年合併稅後淨利約23.3億元,但其中包含一次性處分利益;2025年歸屬母公司淨利則只剩約0.81億元。
2025年燦坤原訂營收預算205.32億元,實際只有176.77億元,達成率86.1%;營收較2024年減少6.89%,歸屬母公司淨利更減少 56.92%。
燦坤到底遇到什麼樣的問題?首先,先看電商究竟怎麼打擊3C零售業?
第一個打擊,是讓商品價格完全透明
以前消費者買電視、冷氣、電腦,必須走進燦坤詢價。當時店員知道成本、規格和市場售價,而消費者不知道。不同門市之間的價格,也不容易立即比較。燦坤掌握商品資訊和價格資訊,因此擁有議價優勢。
但電商出現後,消費者站在燦坤門市裡,拿出手機搜尋型號,幾十秒內就能看到 PChome、momo、蝦皮、品牌官網及其他通路的價格。這種現象可以稱為「展示間現象(showrooming)」:消費者到實體店看商品、摸商品、詢問店員,最後卻到網路上向價格較低的業者購買。
燦坤付了房租、冷氣費和店員薪水,卻幫電商完成商品展示與解說,這當然很傷。
第二個打擊,是燦坤失去「地點」優勢
以前燦坤最厲害的資產,是它離消費者很近,但是電商出現後,把「離消費者最近」這件事重新定義了。
以前最近是住家附近兩公里的門市,現在最近是手機桌面上的購物App。消費者甚至不用換衣服出門,商品隔天就送到家。
截至2025年底,燦坤約有288家門市。這些門市不再必然都是資產,其中部分也可能因為租金及人力成本較高、坪效不足,成為沉重的固定負擔。
第三個打擊,是電商更容易發動價格戰
實體門市的售價必須負擔門市租金、人員薪資、展示機成本、水電、物流等費用,純電商或平台賣家則能用更低的營運成本銷售,甚至採取低毛利搶市占、平台補貼折價券、信用卡回饋和免運。
消費者最後看到的,不只是售價便宜500元,而是網路價格便宜500元,再送10%購物金、信用卡回饋、分期零利率,還直接送到家。
燦坤若跟進,毛利就會受到擠壓;若不跟進,訂單就會流失。這是伸頭是一刀縮頭也是一刀。
第四個打擊,是3C產品愈來愈標準化
3C商品有一項特性:型號非常明確。同一台iPad、筆記型電腦、電視或除濕機,不論從燦坤、momo或品牌官網購買,商品本身基本上是一樣的。
餐廳、醫療或飯店等服務,很難只靠型號比較;相較之下,3C家電的型號、價格和規格非常容易數位化。當商品高度標準化,而服務差異又不足以讓消費者感受到價值時,消費者自然會優先比價。因此,3C零售也成為最早受到電商衝擊的產業之一。
第五個打擊,是品牌商自己也跳下來賣
燦坤過去是品牌與消費者之間不可或缺的通路,但現在蘋果(Apple)、三星(Samsung)、小米及LG等品牌,都有自己的官網、官方商城、旗艦店或品牌體驗中心。品牌商還能透過官網掌握顧客資料、會員、購買紀錄及後續行銷,不必完全依賴燦坤等零售通路。
因此燦坤現在不只要跟蝦皮或其他家電通路競爭,還要跟原本供貨給自己的品牌原廠競爭。
第六個打擊,是電商把促銷變成經常性
過去實體通路依靠周年慶等檔期創造人潮,現在電商月月造節,而且平台還能透過App推播、社群廣告及消費者瀏覽紀錄,精準把促銷送到最可能購買的人面前,實體店則必須等消費者經過、看到傳單或主動進門,行銷效率自然比較差。
根據經濟部統計,台灣電子購物業自2010年開始統計以來,已連續15年成長;2020年及2021年更連續兩年成長超過兩成,2021年營業額突破4,000億元。2024 年達到約4,668億元,2025年進一步增加至約4,827億元,年增3.4%。
電子購物業占整體零售業營業額的比重,也從2016年的4.3%,逐步提高到近年的約一成。這還只是被歸類為「電子購物及郵購業」的公司,不完全包括所有實體零售業者自己的網路營收,因此消費者真正透過網路完成的交易占比可能更高。
更重要的是,電子購物業在2021年已超越百貨公司與便利商店,成為國內規模最大的綜合商品零售通路。這已不是一條新興銷售管道,而是整個零售市場的主戰場。

不過,我認為不能把燦坤的衰退全部歸咎於電商。電商是重要的外部壓力,但燦坤本身的商業模式能不能跟著市場調整,也要負很大責任。例如,我查到燦坤刊登的部分產學實習門市職缺,月薪約為29,500元至31,030元,另加業績獎金;其他一般門市職缺則可見約30,000元至35,000元等不同區間。
而2026年台灣法定最低工資,剛好就是月薪29,500元。也就是說,燦坤許多一般店員職缺的起薪,幾乎就是貼著法定最低工資在招聘。
這樣的薪資很難留住人力,人力異動若大,戰力就弱,更談不上向心力。
更重要的問題是,燦坤至今仍未充分把近290家門市轉化成電商難以取代的服務優勢。我在2024年的一場演講中便指出,燦坤應該進一步做到網路下單、鄰近門市快速取貨、門市現場體驗、線上下單宅配、冷氣丈量、安裝與保養、全屋家電規劃、高齡者及不熟悉3C產品者的到府教學、企業採購與維護、舊家電回收、快速維修,甚至提供維修期間的備用機。這些服務,才有機會成為實體通路相較於純電商的差異化優勢。
這些才是他能碾壓電商的地方。
燦坤在2025年年報中也指出:「國內外大型電商平台市占率持續提升,同業競爭日趨劇烈,亦使實體通路面臨更嚴峻的市場挑戰。」公司並把線上線下整合、安裝服務、延長保固、家電保潔、保險及會員經營列為轉型方向。
問題在於,這些方向是對的,卻已經晚了很多年,而且競爭者也都在做。
我覺得燦坤現在最大的問題,不是有沒有近290家門市,而是這些門市到底是它的護城河,還是不斷吞食成本的黑洞。
假如每一家店只是擺放與電商完全相同的商品,讓客人進來比完價再到網路購買,那麼店開得越多,負擔可能越重。
但如果門市可以轉型成區域服務站、體驗中心、安裝調度中心、企業服務中心及快速取貨中心,這些門市又可能成為純電商難以快速建立的基礎設施。
所以燦坤未來的關鍵,不是跟電商比誰賣得更便宜。它比價格很難贏。真正應該做的是,把「商品銷售公司」變成「家庭科技與家電服務公司」。
商品本身只賺一點錢,真正的利潤要來自安裝、保養、清潔、延長保固、企業維護、智慧家庭規劃、舊換新及高齡者服務。
事實上,燦坤並不是沒有看見電商的威力,它甚至比很多台灣零售業者更早動手。但燦坤真正的問題是它把電商當成另一家網路商店來經營,而沒有從一開始就把門市與網站設計成同一盤生意,讓線上加線下等於二。
燦坤推出「快8」,但為何變成「自己打自己」?
燦坤在2011年9月左右推出快8網路商城,標榜台灣本島、澎湖及金門等服務區域,消費者下單後最快8小時送達。當時甚至宣稱遲到一分鐘賠100元,直接挑戰PChome的24小時到貨。快8利用燦坤全台300多家門市作為分散式庫存及出貨據點,並視各門市庫存狀況,從鄰近門市調度商品。這個概念其實非常有企圖心。
今天大家談的新零售、全通路、店配及即時零售,燦坤十多年前就已經開始嘗試。2012年,燦坤推出線上購買、門市取貨付款;2014年4月,又將快8升級並更名為快3,主打更快速的配送。當時也有媒體將燦坤視為台灣較早嘗試線上線下整合與快速配送的零售業者之一。
所以可以說燦坤看得很早,跑得也很快。可是為什麼沒有因此翻身?
快8在2011年推出時,仍然是燦坤內部的網銷事業,直到2016年,燦坤才將電商與物流業務分拆為百分之百持股的子公司;2019年,又將該公司併回燦坤。這段歷史顯示,燦坤曾不斷調整電商與實體通路之間的組織關係,但價格、庫存、服務成本及業績如何分配,始終是全通路經營必須處理的問題。
快8推出初期,確實曾創造亮眼的活動數字。2012年網購節期間,快8曾宣稱營收年增4.5倍;燦坤當時也曾設定目標,希望把網購營收占比從約5%提高至10%。
問題是,這些是單一檔期或低基期的成長,不代表整家公司多賺到新的錢。
從公司總營收來看,快8推出後,燦坤仍進入長期衰退。2012年營收約288億元,2015年降到約230億元,2018年約206億元,2019年約189億元。到2019年,媒體已經形容它營收連續八年衰退。
這代表快8即使增加了燦坤的網路營收,仍沒有替整家公司帶來足以抵銷實體通路衰退的新增營收。其中可能存在通路蠶食:部分原本會到門市購買的消費者,可能只是改到燦坤網站下單。
矛盾點一:價格不同
燦坤直到現在的官方客服資料仍清楚說明,燦坤線上購物與實體門市屬於不同銷售通路,因此商品售價及促銷活動有時不同;線上價格以網站為準,門市價格以現場結帳為準。這對公司內部可能有財務與促銷上的理由,但對顧客來說非常困惑。
假設一位消費者走進燦坤門市,看到一台電視售價30,000元,拿出手機查詢燦坤網站,卻發現同款商品只賣28,000元,他自然會問店員:「都是燦坤,為什麼網站比較便宜?」
店員除了要解釋產品,還要解釋同一家公司為什麼有兩套價格。這會增加第一線人員的溝通成本,也可能削弱消費者對門市價格的信任。因此,網站與門市價格不一定要永遠相同,但價差必須有清楚而一致的理由,例如配送方式、安裝服務、贈品或售後服務不同,而不能只讓顧客感覺「門市比較貴」。
矛盾點二:門市付成本,電商拿業績
快8最大的賣點,是利用全台300多家門市的庫存,從離顧客最近的門市出貨。從物流角度看,這非常聰明。但是從門市的損益來看,問題就來了。
門市負擔房租、人員、水電、展示、庫存、盤點及出貨,結果網站負責接單,門市再把商品送出去。假如訂單收入記在電商部門,門市只承擔出貨工作,門市主管及店員的立場會是:活我在幹,業績是別人的。
後來燦坤的新任經營者接受訪問時,特別強調即使顧客最後在線上購買,只要是由門市人員介紹,業績也要計在線下。
矛盾點三:網路必須便宜,門市卻不能太便宜
電商市場的價格非常透明。快8如果要跟其他平台競爭,網站價格不能太高,還要搭配折價券、滿額活動、刷卡回饋及免運。但實體門市有房租和人員成本,不可能每一件商品都跟網路同價。
於是出現兩難:網站價格便宜,就傷害門市成交;門市價格與網站一樣便宜,門市毛利又不足以支撐成本;網站價格不便宜,消費者乾脆去別家買。
所以快8即使把到貨時間縮短到八小時,也未必能創造足夠利潤。
速度不是免費的,它的成本非常高
8小時到貨需要門市備貨、人員揀貨、即時配送、庫存系統、訂單調度及配送失敗處理。假如商品本身毛利已經很薄,再增加一段快速物流,便可能出現營業額增加、實際利潤反而更少的情況。
它用最貴的成本,做了最容易被比價的生意,這是我認為燦坤最核心的問題。
線上線下整合,不是把門市商品放到網站上賣,就叫轉型成功。真正的全通路必須做到顧客是公司的,不是電商部門或門市部門的,庫存是全公司的,不是哪一家門市的。
無論客人在哪裡下單,曾經提供服務的人都能分到業績;網站和門市價格不必完全相同,但差異必須有明確理由。門市不能只是取貨和退貨的苦力,而要從每筆線上交易中得到利益。
燦坤當時可能做到了技術上的O2O,卻沒有完全做好組織與利益分配上的O2O。
快8真正打錯的戰爭,燦坤以為PChome的護城河是24小時到貨,所以提出8小時到貨。但PChome當時的優勢不只是速度,還包括大量流量、完整品項、集中倉儲、系統效率、價格競爭力及消費習慣。更重要的是,消費者想在網路上買3C商品時,會不會第一時間想到並打開這個網站。燦坤把24小時縮短成8小時,確實很有新聞效果,但沒有完全回答消費者的根本問題:我為什麼要先打開燦坤,而不是PChome?
而且對多數大型家電而言,8小時到貨不是最重要的購買因素。買電視、冰箱、洗衣機和冷氣,消費者更在意價格、安裝品質、舊機回收、保固、售後服務及預約時間。快8小時送到,未必足以讓消費者願意多付錢。
對小型3C商品而言,速度雖然重要,但這又是PChome最擅長的領域,燦坤必須投入非常高的配送成本才能競爭。所以它選了一個看起來很厲害,卻未必最能發揮自己優勢的戰場。
很多企業以為,只要比競爭者更早推出新服務,就會成功。燦坤是一個很好的反例。
它很早做會員點數,很早做八小時到貨,很早做線上訂購、線下取貨,也很早把門市變成分散式倉庫。這些概念後來全部成為零售業熱門趨勢。
但創新有三個層次:
第一是做得出來。
第二是有人使用。
第三是能夠持續賺錢,而且不傷害原有事業。
燦坤快8做到了前兩個部分,第三個部分顯然沒有完全成立。它的網路業績可能成長了,但公司總營收仍然持續下降;快速配送可能吸引訂單,卻也增加成本;網站可能搶到部分顧客,也可能搶走門市的生意。
多通路是公司同時有門市和網站,各自賣各自的,彼此比價格、搶客人、搶業績。全通路則是無論客人在哪裡看、在哪裡問、在哪裡下單、在哪裡取貨,公司都知道這是一位顧客、同一筆生意,所有參與的單位都能得到合理利益。
燦坤當年擁有300多家門市,本來應該是純電商最難複製的優勢。但如果價格、業績、庫存及組織沒有完全整合,這些門市就可能從基礎設施變成沉重成本。


