

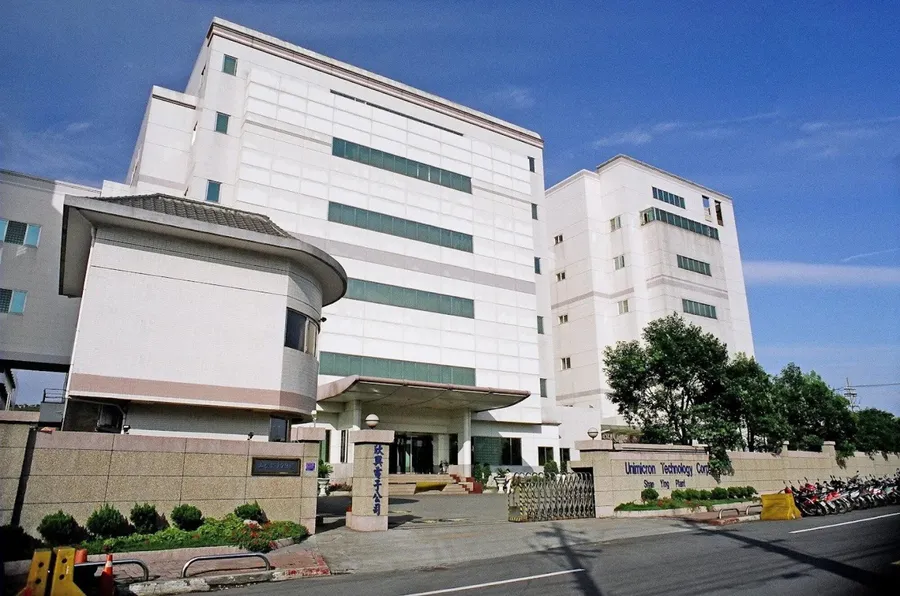

ABF載板龍頭欣興電子(3037)捲入「洗產地」風暴。桃園地檢署懷疑,欣興將中國廠製造的PCB(印刷電路板)成品運回台灣後,換貼「台灣製造」(MIT)標示再出口,8月28日上午搜索欣興總公司與廠房,包括PCB事業處總經理在內的5名主管,隔天清晨分別以30萬至1,500萬元交保。
消息衝擊股價。欣興28日盤中才剛寫下1,230元歷史天價,搜索消息傳出後尾盤急殺翻黑;週末過後,欣興8月31日上午雖發出聲明,強調被調查的爭議產品「主要為PCB產品、並非載板」,仍未能止住賣壓,股價開盤直接跳空鎖住跌停999元,一路鎖死到終場,跌破千元。
究竟欣興出了什麼事?「洗產地」是什麼?哪些ETF重押欣興?市場點名可能接到轉單的南電、景碩,真的能受惠嗎?本文一次拆解給你看。
欣興怎麼了?「洗產地」風暴一次看
桃園地檢署8月28日上午指揮桃園市調查處,搜索欣興位於桃園龜山的總公司與中壢廠房。檢方懷疑,欣興將中國廠區製造的PCB成品運回台灣後,換貼MIT標示再出口,相關人員涉犯行使偽造私文書、商品虛偽標記與妨害農工商等罪嫌。
全案共有14名被告接受偵訊,其中5人分別以30萬至1,500萬元交保。欣興31日發布說明稿,強調本案是「產地標示爭議」,並非外傳的內線交易;被調查產品主要為PCB,也不是公司AI題材主力的高階ABF載板。
所謂「洗產地」,通常是指外國製成品運到第三地後,只經過包裝、貼標等簡單處理,就改掛第三地產地標示出口。依財政部規定,使用中國原料或半成品並不代表不能標MIT,關鍵在於是否在台灣完成足以構成「實質轉型」的加工;若只是分裝、包裝或重貼標籤,則不能因此改認定為台灣製造。
目前全案仍在偵查階段,是否違法、影響範圍多大,仍待司法認定。
哪些ETF重押欣興、持有者怎麼辦?
8月28日當天,欣興股價從1,230元歷史高點急殺,終場收1,110元,較前一日下跌70元、跌幅5.93%,單日市值蒸發約1,147億元。
31日賣壓進一步擴大,欣興開盤跳空跌停999元,一路鎖死到終場,開盤賣單一度逼近10萬張;收盤時仍有9.02萬張排隊等賣,全日僅成交3,816張。
受衝擊的不只欣興股東。被動式ETF中,元大台灣50(0050)持有欣興3萬704張、權重約1.42%,受益人多達354萬人;主動式ETF押得更重,持有欣興權重最高的五檔介於6.24%到7.68%,欣興在每一檔都名列前四大持股。(延伸參考:00981A配息出爐!)
註:這批持股是各投信截稿前最新一版公告,基準日8月28日、也就是搜索當天——事發首日收盤為止,沒有任何一檔清倉或減碼。至於8月31日跌停這天經理人有沒有出手,要等新版公告出爐才知道。
| ETF 名稱(代號) | 類型 | 持有欣興張數 | 占淨值權重 |
|---|---|---|---|
| 元大台灣 50(0050) | 被動式 | 30,704 張 | 1.42% |
| 主動統一台股增長(00981A) | 主動式 | 20,300 張 | 7.68% |
| 主動台新優勢成長(00987A) | 主動式 | 166 張 | 7.00% |
| 主動復華未來 50(00991A) | 主動式 | 5,000 張 | 6.48% |
| 主動第一金台股優(00994A) | 主動式 | 284 張 | 6.26% |
| 主動群益科技創新(00992A) | 主動式 | 2,482 張 | 6.24% |
手上已經有欣興,該怎麼辦?資深分析師陳威良建議,上週五欣興才創下歷史新高,多數早期持有者仍有獲利空間,若能成交,可先降低部位、把資金收回;部位較大者,也可先減碼一部分。
若首日因跌停鎖死賣不掉,他建議先觀察約3個交易日,留意是否出現爆量換手、下影線或開低走高等止穩訊號,再搭配外資、投信動向判斷後續。他認為,司法事件通常不確定性高、時間也可能拉長,短線先控制風險比猜底重要。
接下來更大的變數在海外。資深分析師周代運提醒,若最終認定相關製程不足以構成實質轉型,後續可能延伸至美國海關扣貨、補稅,甚至客戶重新稽核供應鏈。
南電、景碩接得到轉單嗎?欣興風暴是利多還是利空?
欣興捲入產地爭議後,市場立刻點名同為ABF載板廠的南電、景碩,可能承接轉單。不過,31日盤面並沒有先反映「轉單利多」,反而跟著欣興一起承受賣壓。
景碩(3189)開低超過6%,盤中最低殺到810元跌停價,終場收819元、下跌8.90%;南電(8046)開低後一度衝上1,325元、大漲近7%,隨後翻黑,終場收1,230元、下跌0.81%。
原因之一,是載板族群8月已經漲了一大段。受惠AI伺服器帶動ABF載板需求,南電從7月底的920元漲到8月28日的1,240元,漲幅約35%;景碩則從635元漲到899元,漲幅約42%。漲幅已高之下,欣興突然爆出司法調查,市場短線先選擇降低整個族群部位,而不是立刻押注誰能接單。
但把時間拉長,轉單題材並非沒有機會。若欣興的產地爭議進一步影響美系客戶稽核與採購,美系大客戶為分散供應鏈風險,確實可能重新分配訂單;同樣具備高階ABF載板產能的南電、景碩,自然會成為市場首先觀察的替代供應商。
兩者之中,資深分析師陳威良相對看好南電。他認為,南電長約比重較低,載板漲價反映速度較快,又有母公司南亞(1303)支援料源,未來兩年EPS成長性較佳,因此若載板族群真的出現資金重新配置,南電的條件相對有利。
不過,現階段的「轉單」仍只是市場預期。後續要看欣興的產地認定結果、美系客戶是否真的調整供應鏈,以及南電、景碩的高階ABF產能能否承接。換句話說,短線兩檔仍可能受欣興事件拖累,真正的轉單利多,要等客戶動作出現後才算數。
延伸閱讀:
資料來源:臺灣證券交易所、進口貨物原產地認定標準、欣興電子股份有限公司說明稿、分析師陳威良臉書
本文初稿為AI編撰,整理.編輯/林育萱
