金居股價2年狂漲745%!大摩喊目標價730元,為何與台光電、台燿同列「AI隱藏骨幹」?

本文重點

  • 摩根士丹利初評金居、台光電、台燿皆給予「買進」評等,目標價分別為730元、8,400元、2,700元。
  • 大摩估全球CCL市場規模將從2025年的190億美元增至2030年的470億美元,AI相關成長有84%來自材料用量增加與規格升級。
  • 高階CCL、HVLP4銅箔供給仍吃緊,大摩估2027年HVLP4供給缺口達31%,緊張情況可能延續至2028年。

摩根士丹利(大摩)14日點名金居(8358)、台光電(2383)、台燿(6274)三家台廠,列為「AI隱藏骨幹」(AI's Hidden Backbone),初評全數給予買進評等,目標價分別為730元、8,400元、2,700元。

大摩看好的核心,不只是AI伺服器出貨增加,而是規格持續升級。隨著AI平台往更高速傳輸發展,PCB必須使用更低損耗的銅箔基板(CCL)、玻璃布與超低粗糙度銅箔,材料用量與單價同步提高。

大摩預估,高階CCL與HVLP4銅箔供給吃緊可能一路延續至2028年,而台光電、台燿與金居,正好分別卡位這波材料升級。

AI伺服器升級,CCL市場2030年估達470億美元

大摩認為,這一輪材料行情和傳統原物料景氣循環不同,主要由AI伺服器規格升級推動。

全球CCL市場規模預估將從2025年的190億美元(約新台幣5,947億元),增加至2030年的470億美元(約新台幣1.47兆元),其中AI與資料中心需求屆時將占約三分之二。

更值得注意的是,2025年至2030年間AI相關CCL的成長,約84%來自材料用量增加與規格升級,只有16%來自出貨數量成長。

原因在於AI伺服器平台持續往更高傳輸速度發展。從Blackwell世代的M8,進一步走向Rubin、Feynman平台的M8.5、M9甚至M10,CCL也必須搭配更低損耗的樹脂、電子級玻璃布與更平滑的銅箔,材料價值因此一路提高。

換句話說,供應商賺的不只是「伺服器賣更多」,而是每一台伺服器使用的材料變得更高階、更昂貴。

高階CCL為何缺貨?少數廠商才做得出來

規格升級的另一面,是高階材料供應商並不多。

M8以上高階CCL必須通過訊號損耗、熱穩定性等認證,目前全球主要供應商包括台光電、台燿、松下(Panasonic)、斗山(Doosan)與生益科技等。

由於新產線擴充需要時間,高階產品從認證、試產到良率穩定也非一蹴可幾,大摩預估供應緊張情況可能持續到2028年。

其中,用於低損耗CCL的HVLP4超平滑銅箔供給更為吃緊。

大摩估HVLP4市場規模將從2025年不到5,000萬美元,快速增加至2030年的28億美元,年複合成長率達123%。目前產能主要集中在三井金屬、金居、古河電工、福田金屬與盧森堡銅箔等少數業者。

由於產線轉換損失大、設備交期長,大摩推估HVLP4在2027年的供給缺口可能達31%,即使到了2028年仍有約20%。

台光電、台燿、金居,為何受大摩欽點?

三家台廠都受惠AI材料升級,但各自卡位的供應鏈位置不同。台光電、台燿主要布局高階CCL,金居則位於更上游的高階銅箔。

公司 供應鏈位置/主力 大摩看好重點 目標價
台光電(2383) 高頻高速CCL GPU、ASIC平台布局領先,月產能預計由2025年底585萬張擴至2028年底1,125萬張 8,400元
台燿(6274) 高階CCL、高速網通 卡位400G、800G交換器及ASIC平台,大摩估2028年毛利率升至36% 2,700元
金居(8358) HVLP3、HVLP4高階銅箔 三井金屬之外的重要供應商,HVLP4切入輝達供應鏈,2028年全球產能市占估21% 730元

台光電在GPU與ASIC客戶平台都有布局,並持續擴充高頻高速CCL產能;台燿則受惠400G、800G交換器及ASIC需求,大摩預估毛利率將從2025年的22.7%,提高至2028年的36%。

金居則主攻更上游的銅箔。大摩將其視為三井金屬之外重要的HVLP3、HVLP4供應商,HVLP4已切入輝達相關供應鏈,預計2026年進入量產階段,2028年全球產能市占率估達21%。

大摩喊買三家公司,是同時看好AI伺服器規格愈高,高階CCL與超低粗糙度銅箔的需求、材料價值也跟著提升。

金居股價2年狂漲745%

值得注意的是,金居近年的股價漲幅尤其驚人。

以9月14日518元的結算價計算,金居近2年從61.3元一路漲至518元,累計漲幅達745%;若只看近1年,也從233.5元漲至518元,漲幅達122%。今年以來則從277元上漲至518元,漲幅約87%。

若再把時間拉長,金居5年漲幅達624%、10年更高達1,750%;15年前股價僅12.8元,如今來到518元,累計漲幅高達3,947%。

大摩估金居2026年至2028年EPS分別為9.34元、18.59元、31.63元,年複合成長率達96%。此前看多金居的研究機構還包括統一投顧、高盛等,市場最高目標價曾看到940元。

AI材料一路缺到2028年?仍有6大風險要注意

不過,高階材料供不應求,並不代表後續成長沒有變數。

大摩提醒,AI基礎建設投資若放緩、新產能良率提升不如預期、未能通過次世代平台認證、中國業者競爭升溫,以及玻璃纖維布、特殊樹脂等上游原料供應,都可能影響後續成長。

此外,若共封裝光學(CPO)導入速度加快,部分高速訊號改以光傳輸,也可能降低系統對極低損耗CCL的需求。

因此,這波AI材料行情接下來值得觀察的,不只是需求有多旺,而是哪家公司能率先通過下一代平台認證、順利把新產能開出,並在擴產過程中維持良率與市占率。

以上評等與目標價均為摩根士丹利研究觀點,不構成投資建議。

延伸閱讀:

本文初稿為AI編撰,整理.編輯/林育萱
關鍵字: #AI #台股
往下滑看下一篇文章
《星城》告別 Online,打破的不只是名字!網銀國際的「泛娛樂」願景,下一步怎麼走?

近年遊戲公司的競爭早已不只是留住玩家,而是爭奪使用者的日常娛樂時間。遊戲、短影音、直播、社群、IP 授權、線下活動都在搶同一批注意力;當遊戲產業的競爭從單一產品體驗,轉向使用者日常娛樂時間的爭奪,品牌能否跨出遊戲場景、進入影音、社群與生活,便成為老牌遊戲平台延長生命週期的關鍵。因此,遊戲品牌從「產品經營」走向「內容經營」,成為產業發展的合理趨勢。

2026 年 7 月起,網銀國際旗下經營超過 18 年的休閒娛樂品牌《星城 Online》正式更名為《星城》,同步啟動為期一個月的品牌月系列活動,從線上遊戲福利、影音內容、社群貼圖,到線下實體互動全面鋪開。

拿掉「Online」,看似只是識別上的調整,實際上是一次明確的宣告:這個品牌不再把自己定義為「一款線上遊戲」,而是要往內容娛樂、IP 經營、跨界合作的方向延伸。用網銀國際的說法,目標是「把娛樂融入生活」。

從產業角度來看,單一遊戲產品的生命週期往往有限,玩家喜新厭舊的速度很快,一款遊戲再怎麼長青,終究會面臨用戶成長趨緩的天花板;相較之下,內容與 IP 的價值可以跨平台、跨載體被重複利用,也更容易隨著時間累積成品牌資產。對一個已經經營 18 年的老牌來說,與其持續在單一產品上加碼,不如把長期累積的用戶基礎,轉化成內容娛樂生態的起點。

泛娛樂願景,邊界劃在哪裡

把服務邊界從單一遊戲平台,擴張到內容產製與 IP 經營,幾乎是近幾年線上娛樂產業共同的功課。玩家不再只滿足於一款好玩的遊戲本身,而是期待品牌能提供更有情感連結、更貼近日常的內容體驗,這也是「泛娛樂」這個詞近年頻繁出現在遊戲業轉型論述裡的原因。

對網銀國際來說,這樣的路線並非臨時起意。這家成立於 2009 年的集團,本業雖以遊戲研發與代理起家,但版圖早已橫跨數位娛樂、影視製作、電競戰隊等多元領域,而《星城》正是集團資源品牌化的重要窗口。網銀國際本來就具備豐沛的泛娛樂資源,透過這次《星城》的更名,這些資源才更容易被消費者理解成一個具體的品牌體驗,也讓外界更容易看見「泛娛樂」布局的落地。

IP 經營,是願景的現在進行式

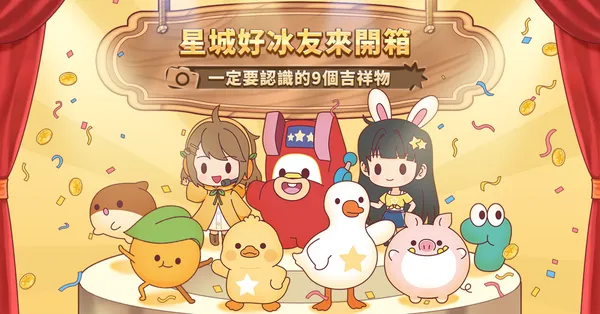
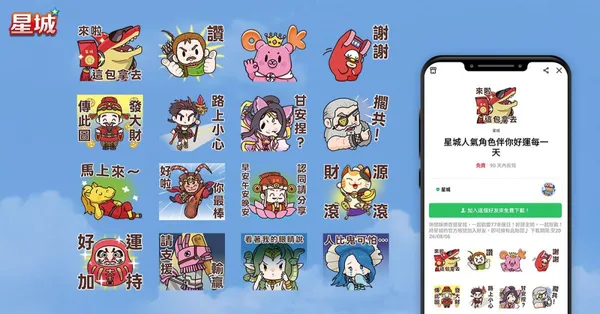
比起口號,更能說服人的永遠是正在發生的行動。品牌月期間,全新 YouTube 頻道《XinFun 星泛娛樂》於 7 月 1 日正式上線,讓品牌指標性的遊戲角色跳脫原本的機台設定,化身生活短劇主角,一連 7 天每晚 7 點固定釋出新內容,後續也將持續規劃角色短劇、節慶互動與玩家共鳴題材,成為長期經營的內容入口;同步上線的還有角色版 LINE 個性貼圖,把遊戲角色帶進使用者的日常對話裡。品牌吉祥物「星城好冰友」也在這波煥新中迎來視覺升級,新增「小鵝」「小鴨」兩個角色,把「小額娛樂、理性遊玩」的概念轉化成更親和的形象。

星城-2.png
網銀國際旗下《星城》品牌煥新,吉祥物「星城好冰友」新增「小鵝」「小鴨」兩角色,將「小額娛樂、理性遊玩」理念轉化為更親和的視覺形象。
圖/ 網銀國際
星城-3.jpg
品牌月期間同步推出角色版 LINE 個性貼圖,讓《星城》遊戲角色走入玩家日常對話,強化 IP 在社群場景的日常曝光與情感連結。
圖/ 網銀國際

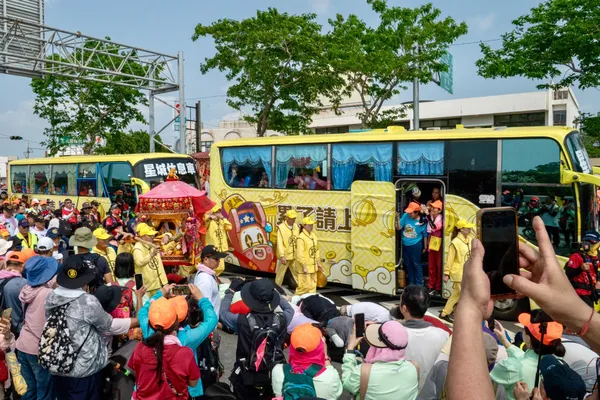
IP 走出螢幕的動作,也不只發生在線上。今年 4 月,《星城》連續參與白沙屯媽祖進香與大甲媽祖遶境,並特別加開「累了請上車」休息巴士,陪伴信眾走過前後橫跨 15 天的年度信仰巡禮。從角色內容化到走進廟會現場,這類操作要驗證的其實是同一件事:「娛樂融入生活」不是一句廣告詞,而是品牌願意把資源實際投入到玩家生活場景裡的具體行動。

這種「虛實整合」的操作邏輯,其實也呼應了內容產業近年的共同趨勢:IP 的價值不再只靠單一載體撐起,而是要靠角色、影音內容、線下場景多點觸及,才能真正在使用者心中留下記憶點。

星城-4.jpg
今年 4 月《星城》連續參與白沙屯媽祖進香與大甲媽祖遶境,加開「累了請上車」休息巴士,陪伴信眾走過橫跨 15 天的信仰巡禮。
圖/ 網銀國際

數位信任工程,是願景能走多遠的地基

不過,一個品牌想從遊戲延伸到內容、IP 甚至跨界合作,光有創意還不夠,背後的信任基礎才是能不能走遠的關鍵。尤其對仰賴金流與帳號安全運作的娛樂平台而言,信任從來不是加分項,而是先決條件。

網銀國際在這塊的布局,其實已經行之有年。平台導入 OTP 驗證與帳號多層防護機制,針對異常儲值行為與高風險帳號建立風險監測與處置流程,並設有 24 小時客服巡檢與主管機關聯繫窗口,持續參與防詐治理相關會議。這些機制平常不太會被玩家注意到,卻是支撐品牌敢往內容娛樂、跨界合作等更複雜業務延伸的底氣。

而從集團近期布局來看,網銀國際投資信任科技與防詐服務業者 Gogolook,也透露出其對數位信任基礎建設的重視。對《星城》這類高度仰賴帳號、金流與使用者信任的平台而言,防詐能力與風險治理,將是品牌能否走向更大泛娛樂合作場景的重要底層能力。

另一個值得留意的細節是,《星城》過去成功取得日本講談社等國際知名動漫 IP,如新世紀福音戰士等的官方授權,開發聯名機台。國際版權方在授權合作前,通常會針對合作企業進行嚴格的商譽與信用調查,順利通過審查,某種程度上也是外部對企業信譽的一次客觀驗證,而不只是單方面的自我宣稱。

對線上娛樂產業而言,信任機制往往是「看不見卻決定成敗」的一塊。玩家不會因為平台治理做得好而每天掛在嘴邊,但一旦信任出現破口,品牌過去累積的內容力與 IP 資產都可能一夕歸零。換個角度看,能夠通過國際版權方的商譽審查、持續維持與監理單位的溝通管道,也讓網銀國際在後續尋求跨界合作與 IP 授權時,握有更高的議價籌碼。

更名是起點,行動已經在路上

把《星城》放回台灣泛娛樂產業的座標來看,這不是第一家想從遊戲公司轉型成內容集團的業者,卻是少數把「信任機制」和「IP 內容」同時當成轉型兩隻腳、同步往前走的案例。

不過,從遊戲平台走向泛娛樂品牌,真正的考驗不在於一次品牌月能創造多少聲量,而在於內容是否能持續更新、角色能不能累積辨識度,以及線上下互動能否形成長期社群關係。對《星城》而言,告別 Online 是起點,能否把短期活動轉化為穩定內容資產,才是這場品牌煥新的關鍵。

觀察其未來走向,主要可以從三個面向切入:

  1. 內容頻率:《XinFun 星泛娛樂》能否從品牌月短期企劃變成穩定的內容頻道,持續維持更新動能。

  2. IP 延展:角色能否從貼圖、短劇走向更多授權、聯名與線下體驗,累積長期辨識度。

  3. 信任治理:責任遊戲、防詐與平台安全能否成為品牌差異化的底層能力,而不只是合規描述。

這條路已經開始走,接下來能否將短期聲量沉澱為長期的社群資產與防禦壁壘,將是這場轉型能否走得遠的真正考驗。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓