金融科技風暴席捲,麥肯錫警告:亞洲傳統銀行將面臨淘汰風險

最近剛上線的永豐銀行數位帳戶「大戶DAWHO」,靠著新台幣活儲利率1.1%,以及在手機上整合存款、基金、外匯、信用卡等核心功能,在社群上掀起不少討論,更不用提已經紅很久的台新Richart數位帳戶,傳統銀行業者都非常有危機意識的投入轉型。

諮詢公司麥肯錫(McKinsey & Company)在最近發布的一份報告中警告,數位銀行的擴張,正迅速奪取傳統銀行服務的市占率,加上Facebook、蘋果、LINE等科技公司紛紛進攻金融服務,麥肯錫直言,亞洲銀行將面臨挑戰,若不開始透過科技做出改變,營運效率不彰的銀行,恐將面臨消失的威脅。

亞洲銀行稅前獲利佔比下滑,麥肯錫:跟FinTech脫不了關係

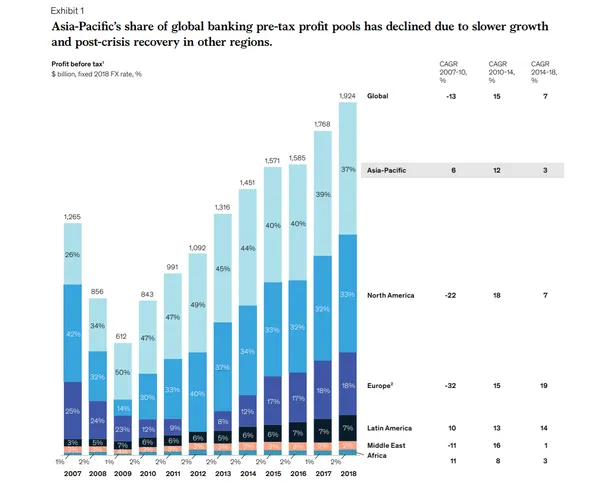
麥肯錫在報告中指出,亞洲銀行業者去年(2018)稅前獲利的全球占比是37%,跟2012年時的49%下滑了12%。報告中點出,銀行獲利下滑的原因,主要跟市場經濟成長放緩、過度放貸後的逾期放款增加有關,最關鍵的因素跟金融科技(FinTech)業者的攻城略地脫不了關係。
McKinsey & Company
亞洲銀行業者去年(2018)稅前獲利的全球占比是37%,跟2012年時的49%下滑了12%。
圖/ McKinsey & Company

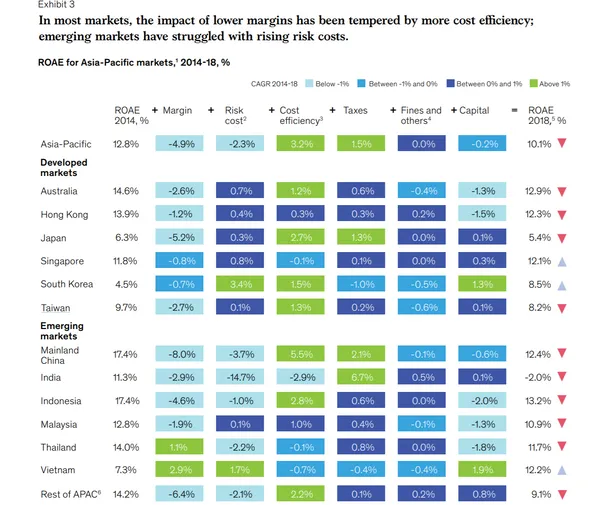
如果比較2014年與2018年,銀行業者的股東平均淨資產收益率(ROAE),台灣銀行業從9.7%下降到8.2%、日本從6.3%下降到5.4%、中國從17.4%下降到12.4%。整體亞洲銀行業者平均從12.4%,下降到去年的10.1%。
McKinsey & Company
比較2014年與2018年,台灣銀行業者的股東平均淨資產收益率(ROAE),從9.7%下降到8.2%。
圖/ McKinsey & Company

麥肯錫表示,許多銀行早已投入資源改善作業效率,以及將業務逐步數位化,不過面對數位金融的發展仍不能鬆懈,否則到2023年時,亞洲銀行業者的ROAE甚至有可能降至6.4%。

金融科技風暴來襲,營運效率不彰銀行可能消失

從數字上能清楚看到,亞洲國家銀行的營收和利潤都面臨成長趨緩,報告中指出:「許多銀行將陷入困境。前方的路困難重重,而效率較低的銀行將會消失。」

新加坡麥肯錫資深合夥人Joydeep Sengupta分析,FinTech業者在管理實體分行與人力上,並不需要花太多成本資源,業務效率提高的狀態下,會壓縮傳統貸方的利息,以及侵蝕存款業務。報告中以中國的微眾銀行(WeBank)為例,這家網銀已經擁有超過400億美元的貸款組合,凈資產收益率(ROE)也超過24%。

以台灣人熟悉的LINE來說,目前在日本已經推出許多保險產品,今年夏天也要推出個人免擔保小額借貸服務LINE Pocket Money,依照自家的用戶評分系統LINE Score,來訂出年利率與可借貸金額。

 LINE Pocket Money
LINE將在日本推出個人免擔保小額借貸服務 LINE Pocket Money。
圖/ LINE

台灣的街口支付、Pi拍錢包,也都預告將以開發多元金融產品為目標,更不用提社群巨頭Facebook,最近推出讓全球金融產業高度關注的密碼貨幣Libra。摩根大通(JPMorgan Chase)執行長傑米.戴蒙(Jamie Dimon)最近受訪時就說:「無論是密碼貨幣或是其他金融科技,我想告訴我們的人(指傳統金融業者),不需要猜,你知道他們(指FinTech業者)就在那邊,想朝銀行業前進,搶走我們的飯碗(they want to eat our lunch)。」

善用AI、數據分析,能減少40%營運成本

傳統銀行的市佔率與獲利能力面臨挑戰,要突破當前困局,麥肯錫建議,銀行業舉必須善用科技的力量改善業務效率,才能抵擋來自科技公司的「數位化攻擊」。

為了加速創新,許多亞太地區的監管單位,正逐步朝開放銀行(open-banking)方向努力,擴大銀行體系外的業者參與金融服務。像是印度在2016年推出統一付款接口(United Payments Interface),讓非金融支付的業者,也能夠串接進入支付體系中;澳洲也已經聯手多家銀行業者導入開放銀行,民眾可以藉由資料分享與生物辨識,找到適合自己的金融商品。
Grab.jpg
新加坡將在今年訂出純網銀申請辦法,叫車平台Grab也有意角逐。
圖/ 翻攝自Grab官方網站

此外,近年中國、南韓純網銀業者陸續冒出頭、香港近期已經八出發張純網銀執照、台灣目前有三支隊伍在角逐純網銀執照、新加坡政府也將在今年八月訂出純網銀執照申請辦法。

這些申請純網銀執照的業者,不乏樂天、LINE、阿里巴巴、Grab等科技業者,大多瞄準大數據應用與AI技術,開發出能追蹤客戶投資決策的數位平台,麥肯錫認為,要融入快速變化的數位金融領域,善用數據分析會是非常關鍵的決勝點。

報告中也點出,如果採取正確的數位戰略,財富管理、零售銀行、小企業貸款、銀行交易業務,將會是未來銀行創造營收的四個重要支柱,此外自動化、AI和數據分析的創新,更能減少40%的營運成本,將能替亞洲銀行每年創造出1,000億美元的新收入。
參考資料:Bloomberg、Reuters、Mckinsey

往下滑看下一篇文章
業績兩年從28億突破百億,諾億保經攜手自由系統強化IT與資安以接住高速成長

企業高速成長,市場最先看見的是業務營收與市場排名的飆漲,但真正決定企業能走多遠的,往往是水面下看不見的IT與營運骨幹。

諾億保經就是一個經典案例。

2024年,諾億保經的全年保費規模約28億元,隔年直接翻被衝破60億,今年,更預計挑戰120億到150億大關,強勢躍居台灣前十大保經公司;業績快速成長的同時,諾億保經的組織配置也很精實:外勤業務團隊約500人,負責核保、行政與稽核的後勤單位卻僅約30人。

值得特別注意的是,隨著營收在短時間內翻倍,受到考驗的不只是業務能力,也包括後台系統、資訊設備、網路、資安,以及法遵與內控能否同步跟上。

諾億保經總經理賴柏翰直言:「客戶資料是諾億保經的核心資產,特別是我們以投資型保單為主力業務,對個人隱私與財務資訊的防護要求極高。」此外,隨著營運規模擴大,金管會對資訊安全與內控稽核的監管標準也隨之提高,必須重塑IT與資安體質以回應高速成長。

評估完自身資源後,諾億保經做了一個重要決定:不從零自建IT團隊,而是採取資訊外包模式,提供企業擴展所需的支援。

諾億保經
諾億保經總經理 賴柏翰
圖/ 數位時代

諾億保經總監張維倫表示:「我們需要合作夥伴提供完整支援,自由系統不僅具備金融產業經驗與深厚維運實力,還能提供一站式服務,因而雀屏中選。」由自由系統負責台北與台中辦公室的端點設備、儲存架構、網路與資安維運等工作。

診斷重於工具:先清查環境盲點,再談防禦升級

缺乏專職資訊人力的中小企業或快速成長型組織,很常陷入一個迷思:市場上出了什麼新工具、新架構,就急著導入;然而,自由系統的作法是先回歸營運本質:盤點現況。

在雙方正式簽約前,自由系統的顧問團隊便深入檢視諾億保經的既有環境,找到一個最急迫的營運隱患:內勤行政人員與外勤業務人員,竟在辦公室內共用同一套網路網段,這意味著外部裝置一旦連網中毒,極可能直接橫向感染存放敏感保單資料的內部系統,為降低風險,自由系統隨即協助諾億保經進行網段隔離與權限切割,在第一時間化解安全未爆彈。

這套「先釐清現況、確認優先級、消弭落差」的邏輯,也體現在資安合規的推進上。

自由系統服務顧問黃麒翰以ISO 27001認證輔導為例指出:「諾億的認證合規由專職顧問主導,但底層關鍵的端點偵測回應(EDR)、託管偵測回應(MDR)、防火牆規則、特權帳號管理及硬體資產盤點,全由自由系統提供技術支援。我們的目標是替企業建立完整的『環境可視性』(Visibility),讓風險一目了然。」

對諾億保經來說,資訊設備、網路與日常維運雖然是營運不可或缺的基礎,卻不是公司的核心業務,如果自行建立完整IT部門,不僅要負擔人力成本,也必須長期維持涵蓋網路、設備、資安與系統維運的專業能力;相較之下,將這些工作交給自由系統的專業團隊負責,諾億保經可以將時間與精力放在可直接創造營收的核心業務。

「與自由系統合作至今,我們不僅更好強化IT體質、順利補強合規缺口,也為接下來的AI應用打下穩健基礎。」張維倫如是說道。

從防守走向進攻:雲地協同架構,讓AI真正走入第一線

IT與資安基礎逐步穩定後,諾億保經開始將資源放到下一階段:如何利用AI提升業務與營運效率。

在業務端,諾億嘗試透過AI實現「保險情境遊戲化」。

賴柏翰指出,一般客戶很難體會重大疾病帶來的財務衝擊,與其單向說明「萬一罹癌怎麼辦」,不如透過AI模擬動態情境,讓客戶在虛擬人生中面臨關鍵決策;甚至,將台股加權指數、S&P 500走勢融入情境,模擬面臨資金缺口時,抵押借款或贖回投資將對個人資產產生何種實質影響,讓保險規畫轉化為主動的探索體驗。

同樣的邏輯也導入內部培訓與後勤自動化。

過去高度仰賴資深講師與紙本教材的訓練流程,被轉化為AI互動式推演,讓500位業務能在高度擬真的客戶抗拒或理財情境中反覆演練,大幅縮短新人上手週期。至於在行政方面,傳統業務助理得耗費大量時間進行分類、掃描、校對保單文件的繁瑣流程,也交由AI與自動化工具處理,助理僅需做最終核對與歸檔,使30人的後勤編制得以支撐暴增數倍的合規案件。

在AI探索的過程中,自由系統就像是諾億保經的IT團隊、協助評估與提供所需產品服務。

自由系統售前顧問劉威利強調:「金融保險業涉及大量機敏個資,絕不能盲目把所有資料拋上公有雲AI。」因此,自由系統協助諾億精準劃分「地端與雲端邊界」,例如,哪些非機敏資料可藉助雲端模型運算、哪些敏感核保數據必須保留在地端進行私有化推論,並協同評估相應的地端硬體算力與加密機制,讓創新應用不以犧牲資安為代價。

總的來說,從28億飆升至百億規模,諾億保經展現了一家新銳金融服務企業的高敏捷度;而自由系統則證明了託管服務(MSP)已不再只是被動的修電腦與顧網路,更是高速成長企業在架構選擇、資安風控與AI轉型路上,不可或缺的最佳夥伴。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓