保險科技:讓保險公司利用數據重新建立競爭優勢

哪個產業的決策是數據導向的?保險業絕對是其中之一;大多數保險公司擁有大量數據,但試圖將數據應用於營運時,卻面臨巨大的挑戰。保險業需要採取一些行動,才能解決這種困境。

推薦閱讀:保險科技浪潮來襲,從小孩「被退貨」看市場新商機

考量歷史數據的數量和價值,第一優先的任務,是將已儲存在資料庫中數十年與精算、保單、理賠和詐保相關的數據釋放出來,為未來進行承保、定價、作業處理、產品開發、偽冒防制等業務時,提供有利的参考資訊。在理想狀況下,這些歷史數據幾乎可以無限地利用時間和資源進行數據挖掘、搬移、儲存、資料挖掘、資料倉儲和分析,這種運用資料的方式將會很有效。

然而,任何保險公司都沒有無限的資源和時間,可投入在舊數據中尋找有價值的資訊,特別是眼前還有許多其他緊急的問題或商機要處理;此外,當市場上新保單銷售數字的持續下降,以及所有事物都朝向「亞馬遜化(Amazonification)」(即滿足客戶對即時、簡易的線上購物體驗的期望)加速發展時,企業對客戶的深入了解,以及有效運用數據來優化獲取客戶(customer acquisition)、提供個人化體驗、簡化購買流程的時代與壓力已經到來,而且無處不在。

面對如此艱困的環境,解決之道是什麼?這裡提供3種因應策略:

策略1:不要眷戀歷史資料,重新蒐集數位數據

根據摩根史坦利(Morgan Stanley)和波士頓企管顧問(BCG)共同發表的報告〈Reinventing Life Insurance Agency Distribution Globally〉指出:缺乏效率是保險業面臨的主要挑戰,特別是「老派作風的銷售流程」,既繁瑣且與要求數位體驗的客戶期望不符。 歷史或過時的數據不會隨處可見,但競爭優勢可以無處不在。基於這個論述,建議保險公司採取「數據轉傳(dataforward)」的思維,向前看而不往回看。

最好、簡單的方法是:重新開始。 透過乾淨的數據集和現代技術重新發展以數據驅動的策略,保險公司不僅可擺脫傳統數據的泥沼,且可充分利用人工智慧和機器學習等先進技術,以建立競爭優勢。此外,現代消費者多已透過線上與保險公司進行互動,因此可經由良好設計的數據蒐集方式,來深入了解客戶在搜尋什麼商品?真正的需求是什麼?這類的作法對吸引和轉換潛在客戶、設計和交付更好的產品與服務至關重要。

策略2:蒐集高質量數據,建構查詢和運用數據的能力

保險公司要能在2020年代取得成功的關鍵:「擁有高質量的數據(quality data)」以及「擁有查詢(query)和運用(use)數據的能力」。

而最快且有效的方法是提供數位化的服務體驗,同時使用現代技術從頭開始建構建全新、乾淨的數據集。但有兩個問題須先釐清:

  1. 什麼樣的數位服務體驗,可以產生最有價值的數據?
  2. 保險公司應該自行建構或向外採購所需的技術。

無論保險公司是何種商業模式,舉凡那些訪客瀏覽過公司的網站、訪客來自何處、以及訪客在搜尋或瀏覽什麼等行為相關的數據都是無價的。透過這些互動所產生的洞見(insights)將可為許多決策提供参考依據,最終都有機會使潛在客戶和保險顧問以更容易地與公司進行業務往來。

保險公司可以根據業務需求,也可以由其他類型的數據獲得更多有價值的數據。例如,與理賠和保單相關的數據便可應用在精算和審核,以便找出共通性及改善產品、定價和預防詐欺。精準的保單定價將會直接影響利潤,因此,將內、外部數據與預測分析工具結合使用,可使保險公司能夠快速地回應市場需求,同時能夠偵測出潛在的詐欺行為。根據BCG的分析,相較於能更了解客戶需求而驅動客戶購買商品的競爭對手,無法適應新的定價模式與破壞式的定價技術的保險公司將會喪失競爭優勢。

未來,根據即時數據(fresh data)收費的按需型保單(on-demand policy)應有機會爭取到目前尚未購買保險或保險保障範圍不足的消費族群,既能增加新的營收來源,也能降低獲客成本。

策略 3:與保險科技業者合作以快速建立競爭優勢

進行全面的「自行建構」與「向外購買」的分析,可以協助保險公司進行多面向的比較,包含成本與效益、開發以數據為中心的解決方案、或與供應商合作之間的成本等;但是有些項目是難以量化的,例如錯失的機會成本和用戶體驗也應併入考量,特別是市場上充滿著許多與現有保險者競逐相同市場的數位原生型的市場破壞者,這些考量尤其重要。

但許多保險公司是否能做出決策,只取決於一個問題:公司是否擁有或可以僱用的資料科學家、資訊專家、客戶體驗專家等專業人員,能在公司內部執行數據分析的任務? 顯然,大部分的保險公司都缺乏這些人才。

目前較為可行的解決方案是與保險科技業者合作,要比公司獨立開發要快速、風險更低且更容易成功。此外,保險科技新創業者還可提供現代化的基礎架構、持續的創新、定期的軟硬體更新、取得先進的技術與人才等益處,這些資源可幫助保險公司持續聚焦於原本擅長的銷售保單和客戶服務等領域。

保險公司原來擁有的數據不會消失,且仍具有價值;短期來說,重新開始建構數位數據是正確的解決方案;舊有的平台可進行現代化改良,舊的數據可往後台搬移,當有新的數據產生時可一併投入使用。隨著時間演進,當保險公司擁有合併數據來源(包括第三方的數據源)以及根據多元數據集產生新洞見的能力時,未來將可創造更多的商機及優勢。

詳細內容,請參考:「Insurtech: An opportunity for insurers to start fresh with data」 / By Jean-Nicholas Hould / Digital Insurance / Feb 03, 2020

責任編輯:陳建鈞

《數位時代》長期徵稿,針對時事科技議題,需要您的獨特觀點,歡迎各類專業人士來稿一起交流。投稿請寄edit@bnext.com.tw,文長至少800字,請附上個人100字內簡介,文章若採用將經編輯潤飾,如需改標會與您討論。

(觀點文章呈現多元意見,不代表《數位時代》的立場
往下滑看下一篇文章
台灣數位安全發展協會揭打詐盲點:截圖難當證據,AI加b-JADE讓數位足跡可驗證

重點一:數位詐騙生命週期極短,打完一波就轉移陣地,「下架」只處理了眼前的內容,處理不了事後追查。

重點二:台灣數位安全發展協會以AI蒐集、分類詐騙廣告,九成以上工作可由AI完成,最終判斷仍保留人工背書。

重點三:透過司法聯盟鏈b-JADE,只把資料的「數位指紋」上鏈存證,原始資料另行保存,目標是降低被害人的訴訟舉證成本。

一則可疑的投資廣告被檢舉、下架,帳號也停權了,多數人以為事情就此結束。真正麻煩的是,廣告消失的那一刻,追查詐騙集團的線索也可能跟著消失。

為了補上這個缺口,台灣數位安全發展協會正與司法聯盟鏈「b-JADE」合作,替詐騙相關資料做存證。b-JADE是一套以區塊鏈為基礎的司法存證機制,只有通過程序認證的單位才能提供上鏈服務;資料一旦上鏈,任何改動都會留下痕跡。白話說,就是替數位證據貼上「封條」,讓證據從蒐集到進入法庭,都能驗證有沒有被動過手腳。

詐騙廣告下架,為什麼還不夠?

原因在於數位詐騙的生命週期太短,下架只能處理眼前的內容。台灣數位安全發展協會理事長劉彥伯指出,傳統電話詐騙一套劇本可以拉長到半年、甚至一年;數位詐騙則像打游擊,一波結束就移往下一個平台,從廣告、社群到另一個App,一路跨平台引導被害人。

更大的問題是證據跟著斷線。被害人發現受騙時,可能已是半年後,手上通常只留得住最末端的匯款與聯絡紀錄,最初看過哪則廣告、點進哪個網站,早已消失。等到一、兩年後警方抓到詐騙集團,對方就能在法庭上反問「你怎麼證明我投過這則廣告?」劉彥伯以假設情境說明,一個集團原本可能詐騙了30億元,最後因證據不足,認定金額只剩幾千萬甚至幾百萬元。

不過,詐騙活動都會留下數位足跡,包括投放帳號、代理商、投放時間、運作國家與網址註冊紀錄,只要事先保存,日後調閱就「有憑有據」。

台灣數位安全發展協會
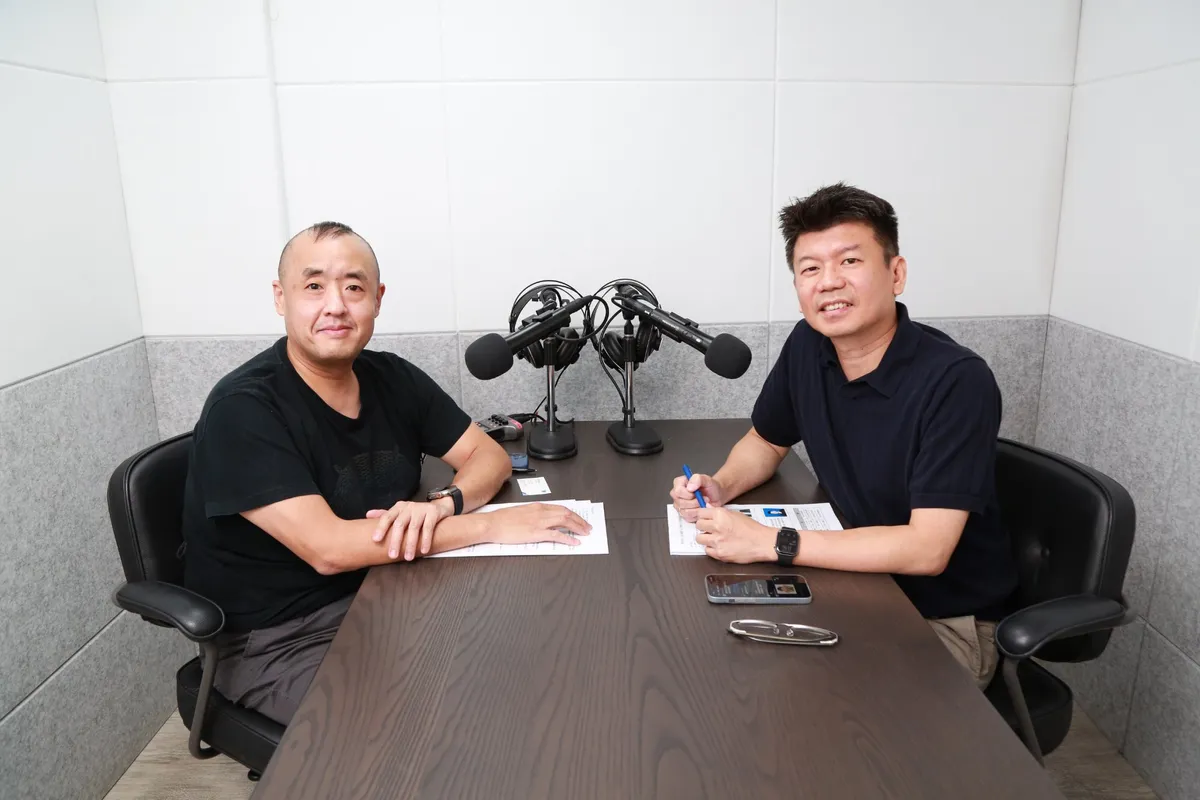
台灣數位安全發展協會理事長劉彥伯
圖/ 數位時代

AI都這麼強了,為什麼還要先做資料治理?

台灣數位安全發展協會的核心主張是:好的資料分析,從好的資料治理開始。所謂資料治理,就是把散落在各平台、格式不一的碎片資料,整理成來源清楚、格式一致、可以互相比對的資料。協會先確認每筆公開資料的來源、時間、權限、版本與隱私,再標上事件分類、風險評估、曝光平台、投放者與網址等標籤,才能找出彼此關聯、還原詐騙網絡。

根據協會的實證簡報,系統在一段監測期間內掃描309.5萬則廣告,通報62.8萬則(約占20%),投放當日偵測率達99.21%。劉彥伯也提到,協會與資安院、數位發展部在打詐通報查詢網的合作中,判斷率接近百分之百。

那還需要人嗎?答案是需要。現行法律仍要求有人為判斷結果背書負責,加上詐騙劇本會隨被害人的回應即時調整,因此協會讓AI處理九成多的工作,最後由人做判斷。

截圖不能當證據?b-JADE如何替詐騙證據貼上「封條」

在AI改圖越來越容易的今天,單純截圖很難在法庭上證明自己沒被竄改過。劉彥伯的比喻是:截圖比較像「我那天真的看過,還拍了一張照片」;可信存證則是把證物放進有封條、有時間、有編號、有保管紀錄的證物袋,「重點不是有沒有留下東西,而是未來能不能驗證這是不是當時那一份」。

這也是b-JADE派上用場的地方,但並不是把所有資料都放上區塊鏈。協會把原始資料與AI分析結果,保存在權限受管控的系統裡,只把每份資料的「數位指紋」交給b-JADE存證。數位指紋的特性是,內容只要有任何改動,指紋就會完全不同,因此能證明資料沒被動過;需要時,再經授權調閱原始資料,兼顧隱私與驗證。依b-JADE規範盤點,協會既有流程已符合19項要求,其餘7項缺口也逐步補強,例如存證時間改採具公信力的標準時間來源,不再依賴電腦本機。

防詐能從事後追查走向事前預警嗎?

可以,協會正把存證從被害人受騙後,往前推到「主動式上鏈」:AI判定高風險的內容,先一步蒐集存證,不必等到有人受害。

小農是第一個場景。許多消費者在網路上支持小農,錢最後卻流進冒名的詐騙集團。協會因此與農業部合作推出「農本人」系統,讓小農自行登錄銷售管道與社群帳號形成白名單,再結合AI蒐集的黑名單,一旦遭冒名就能第一時間發現並報案。這套模式未來也可延伸至網路霸凌、性私密影像等案件。

制度面也在加速。2026年8月,司法聯盟已開設認證專班,邀集司法院、法務部、高檢署、調查局與警政署相關人員受訓,相關存證應用預計明年正式推出,時程仍待聯盟拍板。

劉彥伯坦言,目前從蒐集、分案到下架的流程仍然冗長,技術正好能在保留人為背書的前提下縮短流程。他在《數位關鍵字》節目尾聲留給聽眾的一句話是:「數位安全不只是技術工具,也涉及資料的可信、法遵治理與跨領域合作。」當AI幫人更快找到線索,經得起驗證的資料,將讓每一位被害人在法庭上多一分底氣。

台灣數位安全發展協會
台灣數位安全發展協會理事長劉彥伯認為,可信存證的重點不是留下東西,而是未來能被驗證。
圖/ 數位時代

常見問答
Q1:詐騙廣告被下架後,還能當作證據嗎?
A:若事前沒有保存,下架後就很難追溯。台灣數位安全發展協會建議在內容消失前,保存投放帳號、代理商、投放時間、運作國家與網址等數位足跡,日後才能據以向平台請求調閱。

Q2:手機截圖可以當作詐騙證據嗎?
A:截圖只能證明「看過」,難以證明未被竄改。在AI改圖越來越容易的情況下,透過數位指紋與具公信力的時間紀錄進行可信存證,才能在日後驗證資料是否為當時的原始版本。

Q3:什麼是b-JADE司法聯盟鏈?
A:b-JADE是以區塊鏈為基礎的司法存證機制,只有通過程序認證的單位才能提供上鏈服務。台灣數位安全發展協會的做法是只將資料的數位指紋上鏈,原始資料另行保存在權限受管控的系統,兼顧隱私與驗證,目標是降低訴訟舉證成本。

Q4:AI可以完全取代人工判斷詐騙嗎?
A:目前不行。依台灣數位安全發展協會的做法,九成以上的蒐集與分類工作可由AI完成,但現行法律仍要求由人做最終判斷,並為結果背書負責。

Q5:小農要如何預防被冒名詐騙?
A:可登錄台灣數位安全發展協會與農業部合作的「農本人」系統,自行提交銷售管道、粉絲專頁與LINE帳號建立白名單,搭配AI主動蒐集的黑名單,遭冒名時能第一時間發現並報案。

完整對談請收聽《數位時代》Podcast《數位關鍵字》EP264。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓