

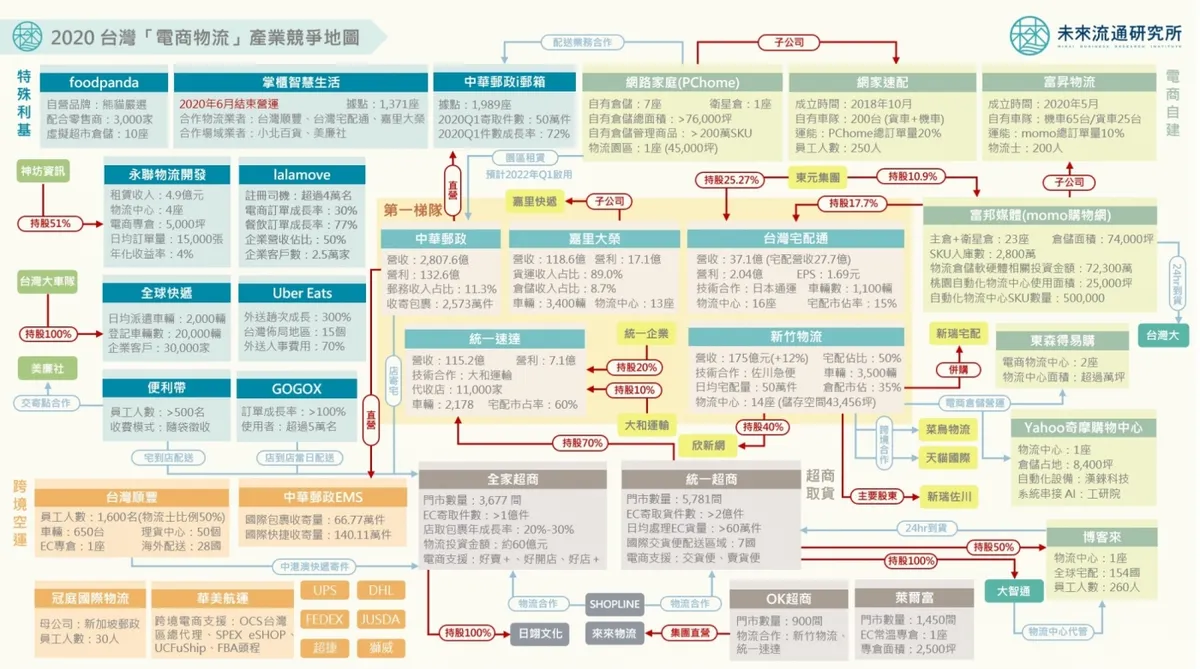

2020年當台灣大部份產業都因COVID-19疫情影響而陷入沉寂的當下,電商物流產業卻迎來了五穀豐登的產業盛世:2020年5月, momo 成立貨運子公司「富昇物流」,成為台灣第2個以電商之姿自建配送隊伍的大型集團。7月momo進一步宣布與全家便利商店展開合作,推出生鮮電商低溫店取服務、同時也將myfone門市取貨服務全面升級為24小時快速取貨;2020年6月迎來成立20周年的 PChome ,也宣布將電商物流做為下一個關鍵戰略目標,大舉承租倉儲空間達4.5萬坪的中華郵政物流園區物流中心,同時瞄準跨境電商市場的成長潛力,7月正式上線整合商流、物流、金流的跨境PChomeSEA銷售服務。

除了電商集團外,以線下銷售為營運主力的實體零售企業也全力參戰: 7-ELEVEN 針對微型社群電商賣家推出的「賣貨便」服務,2020年3月正式突破100萬服務人次、並於6月份將國際交貨便服務正式擴大至7個海外國家以及離島地區,同時與智慧開店平台SHOPLINE合作,除了在台灣境內提供超取服務外,進一步提供橫跨星馬港3地、近3,000間海外7-ELEVEN門市的跨境取貨服務; 全家便利店 也在6月宣布推出電商開店平台,並持續擴大店內低溫存儲空間,強化做為低溫商品最後一哩取貨的戰略角色。台灣強大的便利商店系統強勢進化,已成為電商物流鏈中的關鍵基礎設施。
此外, Uber Eats、foodpanda 等原本專注於餐食外送服務的新創品牌,亦立基於極富彈性的配送車隊與資訊科技應用經驗,與大量品牌商、實體零售企業合作,2020年陸續切入都會短距快速配送的電商物流戰場。
不過,就在熱火朝天的景況下,2020年4月來自英國的deliveroo宣布撤出台灣市場,6月份掌櫃智慧生活亦決定暫停營運,先後退出關鍵最後一哩的兵家必爭之地。不難看出台灣電商物流領域已成為競爭強度極高的企業戰場,不僅大型集團拉高資本投注力量以創造規模經濟,擁有豐沛科技創新能量的新創企業也積極參戰,共同形塑出烽火漫天的台灣電商物流產業競爭地圖。
未來流通研究所團隊爬取了海內外機構投資人、媒體報導、研究機構及產業領導團隊相關產業論述進行分析,繪製台灣「電商物流產業競爭地圖」,並歸納出關鍵趨勢及數據解析與大家分享。
電子商務成為拉動台灣城市配送產業發展火車頭
過去10年間,台灣零售產業版圖快速向線上移動,電子商務成為台灣零售產業最強成長通路。步入高齡少子化社會後,台灣整體零售業產值規模成長幅度相對限縮,近五年成長幅度均在5%以下。2020年第一季受到COVID-19疫情帶來的影響,更是陷入微幅衰退。與此相對的則是強勢挺進的電商產業成長曲線。2019年台灣電商產值約新台幣2,078億元,年成長9.7%,2020年Q1成長率更拉高至16.6%,創下2011年以來的新高,與整體零售業的成長差距正不斷拉開。

從3C設備、家用品等高度標準化商品、到生鮮食材、進口商品等多元特殊品項,線上通路銷售佔比正在全面快速攀升,電子商務在台灣零售市場的存在感不斷增強,高速成長的同時也迎來了結構性轉變:標準品電商產業已走向成熟,獨特的經營型態與創新服務模式成為電商企業的下一道護城河,而做為橋接線上通路與消費者之間不可或缺的支援服務,物流宅配業者被賦予的功能與重要性也正在同步提升。
不過,台灣勞動人口規模不斷縮減,快速、廉宜且高品質的物流服務已成為稀缺資源,因此許多電商與實體零售企業紛紛將關鍵戰場轉移至物流領域,展開入股併購、策略結盟、甚至是以重資本模式切入自建。我們可以看到,高速奔跑的電商市場,不僅為物流產業帶來難得的成長際遇,更引入了豐富的資金、人材與大量先進技術應用,塑造出與過去截然不同的產業風貌,電子商務產業正成為拉動台灣城市配送產業發展的火車頭。
宅配晉身台灣物流產業最強成長業別,但電商委外配送費用占比降至近年新低
台灣宅配服務業營業額近10年CAGR(稱:複合年均成長率)高達12%,成長幅度在各項陸運關聯次產業中最為顯著,同時也是台灣少數連續多年擁有兩位數成長力道的服務業態,正是這項趨勢讓越來越多的物流企業著手將大量資源與營運重心轉向電商物流最後一哩配送戰場。
例如B2B貨運起家的新竹物流,近年已將電商宅配業務比例大幅拉高至50%,2017年併購全速配物流後推出自營的新瑞宅配品牌,投入機車宅配與小物配送市場,瞄準的就是都會地區小型電商包裹的快速配送商機;2020年6月新竹物流進一步與日本佐川急便合資成立新瑞佐川,希望搶進日本、東南亞等跨境電商物流市場。
同樣由B2B領域出發的嘉里大榮,也在併購超峰快遞後推出專營台灣當日快遞、跨境電商物流與都會機車快遞的嘉里快遞品牌。而原本即專注於宅配服務的統一速達、台灣宅配通則採取強化營運投資、構建企業合作網絡等策略鞏固市佔優勢,例如擴充配送車隊、導入新型態技術、跨足多元服務(如宅配通切入美食外送市場)等。

不過,在宅配業營收一路挺進的同期間,我們也觀測到自2016年開始,電商委外配送費用率持續下滑,2019年甚至降至近年新低(3.0%)。主因除了宅配物流費用走勢相對穩定外,大型電商集團近兩年積極展開自建配送布局,著手降低委外配送比例也是相當關鍵的因素。雖然2018年開始台灣宅配運費陸續調漲,帶動2019年整體產值大幅度攀升,但由於電子商務成長率仍相對較高,加上大型集團持續加快自建配送腳步,因此委外配送費用率仍持續下滑,不過幅度已相對縮減。

電商物流重資本模式進場,集團競爭趨勢逐步成形
與全球產業趨勢相同,台灣大型零售與電商集團亦紛紛布局自營物流服務,集團化的競爭態勢逐步成形。2018年PChome展開內部第三次物流革命,成立100%持股子公司網家速配,提供宅配運輸服務,成為台灣第一家跨足末端物流配送的電商集團,電商自建物流的重資本模式至此正式進入台灣。如今網家速配已能夠承載網家20%的訂單規模,且比例仍在持續提升。而2020年5月才正式成立的富昇物流,搭配大量自建衛星倉,現階段也已經能夠負擔momo約10%的訂單量。不過,若與Amazon對照可以看到,2019年Amazon自營配送比例高達48%,顯然台灣電商物流自建配送比例未來還有相當大的成長空間。
此外,超商取貨系統也已發展成為台灣電商物流中獨樹一格的集團競爭戰場,以統一超、全家為首的兩大領先企業積極挹注資源,將超商體系背後的物流倉儲資源結合龐大的實體門市優勢,以門店為核心,搭配高彈性配送服務,全力搶進電商短鏈配送市場,成功樹立起具備強烈台灣特色的店寄店取體系。例如統一超做為博客來24HR取貨據點、全家搭配GOGOX於台北地區推出店到店當日配服務等各種創新服務模式。台灣地狹人稠的高密集城市化特色,加上便利商店集團綿密的實體網絡優勢基礎,為電商物流架構出覆蓋廣泛的最後一哩快速配送與多元取貨服務,已成為台灣相當鮮明的產業優勢。
薪資與運費支出比例大幅攀升,勞動力不足課題成為隱憂

拆解近兩年宅配快遞業者成本結構可以看到,運費支出與薪資津貼為快遞業者最大的兩項營運支出項目。2018年運費支出占比達41%,為各項支出中規模最大的項目,且仍舊在持續上升,顯示業者外包比例高,除企業間水平合作外,聘僱大量外包人員也是主要原因之一。值得注意的是,相對於2017年,2018年各項支出中,攀升幅度最大的項目為薪資津貼,由25%上揚至33%,不難看出宅配快遞產業整體人事成本正不斷提高。根據國發會統計,台灣社會將持續維持高齡少子化趨勢,工作年齡人口規模自2015年達最高峰後開始下降,預估人口紅利將於2027年消失。對於高度仰賴勞動力創造企業報酬的電商物流產業而言,勢必將成為短期內需要面臨的課題。
責任編輯:林芳如
本文授權轉載自:未來流通研究所


