緯穎除權1張變3張怎麼算?畸零股爭議一次看,市價2千多元為何按10元計算?

9/10 9:40更新:緯穎9月2日除權,每股配發約1.983股股票股利,原本持有1張的股東,除權後持股會變成近3張。不過,這次高配股也意外引發畸零股爭議。

假設原本只持有1股緯穎,這次可以配到約1.983股新股,其中1股可以直接拿到,剩下的0.983股因為湊不到完整1股,就成了「畸零股」。

爭議就出在這裡。這0.983股原本不是按照股票市價處理,而是以每股面額10元計算,最後約為9.83元。但緯穎9月2日除權參考價是2,615元,若用市價估算,0.983股約值2,570元。接近1股、市值約2,500多元的股票,最後卻只能換到不到10元,也因此引發小股東反彈。

畸零股大量出現,與配股比例調整有關。緯穎因海外可轉債轉換普通股,使流通在外股數增加,股票股利配股率調整為每仟股配發1,982.7946股,持股較少的股東更容易碰到「差一點才滿1股」的情況。

爭議延燒後,緯穎9日公布新方案,優先讓持有1股至15股的小股東,以每股面額10元認購1股,每戶限認1股,且認購權不得轉讓。

編按:所謂「畸零股」,就是配發股票股利後不足1股的零頭。例如應配得10.6股,其中10股可以正常配發,剩下0.6股就是畸零股。

緯穎除權「1張變近3張」,股東真的賺到了嗎?

AI伺服器大廠緯穎(6669)過去多以現金股利回饋股東,今年首度採取「現金+股票」雙軌配息。現金股利每股約144.392元,股票股利則因流通在外股數變動,最終調整為每仟股配發1,982.7946股。

換句話說,原本持有1張、也就是1,000股的股東,可以再拿到約1,983股,手上股票合計約2,983股,等於市場俗稱的「1張變近3張」。

但股數變成近3倍,不代表資產也跟著翻3倍。

緯穎9月1日收盤價為7,800元,9月2日除權參考價降至2,615元。原本持有1張、市值約780萬元;除權後雖變成約2.983張,但以2,615元計算,總市值仍大致維持在780萬元左右。

也就是說,公司只是把原本的持股價值拆成更多股票。股東真正有沒有賺錢,仍要看自己的買進成本,以及除權後股價怎麼走。

至於市場常說的「填權」,則是指除權後股價一路回升,最終回到除權前價格。緯穎這次若要完成填權,股價仍須回到除權前的7,800元。

為何一次配這麼多股票?降低股價門檻也是考量

緯穎除權前股價高達7,800元,一張股票要780萬元,即使零股交易已普及,對一般投資人而言仍是相當高的門檻。

高比例配股後,除權參考價降至2,615元,雖然一張仍要超過260萬元,但股價門檻已明顯下降,也有助增加股票流動性。

另一方面,配發股票股利而非將盈餘全數以現金發出,也能讓公司保留更多資金。

這點對正處於AI伺服器擴產期的緯穎尤其重要。公司除了規劃發行不超過150億元無擔保可轉換公司債,也洽組15億美元、約新台幣475億元聯貸,資金將用於營運與長期投資。

高配股碰上高借券,緯穎會重演「軋空行情」嗎?

除權前,緯穎借券賣出餘額一度超過萬張,也讓市場開始討論另一個問題:這麼高的配股比例,會不會迫使空方回補?

借券賣出者除了未來要歸還股票,遇到股票股利等權益分配時,也必須補償相對應權益。配股比例愈高,需要處理的股數自然也愈多。

因此,市場一度把緯穎與先前高配股後連拉漲停的世紀*(5314)相比。不過,兩家公司無論市值、成交量或籌碼結構都差異很大,不能單憑「高配股+高借券」就推論緯穎一定會出現同樣行情。

借券餘額可以觀察,但真正決定股價的,仍是基本面與除權後的市場買盤。

從緯創切出的伺服器公司,緯穎如何走到AI浪潮第一排?

如果只看這次除權行情,很容易忽略緯穎其實是一家相當年輕的公司。

緯穎成立於2012年3月,前身是緯創旗下的伺服器直銷業務,由當時雲端事業總經理洪麗寗帶隊成立,初始資本額約1億元。

和傳統伺服器代工不同,緯穎不透過品牌商,而是直接替大型雲端服務商設計、製造資料中心伺服器,客戶包括微軟、Meta等全球雲端巨頭。

這種模式的好處,是能直接跟上大型客戶的資本支出;風險也很明顯:客戶集中度高,只要主要客戶調整訂單,營運就可能直接受到影響。

與X平台的訴訟,就是一次典型案例。

緯穎與Twitter早在2014年就簽訂客製化伺服器採購協議。2022年底馬斯克入主後,緯穎指控X停止付款,造成大量客製化零組件滯留,2024年因此在美國提告,主張至少6,100萬美元損失。公開資料顯示,雙方後來已達成保密和解,金額與條件並未公開。

但到了生成式AI時代,同樣的「客戶集中」,反而讓緯穎直接站上雲端巨頭擴大投資的第一線。

AI訂單旺到廠房翻倍都不夠,緯穎下一步拚什麼?

2025年,AI產品已占緯穎營收超過五成,全年營收年增163.7%;進入2026年後,AI伺服器需求仍持續推升營運規模。

訂單增加的速度甚至讓產能成為新的問題。

緯穎管理層先後透露,AI伺服器訂單能見度已看到2027年。總經理林威遠曾表示,擴建完成後總廠房面積即使接近翻倍,產能仍不敷使用;董事長洪麗寗則形容,公司正到全球尋找「有電的地方」,電力需求與配置甚至已規畫到2028年。

根據FactSet截至9月2日的調查,18位分析師預估緯穎2026年EPS中位數為361.05元、平均361.46元。

AI伺服器訂單與獲利成長,也是市場近年重新評價緯穎的重要原因。不過,緯穎本質上仍是大型伺服器製造商,2025年毛利率約8.3%,市場願意給予高評價,看中的主要還是AI伺服器需求快速成長,以及微軟、Meta等大型客戶持續擴大資本支出的前景。

因此,對股東來說,「1張變近3張」只是股票數量的改變;對緯穎來說,真正重要的則是另一個數字——已經看到2027年的AI伺服器訂單,最後能有多少順利變成營收與獲利。

延伸閱讀

資料來源:緯穎官網:2026年股東會決議緯穎官網:2026年第二季財報暨董事會決議公開資訊觀測站台灣證券交易所The RegisterData Center Dynamics

本文初稿為AI編撰,整理・編輯/林育萱
往下滑看下一篇文章
從找對市場到放大商機,中華電信 5G 加速器助阿米索拉加速成長

從工作、娛樂到各種智慧服務,網路早已成為現代生活不可或缺的基礎設施。而人們對行動網路的期待也不再只是「連得上」,更希望無論身處室內外場域,都能享有穩定、流暢且一致的連線體驗。尤其 AI 時代來臨,從手機到無人搬運車、機器人與各種智慧設備,對高速、穩定網路的需求只會愈來愈高。

這也讓 5G 室內覆蓋逐漸成為一塊不可忽視的市場需求。中華電信 5G 加速器團隊阿米索拉(AMOESO)看準這股趨勢,推出5G室內分散式天線系統(5G DAS),並借助中華電信長期累積的電信專業、場域資源與第一線服務經驗,重新調整產品規格、市場定位與商業模式,讓創新技術更貼近使用者需求,進而加速擴大市場版圖。

技術做到一百分,市場卻不買單:阿米索拉發現兩大營運盲點

「我們一開始推出的產品,其實充滿技術人的迷思,只顧著把技術做到極致,卻忽略了市場是否真的需要,」阿米索拉執行長邱創群笑著說,回頭來看,團隊早期主要踩到了兩個盲點。

第一是找錯目標市場。阿米索拉原本鎖定已經建置 4G 室內覆蓋設備的舊建物,推出可沿用既有設備、由 4G 無痛升級至 5G 的產品。然而,產品實際推向市場後,團隊才發現,這群客戶並沒有強烈的網路升級動機;相較之下,尚未建置室內行動網路覆蓋的商辦大樓、住宅社區與新建築,反而展現出更明確的需求。

第二則是習慣從技術角度去定義產品,而非從市場需求反推規格。由於團隊成員多為研發背景,在制定產品規格時,主要延續過去的 4G 經驗,也習慣追求更高規格、更完整的功能;然而,技術做到一百分,不代表市場就會買單。團隊後來才意識到,比追求「頂規」更重要的是,讓產品符合客戶需求、且價格負擔得起,這才是技術走向市場的關鍵。

從產品規格到商業模式,中華電信助阿米索拉打開更大市場

這兩個盲點,導致阿米索拉的市場拓展速度一直不如預期,如何跳脫研發團隊視角,真正理解客戶需要什麼、願意為什麼買單,成為團隊下一步必須突破的關卡。

加入中華電信 5G 加速器後,這道關卡開始有了突破口。邱創群表示,透過5G 加速器牽線,阿米索拉得以直接對接中華電信,從第一線電信營運商與真實市場的視角,重新檢視產品規格、市場定位與價格服務包裝,跳脫過去單從研發角度思考產品的盲點。團隊也因此重新調整產品方向,將目光從金字塔頂端客戶,轉向更廣大的新建築、中小型企業與住宅市場。

「中華電信長期服務企業客戶、建商與一般使用者,最清楚終端市場真正需要什麼,」邱創群表示。憑藉長期累積的網路規劃經驗與第一線市場洞察,中華電信協助阿米索拉重新校準產品規格,在技術效能、實際需求與價格之間找到更適切的平衡點,讓產品更貼近客戶真正的使用情境。

中華電信_阿米索拉執行長
阿米索拉執行長邱創群表示,中華電信所帶來的第一線使用者回饋意見,不僅協助阿米索拉釐清產品規格,促使團隊發展出新的商業模式。
圖/ 數位時代

更重要的是,中華電信帶來的第一線市場回饋,也讓阿米索拉看見另一個過去沒有注意到的問題:客戶不買單,不一定是沒有需求,而是導入門檻太高,無法一次負擔全部的建置費用。舉例來說,許多住宅社區都有改善地下室等公共空間行動網路覆蓋的需求,若要由管委會編列預算採購設備,不僅可能面臨預算不足的窘境,還有可能卡在冗長的決策與開會流程,最後往往無疾而終。

面對這些沒有被滿足的需求,阿米索拉進一步與中華電信討論出新的商業模式,以設備租賃取代一次性採購,將初期建置成本轉為定期支付的租金,希望降低社區與企業的導入門檻。為此,阿米索拉甚至新增租賃相關營業項目,從過去以設備買賣為主的模式,延伸至訂閱與租賃型服務,讓更多「有需求、卻跨不過採購門檻」的客戶有機會導入,也為室內 5G 覆蓋打開更廣大的市場。

從 POC 到 Scale-up,中華電信助阿米索拉跨過信任門檻

「對我們而言,中華電信不只是合作夥伴,也可能是未來最大的客戶與市場通路,」邱創群說,中華電信除了協助阿米索拉調整產品規格、創新商業模式,也進一步尋找合適的驗證場域,希望透過實際場域完成 POC、產品認證與入網驗證,未來才能快速複製既有模式,大幅縮短產品導入與市場拓展的時間,預計年底前可完成第一個合作案。

除了與中華電信合作,阿米索拉也積極接觸中華電信各地營運處,目前已與台北、新北、新竹等營運單位建立合作管道,並鎖定新建案、企業廠辦及社會住宅等多元案場展開部署規劃,將產品推廣到更多場域。

而這些合作之所以能快速展開,邱創群認為,關鍵在於 5G 加速器讓阿米索拉能夠快速跨過新創最難突破的「信任門檻」。過去,阿米索拉也想與中華電信合作,卻卡在不知道該向哪個單位、哪個人敲門;加入 5G 加速器後,不僅有了對接中華電信內部不同單位的入口,更能藉由中華電信的品牌影響力,加速建立內外部對阿米索拉的信任與認同。無論接觸潛在客戶、合作夥伴或投資人,都比過去單靠陌生開發更有效率。

這份信任,也進一步反映在募資成果上。「中華電信願意把我們納入加速器,本身就代表對這個市場方向與團隊能力的認同。」邱創群坦言,來自中華電信的肯定,也提升投資人對阿米索拉的信心,使公司順利完成新一輪 4,000 萬元的募資,實收資本額進一步突破 7,000 萬元。

阿米索拉的故事,是中華電信 5G 加速器與新創共創的縮影。透過技術能力、場域資源與市場經驗的分享,中華電信陪伴新創跨越從 POC 走向 Scale-up 的階段,讓創新不只停留在技術驗證,更能轉化為真正被市場需要的產品與服務,進而壯大台灣 5G 創新生態系,讓電信產業的能量成為推動創新成長的重要力量。

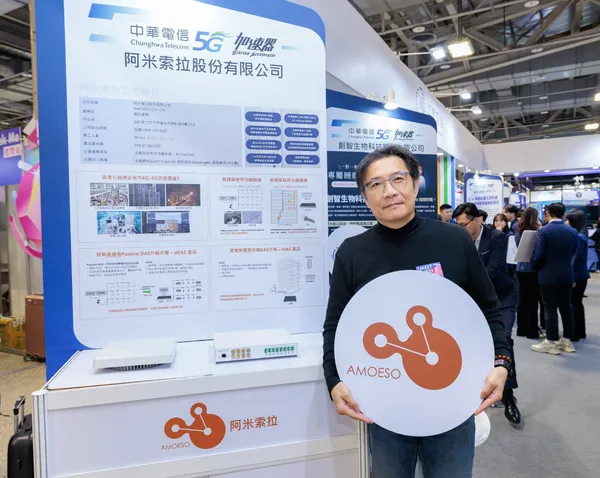
阿米索拉
邱創群認為,5G 加速器讓阿米索拉能夠快速跨過新創最難突破的「信任門檻」,使公司無論接觸潛在客戶、合作夥伴或投資人,都比過去單靠陌生開發更有效率。
圖/ 數位時代

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
台達電全解讀
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓