
「大家對這種事情就是又期待、又怕受傷害。」萬事達卡台灣區董事總經理陳懿文如此形容代理式商務(Agentic Commerce)。所謂代理式商務,是指AI依照使用者設定的條件,從搜尋、比價、挑選商品,一路完成下單與付款。
對消費者而言,單筆金額不超過新台幣5,000元的日用品,可能比衣服、住宿及機票更早交由AI購買;企業端則可能由規則明確的採購率先落地。
萬事達卡《2026台灣民眾AI使用消費習慣調查》顯示,在願意授權AI支付的民眾中,58%將單筆支付上限設為新台幣1,000元以下;若將上限設為1,001至5,000元者也計入,合計占比接近9成。
從商品類型來看,日常消耗品的接受度最高,住宿與機票則相對較低。陳懿文認為,後兩者涉及更多選項與取捨,交由AI決定的風險也更高。
消費者願意讓AI協助做功課,卻不代表願意把最後決定權一併交出去。調查顯示,79%受訪者期待AI跨平台比價;但在願意信任AI協助付款者中,55%仍要求付款前由本人確認,願意讓AI從搜尋、挑選一路完成付款的只有2%。
AI如果只是推薦商品,即使選錯了,消費者仍可以不買;但若AI已經完成付款,買錯商品或花錯錢的後果,就得由消費者承擔。即使金額與商品都符合條件,消費者還是想留一條退路,不少人希望交易具備生物辨識、即時通知與卡號保護,也希望付款後或商品出貨前仍有機會取消。
AI先替公司補貨,企業採購可能跑在消費者前面
相較於個人消費容易受到偏好與臨時變動影響,企業採購的規格、預算與供應商條件相對明確。想像一下,當企業倉庫裡的印表紙或原料降到安全水位以下,ERP(Enterprise Resource Planning,企業資源規畫)系統就會發出補貨通知;AI接手後,會自行從合格供應商名單中找貨、比價,確認規格、數量與價格符合公司設定,便能自動下單付款,不必再由採購人員逐筆詢價與核准。
在陳懿文看來,明確的採購條件讓企業可能比個人消費更早導入代理式商務,AI不必猜公司喜歡什麼,只要按照既有規則執行。
此外,企業端的自動付款也已開始測試,萬事達卡於2026年6月發表Agent Pay for Machines,讓AI代理依照企業預設的任務、權限與預算完成付款。不過,公開案例主要集中在數位服務,距離前述自動補貨及大規模採用仍有一段距離。
台灣支付基礎已就位,但準備度高不等於領先
談到不同市場的推廣速度,陳懿文指出,美國往往較早導入新技術,但幅員遼闊、人口分散,要將一項服務從少數案例擴及各州、城市與鄉村,往往需要更長時間。
「新加坡就像台北這麼大。」他說,新加坡人口集中,加上政府推動力強,新服務推出後,較容易在短時間內觸及多數使用者。
人口約2,300萬的台灣,正好介於兩者之間,在陳懿文看來,台灣既有足夠的市場規模與消費差異,又不像大型經濟體需要負擔龐大的導入成本,適合觀察一項新服務能否從小規模應用走向普及。
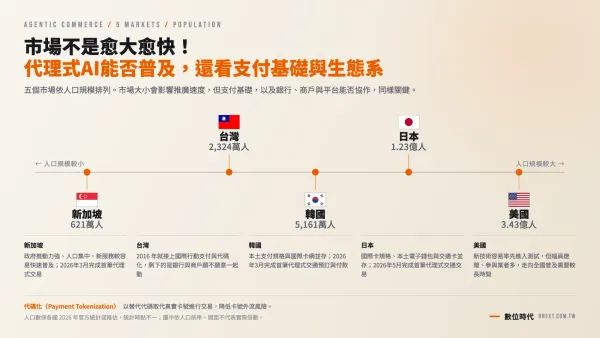
市場規模之外,台灣也有現成的支付基礎。台灣自2016年開放國際行動支付,發卡銀行陸續接入代碼化服務;這套原本用於手機支付、避免真實卡號外流的技術,也能成為AI交易的支付基礎,降低重新串接的門檻。不過,台灣雖已在封閉測試中完成實際交易,相關服務仍未對一般消費者開放。
「我只能說現階段台灣的準備度比較高,不能說其他市場未來一定比較差。」陳懿文強調,韓國與日本也分別在2026年3月、5月完成代理式AI交通預訂與付款,顯示亞洲多個市場都已出現實際交易;但單一案例仍不足以代表代理式商務已進入大規模商用。
即使身處推動AI支付的第一線,陳懿文仍為自己畫下清楚界線:搜尋、比價可以代勞,付款仍要自己點頭。他以自己為例,固定使用的衛生紙、維他命,可以交給AI定期補貨;但換成衣服或畫作,「我還是想自己做決定。」
延伸閱讀:代理式商務連動百兆AI商機!對話框正接管搜尋框,4張圖掌握「依賴經濟」大勢
信用卡交給AI前的16個關鍵思考:免費的最貴?出包算誰?風險一次看