
和碩Q1財報大驚奇!來看市值百億立訊股票縮水、業外反賺16.32億元的2個關鍵

和碩公布首季財報,出現大驚奇。和碩董事會公布2021年首季財報,儘管營收在鎧勝-KY營收不計入、iPhone mini訂單下滑等影響,季度營收探6年半新低,但毛利率卻逆向登高,達4.3%,為4年半新高,加上業外為正數,EPS 1.75元,表現優於預期。

延伸閱讀:立訊斥260億元認購和碩最大金屬機殼廠!中國蘋果供應鏈變陸企賽局

和碩首季財報驚奇點有二,首先是市場高度關注和碩持有立訊股票,隨立訊股價從50多元重挫6~7成,是否需跟緯創一樣認列評價損失,但業外投資損益其實是正數。其次,和碩雖營收創下6年半新低,毛利率成長,表現優於預期。

業外進帳高於支出!還賺16.32億元

關於第一點,和碩僅低調表示,業外確實投資利益是正數16.32億元,其中來源包括會計原則下的處分利益、所得稅利益回沖、利息、匯兌收益及投資持股評價損益,其中立訊股價下跌確實有認列損失,但因為首季完成鎧勝-KY旗下日鎧由立訊持股53.513%股權讓與,在會計準則上,被視為是處分利益,一進一出下,加上其他業外收支,最後其實是正數。
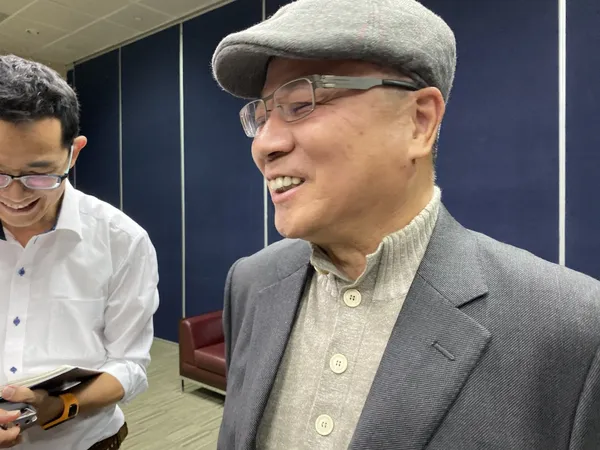
緯創林憲銘
緯創董事長林憲銘。緯創首季認列鉅額立訊股價重挫評價損失。
圖/ 王郁倫攝影

根據和碩最新一季財報,和碩透過昌碩持有3984萬股立訊股票,相當市值94.37億元,持股0.57%,另有9.3億元立訊公司債,換言之,若以首季立訊股價下挫38.6%來算,和碩持有立訊市值蒸發36億多元,但在日鎧去年現增33.52億人民幣,立訊用溢價總價款60億人民幣認購下,和碩雖沒有賣出鎧勝-KY旗下日鎧任何一張股票,但在會計作業準則上,首季可以認列一筆處分利得。

和碩持有3984萬股立訊,百億價值大縮水

第二點是關於和碩本業,和碩首季開始不必認列鎧勝-KY合併營收,所以自然會減少一塊營收,平均一季度約180億元左右,其次,首季因iPhone mini銷售不佳,蘋果調節訂單,使和碩營收處於淡季低點,雖筆電訂單優於預期,但和碩首季營收最終僅2166.22億元,創6年半新低。

在此情形下,照理說因營收規模不足,和碩需支出固定管銷成本,營益率跟毛利率都不會好看,但最終和碩季報卻交出亮眼成績,雙率比去年同期及上季度要佳,為什麼會這樣?

從和碩營收結構來看,手機為主的通訊業務營收占比從上季6成,下降到首季46%,是營收比下滑最多的一塊,但電腦業務占比上升,遊戲機為主的消費電子業務占比也增,以產品組合可推論,通訊業務(iPhone)毛利率貢獻最低,也因此,訂單雖少,但對整體毛利率反而是正面加分項!

和碩已經連續7年營收破兆元,5年前董事長童子賢就內部定調要求團隊朝非蘋多角化發展,近年效益逐漸顯現,從網通到車用電子陸續出現成績,儘管這些新事業訂單營收貢獻都不如蘋果規模大,但獲利卻更為扎實。

電子5哥大砍低毛利單,和碩非蘋單高毛利

電子五哥近年主要做兩件事:1.調整產品組合,認清衝營收不是好事,開始降低低毛利率訂單干擾,因此各大廠財報毛利率跟營益率都雙雙回升,諸如廣達退出Apple Watch生意,緯創放下中國手機組裝訂單,而和碩減持重資本投資金屬事業「鎧勝-KY」持股都有類似考量。

第2是陸續處分中國閒置資產,重新調度配置全球產能。減少低毛利率訂單的做法,展現於財報的是毛利率回升,而後者則是貢獻業外收益,前者屬於短空長多,後者則是一次性進補。

庫克立訊二.jpg
立訊今年首季接手和碩中國金屬機殼事業日鎧主導權。和碩不再認列營收。
圖/ 立訊官網

市場常對第一件是反映過度,認為大單消退,營收數字難看屬負面效應,但從另一面來看,和碩少了iPhone訂單毛利率反見回升,顯示佈局的非蘋訂單組合反而更健康;長期而言,和碩若持續轉向高附加價值訂單或產業,或許更能減少消息面或單一客戶抽單動盪的困擾。

對於第2季度展望?和碩僅強調3大產品線中通訊與消費電子訂單展望維持,但筆電業務因首季比預期好,墊高了預期,加上第2季度缺料壓力更重,將下修季度成長預估,原筆電預估季增25~30%,但現在將修正為季增5~10%,下修將近20個百分點。

責任編輯:蕭閔云
關鍵字: #和碩 #童子賢
往下滑看下一篇文章
導航不是愈高階愈好!桃園產官資源如何賦能互宇向量,讓複雜技術真正「用得起、用得上」?

當無人機、無人船失去衛星定位訊號,還能繼續完成任務嗎?這道問題不只考驗導航設備的精度,更牽涉不同技術如何搭配,才能兼顧成本、可靠性與實際部署需求。

要理解自主載具如何在衛星訊號中斷時持續導航,得先認識「慣性導航」。互宇向量執行長鍾宏彬拿棒球作比喻:投手把球投出去後,球沒有GPS或遙控器,仍會依照出手角度、力量與旋轉向前運動。慣性導航則透過感測加速度與旋轉變化,持續推算載具的姿態、速度與位置。不過,慣性導航的誤差會隨時間累積,衛星定位訊號一旦中斷,位置推算也可能逐漸偏移。因此,自主載具需要不同定位與感測技術相互配合。2022年成立的互宇向量,便從這項需求切入,協助客戶選擇適合的導航技術,並將系統整合到產品中。

先定義任務,再決定導航規格

「以終點當起點。」鍾宏彬如此形容互宇向量的產品開發原則。相較於先提供設備、再由客戶自行整合,互宇向量在開發初期便參與討論,了解客戶要完成什麼任務,再決定性能、材料、演算法與預算。這套方法稱為「前端部署」。

以無人機精準投送為例,客戶希望載具不只抵達指定區域,還能接近建築物完成投送。飛行距離、定位精度、是否有人遙控,以及衛星訊號中斷後需要自主運作多久,都會影響系統設計。互宇向量必須先釐清這些條件,再選擇感測元件、調整導航架構,而不是直接套用既有產品。

互宇向量的技術涵蓋光纖陀螺儀(FOG)、慣性量測單元(IMU)、姿態與航向參考系統(AHRS),以及GNSS/INS融合導航方案。團隊曾與產業夥伴在實際水域驗證無人船導航系統,也透過觀音山隧道測試,觀察衛星訊號中斷時的導航表現。

對客戶而言,驗證的重點在於系統能否在任務要求的時間內維持足夠精度。互宇向量也不一定選用最高規格的零組件,而是依照需求調整演算法、材料與系統配置,必要時整合其他供應商的技術,減少客戶自行開發、測試與整合的時間及成本。

從光纖陀螺到系統整合,互宇向量把技術推向可部署的產品

鍾宏彬2010年投入光纖陀螺核心技術研究,2016年共同創辦極星光電。當時核心元件的客戶多具備自行整合能力,應用市場相對有限。他逐漸意識到,若想讓技術接觸更多使用者,就不能只停留在零件,還得往感測模組與完整系統發展。2022年成立互宇向量後,鍾宏彬延續過去累積的技術,採取合作設計製造(JDM)模式,讓團隊從產品開發初期便參與設計與驗證。

他把這種服務形容為「高階料理包」:客戶不必自行採購所有原料、研究怎麼煮,而是由互宇向量協助整合適合的技術,完成產品部署。公司不走低價、拚量路線,而是選擇與少數具有長期需求的專業客戶深入合作。目前團隊服務約12家核心客戶,透過持續參與產品開發,累積技術與合作經驗。

航太市場考驗的不只是技術,還有供應鏈與驗證能力

航太是互宇向量積極拓展的市場。目前約四成業務聚焦航太應用;2023年,團隊也與國家太空中心(TASA)展開策略性合作,推進MIOC與FOG技術的太空應用。

航太產業尤其重視「飛行履歷」(Flight Heritage)。鍾宏彬打趣地說,普通杯子就是杯子,但如果真的上過太空,「它就變成太空杯」。設備即使通過完整的地面測試,仍不等於經歷過發射與太空環境。對國際航太客戶而言,實際飛行驗證是評估設備可靠性的重要依據。鍾宏彬回憶,團隊過去花了兩、三年尋找海外企業客戶,始終不得其門而入。後來有國際業者得知互宇向量與國家太空中心合作,反而主動找上門。這段經驗讓他體會到,進入航太供應鏈除了技術能力,還需要讓國際客戶看見合作經驗與可信度。

從中央大學到蘆竹,桃園產官資源如何成為互宇的產業支點?

互宇向量與桃園的淵源,早在公司成立前就已開始。鍾宏彬從中央大學求學、攻讀博士到投入研究,一路留在桃園;第一次創業落腳楊梅,互宇向量則從青埔搬到蘆竹,建立廠辦空間。他笑稱,自己就像桃園「生出來的baby」。

桃園及北部地區聚集電路板、電子製造與機械加工等供應商,具備成熟的產業基礎。不過,部分業者長期專注既有市場,未必想過自身技術還能延伸至無人載具與航太應用。鍾宏彬舉例,互宇向量曾與傳統機械加工業者合作,協助對方了解航太供應鏈的品質驗證與製造要求,探索跨入新市場的可能。對這些業者而言,挑戰未必是技術能力不足,而是過去缺乏接觸航太應用的機會,不熟悉相關規格與驗證流程。

創業過程中,互宇向量也持續接觸桃園市政府青年事務局及相關局處、育成體系,參與創業交流與產業展會。鍾宏彬看重的是這些場合能讓團隊認識不同領域企業,拓展未來合作的可能。包括Meet桃園+在內的創業輔導與產業交流平台,也為在地新創提供接觸產業資源的機會。

從光纖陀螺核心元件走向完整導航系統,再延伸至航太合作與海外市場,互宇向量逐步建立從任務規劃、技術整合到系統驗證的能力。接下來,如何運用桃園既有的電子製造與精密加工基礎,找到更多能共同開發產品的夥伴,將是團隊拓展國際市場的重要課題。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓
