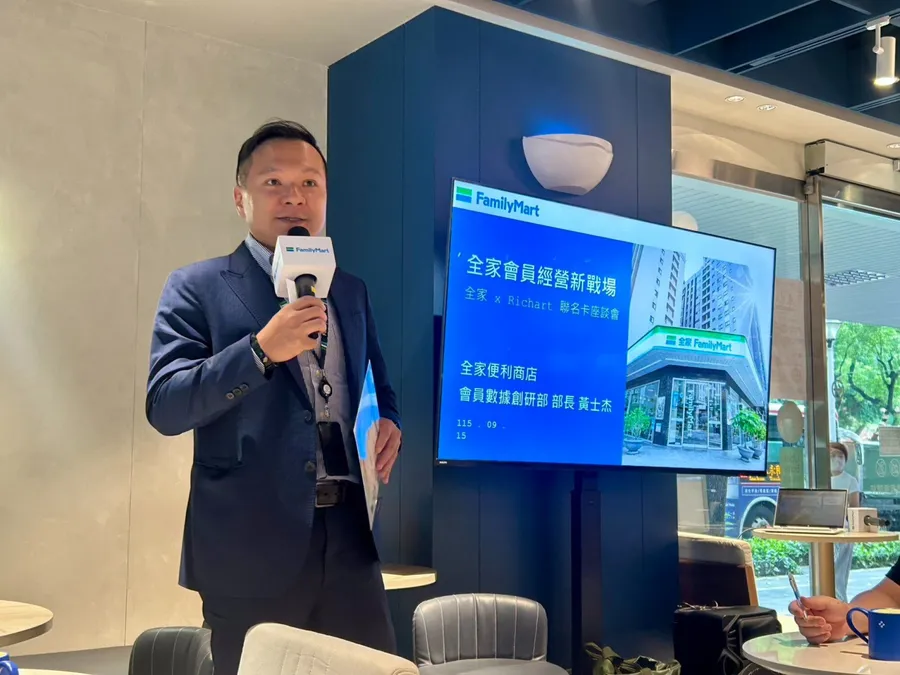

手上的點數,最後都跑去哪了?全家會員數據創研部部長黃士杰的手機裡,躺著198萬個全家會員點數「Fa點」,換算下來價值約6,600元。但其中不少點數,並非他在全家消費累積,而是在其他地方刷台新信用卡取得Point後,再自動轉成Fa點。
自9月15日起,全家與台新銀行合作15年的「全家Fish悠遊聯名卡」更名為「全家Richart聯名卡」,並納入台新信用卡權益體系。對全家來說,銀行點數更大的價值,是把會員關係延伸到門市之外,錢花在別的地方,點數最後仍能回到全家。
會員破2,050萬,全家開始深挖既有會員
在全家會員數突破2,050萬人後,經營重點也開始往既有會員移動。黃士杰表示,目前約20%的高貢獻會員,就貢獻75%的營收。比起繼續衝高會員數,全家接下來更在意的是,該如何讓這群人更常回來消費、使用更多服務。
要讓同一批會員帶回更多消費,全家開始從銀行點數下手。黃士杰形容,生態圈比的不是圈有多大,「而是入口是不是消費者生活中最容易碰到的那一個。」
全家也把這個想法拆成四個戰略,並先從點數下手。
戰略一:把店外消費產生的點數導進全家
「點數已經是下一個戰場的新流量。」黃士杰表示,第一步,就是先把原本散落在其他消費場景的銀行點數導進全家。
全家自2025年9月開放台新Point自動轉為Fa點後,一年內已有約1億點轉入,占外部累點近6成。這代表即使消費發生在餐廳、百貨等其他通路,只要信用卡回饋最後轉成Fa點,仍有機會回到全家的會員體系。
戰略二:將點數轉成來店理由
點數進來後,下一步是讓會員願意把它花掉。黃士杰舉例,8,000個Fa點若直接折抵,約值新台幣27元,卻可兌換原價248元的衛生紙。全家希望透過商品兌換,讓同樣的點數換到更有感的商品,進一步增加會員轉點、用點的意願,再把人帶回App或門市。
此外,Fa點也不只限於全家,目前已可於寶雅、Ocoin、Hami Point等外部品牌使用,讓會員有更多兌換與使用選擇。
戰略三:讓信用卡把會員關係延伸到店外
根據全家資料顯示,在非現金支付中,信用卡與手機支付占75%、電子票證占25%。黃士杰指出,多數手機支付背後仍綁定信用卡,這也表示,信用卡除了付款,也能承接銀行回饋與Fa點之間的轉換。
對銀行來說,便利商店是高頻率的日常消費;對全家而言,信用卡則讓會員關係延伸到餐飲、百貨、交通等其他通路。消費者在外刷卡取得銀行點數,再轉成Fa點回到全家使用。
戰略四:從台新走到更多銀行
這套做法也不只停在台新。除了全家Richart聯名卡,國泰CUBE卡的相關服務目前已可在全家App看到;黃士杰表示,玉山Unicard也預計在下一階段加入類似合作。
從店內消費走到銀行點數,全家的會員戰場正往門市之外延伸。台新Point一年轉入1億點只是第一步,這些從店外流進來的點數能不能真的帶回更多人流與消費,才是這套策略要回答的問題。