【觀點】沒完沒了的PAY!PAY!PAY!為何銀行不賺錢的支付換到零售業卻變香噴噴?

2012年後歷經支付寶和微信支付等工具,在中國人手一機快速普及行動支付的消息不斷,讓台灣市場不斷檢討是否已經在行動時代跟不上後,台灣近年來從來不缺各種支付和各類PAY的新聞。

本土第二大超商全家在第二季推出全盈支付,三個月內藉由實體店面推廣開戶數已超過 30萬;第一大連鎖超市全聯亦準備盡速推出「全支付」。有趣的是,如果仔細注意其商業策略,二大零售品牌本就有綁定信用卡與簽帳金融卡的「全家支付」(FamiPay) 與「全聯支付」(PXPay),一時之間,多數消費者除了看懂回饋多寡之外,可能也不甚清楚都已經有一個Pay,為什麼還要有另一個 Pay?
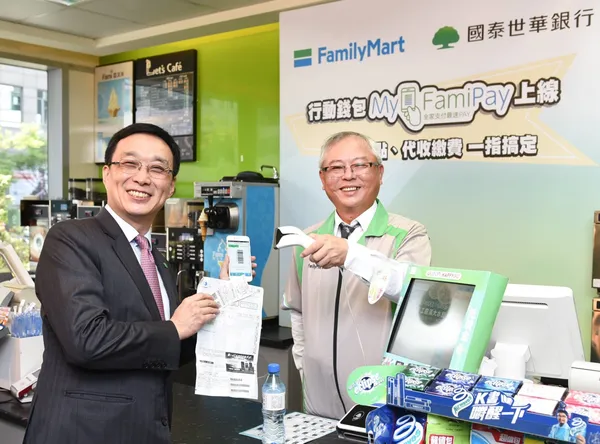
My FamiPay行動錢包,將支援「全家」會員店舖購物、代收帳單繳費等支付應用,同時提供會員最優化
圖/ 全家便利商店

除了全家與全聯之外,百貨龍頭之一的新光三越也推出了 SKM Pay、線下美妝連鎖寶雅則與集團居家生活用品品牌寶家推出POYA Pay、誠品也在其誠品人APP 裡預載了eslite Pay。

無論線上、線下,零售商熱衷於在線上電商平台,或自家 APP 裡裝進自有品牌的 「PAY」然方興未艾,同樣有線下銷售網點實力的美廉社或是小北百貨等等是否也值得跟進?最後,所有客戶基數大的零售商都有一個支付夢?

各類支付場景與支付規範分類

主要的原支付場景 第三方支付/儲值 電子支付機構
線下零售 Open 錢包 愛金卡(iCash Pay)
線下零售 全家支付 全盈支付(PlusPay)
線下零售 全聯支付 全支付(PXPayPlus)
線下零售 SKM Pay
線下零售 POYA Pay
線下零售 eslite Pay
線下零售 家樂福錢包
線上零售 Pi 錢包(Pi Wallet)
社群 LINE Pay
純支付 Apple Pay 街口支付(JKO Pay)
純支付 Google Wallet 悠遊付(Easy Wallet)
純支付 Taiwan Pay 一卡通 Money
筆者整理,《數位時代》製表

為什麼銀行不太想做,零售品牌卻前仆後繼衝入APP支付?

然而,對台灣銀行業來說,小額量大以致於處理成本高、手續費低、周轉時間又不長所以不賺錢的支付業務,為什麼現在卻是零售業爭先恐後入局的領域?

當APP成零售標配,線上、線下支付需求一次滿足

APP 推電子商務並不是新鮮事。然而,要跨入電子商務就不是每家線下零售商都能順利轉型,行動網路的興起與虚實整合(Offline Merge Online) 潮流迫使線下零售商推出APP應對客戶隨時、隨處的購物需求。

Mobile Payment
圖/ shutterstock

既然是電子商務,除代表最後的物流環節之外,必須要把資訊流(訂單)與金流環節(支付)都一併在 APP 上貫通。

所以,支付是電子商務的線上最後一哩路。除此之外,APP 的支付功能若能同時滿足線下的結帳需求,零售商就可以把線上下金流功能全部綁在一個 APP 裡:客戶只要帶著一支手機,就可以無縫完成線上與線下的購買。

零售商們刷流量?藉 APP 綁定從非聯名卡銀行獲得更多收益

以前零售商與銀行通常是以聯名卡方式進行合作,這種商業模式對聯名卡銀行而言,是以補貼零售商的方式擁有近乎於獨佔的優勢:一方面拿下巨量的刷卡額度、將優質的零售商客戶轉換為銀行客戶,也可以從信用卡再跨售到其他具獲利性的金融服務,如信用貸款、財富管理與保險。

但通常聯名卡銀行只有一家,且為複數年合約,零售商也不可能為了聯名卡銀行,就完全不與其他銀行合作,於是使用 APP 內的支付綁定就變成一個「後門程式」。

中國信託ALL ME卡
圖/ PChome

一旦APP內綁定了信用卡或簽帳金融卡,被消費者替換掉的概率,相較於實體卡更低,台灣由於信用卡發卡浮爛,多數卡客皮夾裡持有二張以上的信用卡,在線下使用時,客戶拿出塞滿了信用卡的皮夾,在結帳前除了優惠,選用還有如帳單結算日期遠近的其他考量。

但在 APP 內綁定後,多數人從此不會再更換綁定的卡片,客戶行為使零售商除了聯名卡這個選項外,還可以用 APP 綁定方式,與各家銀行再行銷一波。即使不一定能從各銀行拿到額外收入,至少也可以讓銀行出一些行銷費用,嘉惠零售商的客戶。

零售業跨足受牌照保護且獲利穩定支付後的下一步:消金銀行?

從數年前的金融科技(FinTech),到近期的嵌入式金融(embedded finance),其隱含的主軸之一,就是金融服務表面上不一定非要直接由金融機構提供。

相對於金融業,零售業對客戶有更頻繁的接觸頻率(想想你每週跑銀行與跑便利商店的次數)、較高的品牌忠誠度、更了解客戶生活行為與習慣等優勢
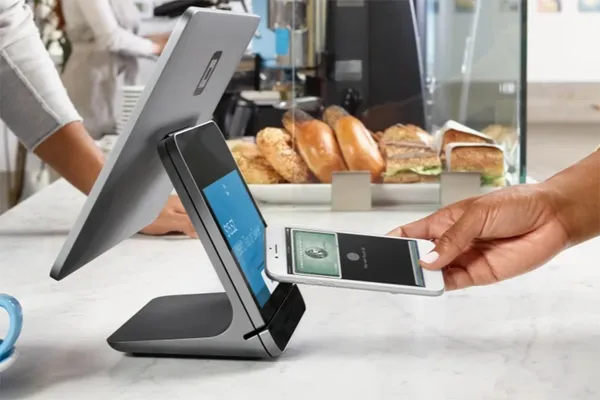
Square
深耕經營小自營商的Square,甚至推出自行研發的刷卡機、收銀機等硬體設備,為小自營商提供便利的一站式服務。
圖/ Square

除了科技、品牌偏好與客戶分析之外,零售商跨足金融服務的另一個原因是銀行業整體獲利良好並穩定。

在銀行年年獲利創新高,但開立或併購銀行的成本過高條件下,與銀行最相似但資本要求相對較低的電子支付機構就是一個切入點。

全家全盈支付、全聯全支付與統一超商愛金卡(iCash Pay)就是主管機關給予牌照的「電子支付機構」,在法規開放下,未來有機會成為消費金融銀行的角色。

勇於嘗試各類支付之餘,記得解除不常用的支付綁定

在各種 PAY 鼓勵消費者綁定或儲值之餘,可以發現在首次綁定時,銀行與零售商會給予較大的優惠,其後,多數優惠就和其他支付工具一樣,或甚至完全沒有更多優惠。

在手機隨侍在側的年代,行動支付自然是最好的選擇。但是若並不常用,或者不常在特定零售場景消費,別冒著卡號外流的可能風險,記得隨時檢查、解除綁定的支付工具。

《數位時代》長期徵稿,針對時事科技議題,需要您的獨特觀點,歡迎各類專人士來稿一起交流。投稿請寄edit@bnext.com.tw,文長至少800字,請附上個人100字內簡介,文章若採用將經編輯潤飾,如需改標會與您討論。

(觀點文章呈現多元意見,不代表《數位時代》的立場)

責任編輯:吳秀樺
往下滑看下一篇文章
小店成團,地方開張!第4屆小店永豐計畫,看微型經濟如何自立利人

一間小店的行動,如何匯聚成改變地方的能量?由永豐金控支持、永豐基金會推動的第4屆「小店永豐故事展」,10月1日於台北華山1914文化創意產業園區中4B館登場,精選展出10家來自全台各地的在地實踐故事。現場由入選團隊高雄「台青蕉」香蕉創意工作坊旗下的台青蕉樂團,以活力充沛的不插電演出點燃氛圍。

「台青蕉樂團帶來充滿在地生命力的演出,熱鬧活潑的演唱,就像小店的鮮活生命力。」永豐基金會董事長陳思寬表示,「當有人看見、有人回應、有人加入,一間小店的行動,就會慢慢成為一群人的力量。」她也邀請民眾週末前往華山,「走走、看看、吃吃、買買,讓我們一起成為改變地方的力量。」

10家獲選小店,橫跨飲食、工藝與循環經濟

「小店永豐計畫」源自永豐金控深耕在地、關注不同群體獨特需求的理念,以經濟為樞紐轉動地方生活。計畫自2022年10月啟動,每年投入上千萬資源,支持兼具自立與利人精神的小店,足跡遍及臺灣本島與離島城鄉,逐漸在社會各角落帶來迴響。

今年成果發表以「成團,開張!」為題,10家獲選小店齊聚華山,把一路累積的方法與故事向更多人打開,呈現10個正在地方發生的行動。本屆小店的經營型態涵蓋飲食、文化、工藝、環境、循環經濟及社會參與,領域各異,共同之處在於讓原本停下來、散開來,或逐漸被遺忘的人事物重新產生關係:地方因此開始說話,文化開始流動,人重新聚在一起。

作為微型經濟主體,小店靈活發展出多元型態的交流體驗,從量到質,再走向有意識的串連協作,成為社區鄉里的韌性據點。從一間店到一個街區,再從街區擴展至鄉里,大企業觸及不到的人間煙火,就由小店帶來改變。

addLEss把舊衣送回市場、杉恆壹樹讓玫瑰進企業供應鏈

同樣從地方需求出發,兩家獲選小店各自找到不同的熱情領域。

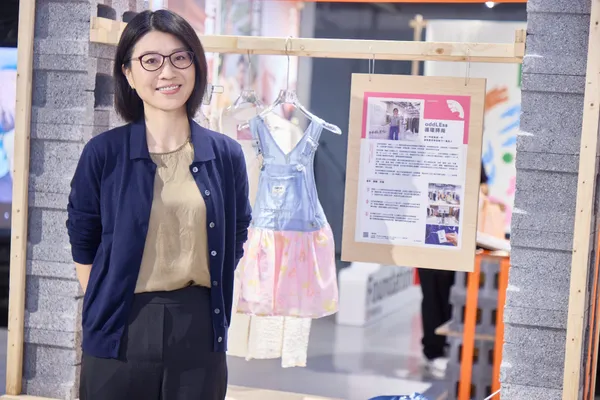
身為母親,也愛買衣服,「addLEss循環時尚」創辦人黃瑾茹不捨衣物因孩子長大或喜新厭舊而閒置,以「讓舊衣重返市場、平價流通」為初衷創辦平台,投入後才發現營運遠比預期複雜。

在addLEss,二手衣須歷經「初篩、細篩、送洗、定價、上架、拍照、入庫」7道工序,並依品質細分為5級。目前平台每月處理的衣物,上架率僅約4成;其餘6成無法上架的衣物,則依特性捐贈社福機構,或轉製為再生衣架等環保商品。

「單純的二手衣買賣,我認為還不足以解決衣物浪費的問題,我想做的是盡可能讓所有衣服都進到循環。」黃瑾茹指出,二手衣產業的流程高度仰賴人工、產能有限,是營運最大的瓶頸,也是她參與「小店永豐計畫」的契機。

#2 永豐基金會
圖/ 永豐基金會

在永豐支持下,addLEss導入AI智慧倉儲、將超商物流納入衣循環生態系,預計處理量可提升至3倍。在參與計劃過程中,她印象深刻的是永豐評審曾說:「我覺得你是想要做一個生態系」,這句話說中她心中所想、令她倍感欣慰。隨著數位後台逐步完備,黃瑾茹期盼串連更多品牌與消費者投入減碳經濟,朝著「讓每件衣服都有去處」的目標邁進。

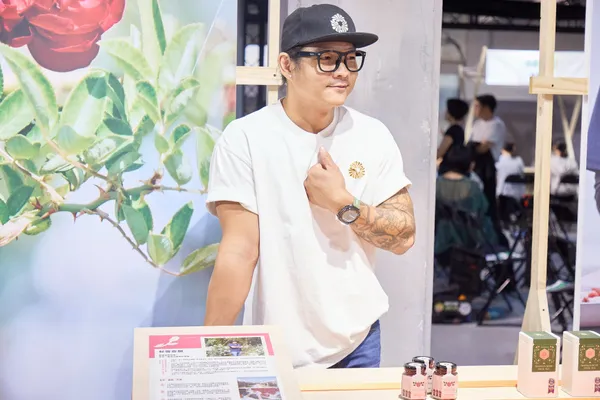
在高雄杉林,青農王宥勝則把家中原本打算收掉的休閒農場,轉型為有機食用玫瑰產地。

擁有20年餐飲資歷的他,起初將玫瑰製成花醬赴歐洲參賽,沒想到獲得不錯的成果,就此帶著家裡轉種玫瑰,將食用玫瑰嫁接於台灣原生薔薇,種植有機樹玫瑰。「我不想只是當一個年輕的勞動力,而是希望我的投入能為地方帶來新氣象。」王宥勝表示,盼藉由玫瑰提升地方認同感,因此他將大愛商業中心建置作為地方創生基地,讓在地人有地方可匯集、也讓外地人藉此認識杉林。

#1 永豐基金會
圖/ 永豐基金會

隨著產量暴增,玫瑰也成為連結社區長輩的紐帶。周邊客家、閩南與原住民社區的長輩會協助分選、撥花,動動手指、也聊聊天;再結合在地小農契作,產量從年產270公斤躍升至月產1,800公斤,所種植的玫瑰原料更進入知名企業供應鏈,玫瑰果醬與花茶亦獲iTQi星級肯定。

王宥勝坦言,第2屆曾報名未入選,本屆獲選後認為,除了有資金挹注,最大的支持是曝光。在永豐支持下,他將持續優化新設的青農共創基地;短期讓大家知道國產玫瑰可媲美進口玫瑰,長期則期待台灣成為玫瑰輸出國,「希望大家想到台灣有機玫瑰的時候,可以想到高雄杉林!」

小店持續發光,第5屆小店永豐計畫啟動徵選

除了成果發表,本屆「小店永豐故事展」同步於華山1914文化創意產業園區中4B館展出。作為永豐基金會每年匯集地方第一線觀察與土地故事的平台,今年透過10家獲選小店的實踐行動,向大眾展現地方正在萌芽的轉變。

10月3日至4日週末登場的「小店永豐市集」,更集結眾多小店設攤,讓民眾在走逛、品嚐與選購之間,近距離感受扎根在地的鮮活風土。

隨著第4屆圓滿落幕,第5屆「小店永豐計畫」也已正式展開徵選,持續尋找兼具自立與利他精神的在地經營者。永豐基金會將持續提供實質資金、陪伴資源與推廣舞台,支持更多以一間店回應地方需求的夥伴;當更多小店加入,原本散落各地的人事物得以重新連結,地方的未來,也有了繼續發生的可能。

第5屆小店永豐計劃徵選資訊請見官網 https://www.sinopacfoundation.org.tw/sinopac_found/public/event-method.html

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓