內容豐富了、但糾紛變多了!串流媒體的出現,是怎麼害了好萊塢?

近5個月來,好萊塢(Hollywood)時常看見舉著抗議標語的人,為了在AI時代下為編劇和演員提供保障,希望爭取更高的薪資以及爭取更高的串流媒體利潤,他們站出來向串流平台公司表達訴求。儘管在這些製片商眼中,串流平台公司拿走了各種好處,但事實上,大多數的串流平台尚未轉虧為盈。

Netflix殺出血路,傳統媒體先跟著跑再說

原先經營錄影帶租借服務的Netflix於2007年起開始線上串流的業務,作為直接與消費者接觸的平台,顛覆了媒體產業的經濟和運作模式。喬治城大學兼任教授史蒂芬.希夫曼(Steven Schiffman)表示,過去5年來北美的媒體產業變化令人驚嘆。

隨著迪士尼、華納兄弟、派拉蒙影業與NBC環球等傳統媒體公司自2013年開始製作原創內容以來,Netflix一直努力維持其競爭力,除了以電影公司的作品充實其內容庫,也承諾將為消費者提供全新原創節目和電影,並在接下來5年內慢慢壯大其市場佔有率。

但事實證明,採取訂閱制的串流媒體,和廣告收入導向的傳統電視之間的營利模式大不相同,高昂的許可成本和不高的每位使用者收入(revenues per subscriber)讓串流平台陷入困境,在此之前公司曾藉由大幅訂閱數增加來安撫股東。

過去媒體公司長期依賴兩種營利策略:向各種平台提供內容,以及創建更多有線頻道並從捆綁的付費頻道方案中獲取更高的費用,且事實證明這種做法帶來的利潤仍然豐厚。不過Netflix的出現讓消費者開始覺得付費電視套餐太過昂貴,顛覆了娛樂產業賺錢和花錢的機會,導致傳統媒體公司在不確定這種模式是否有效的情況下爭先恐後地仿效,但是在他們迫切希望跟上不斷變化的消費者需求時,卻耗盡了其他收入來源以及花費比以往更多的製作成本。

平台、製片狂砸錢,但仍無法打平收支

內容為王,為了產出更多好內容吸引用戶訂閱,每間串流平台都花費數百億美元購買和製作新節目和電影,導致整個產業的內容支出激增。曾任派拉蒙前身的維亞康姆CBS高層的DeBevoise表示,他不記得2010年代的公司曾經以每集1000萬的費用批准過任何節目,另一位曾經營環球電視公司的所羅門(Soloman)也表示,當時頂尖電視劇的預算雖然每集低於200萬美元,但他已認為預算有些失控。

反觀現在串流平台的製作費每集製作成本動輒上千萬美元,這場內容軍備競賽雖然激烈,但最終似乎並無為任何媒體公司帶來相應回報。所羅門指出,內容價格不代表作品成功的決定性因素,就像《辛普森家庭》一開始的動畫製作也很粗糙。DeBevoise表示,若考慮到收入模式,瘋狂增加成本是沒有意義的事,在沒有得到相應回報的情況下,演員和編劇認為沒有得到應得的收入,那麼就會開始出現問題。

除此之外,相較於過往好萊塢製片廠都是公開交易,且須分享季度財報,但串流平台並沒有收視率數據的相關規定,在缺乏透明度的情況下,讓製片廠和編劇演員間的合約談判容易起爭議。因為串流平台不會公開收視數據讓人評估一部作品的熱門程度,即使節目在平台上表現良好,也不會額外提供報酬給演員,因此這是演員們希望改善的部分。

找到痛點,制定最佳營運模式

在面臨訂閱者流失、製作成本過高,以致收支尚未打平的情況,串流平台開始思考過去淘汰的舊商業模式,Netflix最終明白,假如經濟狀況不樂觀,訂閱數量多寡也不代表成功,因此正在積極規劃納入廣告支援模式的功能,希望在擴大用戶族群的同時,也帶來新的收入來源。DeBevoise分析,透過訂閱費用和廣告作為收入來源的混合模式應會成為平台的主要做法,而對於消費者來說,是否使用串流平台都將取決於價格和時間所帶來的價值。

延伸閱讀:Netflix、蘋果為何都推「訂閱制」?背後2大操作重點,教你把用戶套牢牢

參考資料:CNBC

責任編輯:蘇祐萱

往下滑看下一篇文章
當跨國匯款成為新日常,國泰世華銀行以使用者為中心,重塑嶄新金流體驗

當海外投資、跨境消費與留學成為日常,跨國匯款流程卻不夠便捷。國泰世華銀行以 CUBE App 小額跨境匯款服務,讓海外投資、跨境消費與留學匯款像日常轉帳一樣簡單。

疫情後,全球人流與金流快速恢復,海外留遊學、海外投資、跨境購物與海外旅遊等需求持續攀升,跨國匯款逐漸成為許多人的日常,然而,國際匯款流程卻幾乎數十年未曾改變:大多必須配合銀行營業時間辦理,款項通常需要等待兩、三個工作天才能到帳,還可能因中間銀行扣費,導致實際收款金額與預期不符。

看見上述市場缺口後,國泰世華銀行深入研究不同族群的跨境匯款情境,重新規劃服務流程、產品功能與系統架構,並透過內部年度創新提案大賽驗證產品概念,獲得高階主管支持,加速產品研發,成功於 2026 年在 CUBE App 推出小額跨境匯款服務。

如何讓跨國匯款像轉帳一樣簡便且安全?從用戶需求出發的改變

過去,講到跨境匯款,多數人的第一直覺是「麻煩」。除了可能需要有外幣帳戶、或事先約定帳號,或需要先完成換匯之外,還必須配合銀行營業時間,匯款完成後通常需要等待兩、三個工作天才能到帳,若碰上週末或假日,更可能因此錯過付款時機;另一方面,傳統 SWIFT 國際匯款還存在中間銀行扣費不透明的問題,匯出金額與收款金額經常出現落差,使用者不僅得反覆估算、多匯甚至補匯,有時還得多花時間跟收款方逐筆對帳,若遇上語言溝通障礙,將直接拉升處理難度,甚至因帳款不足或金額爭議,衍生交易取消、退匯等問題,不僅增加成本,也影響原本的留學繳費、交易或投資安排。

國泰世華 CUBE App
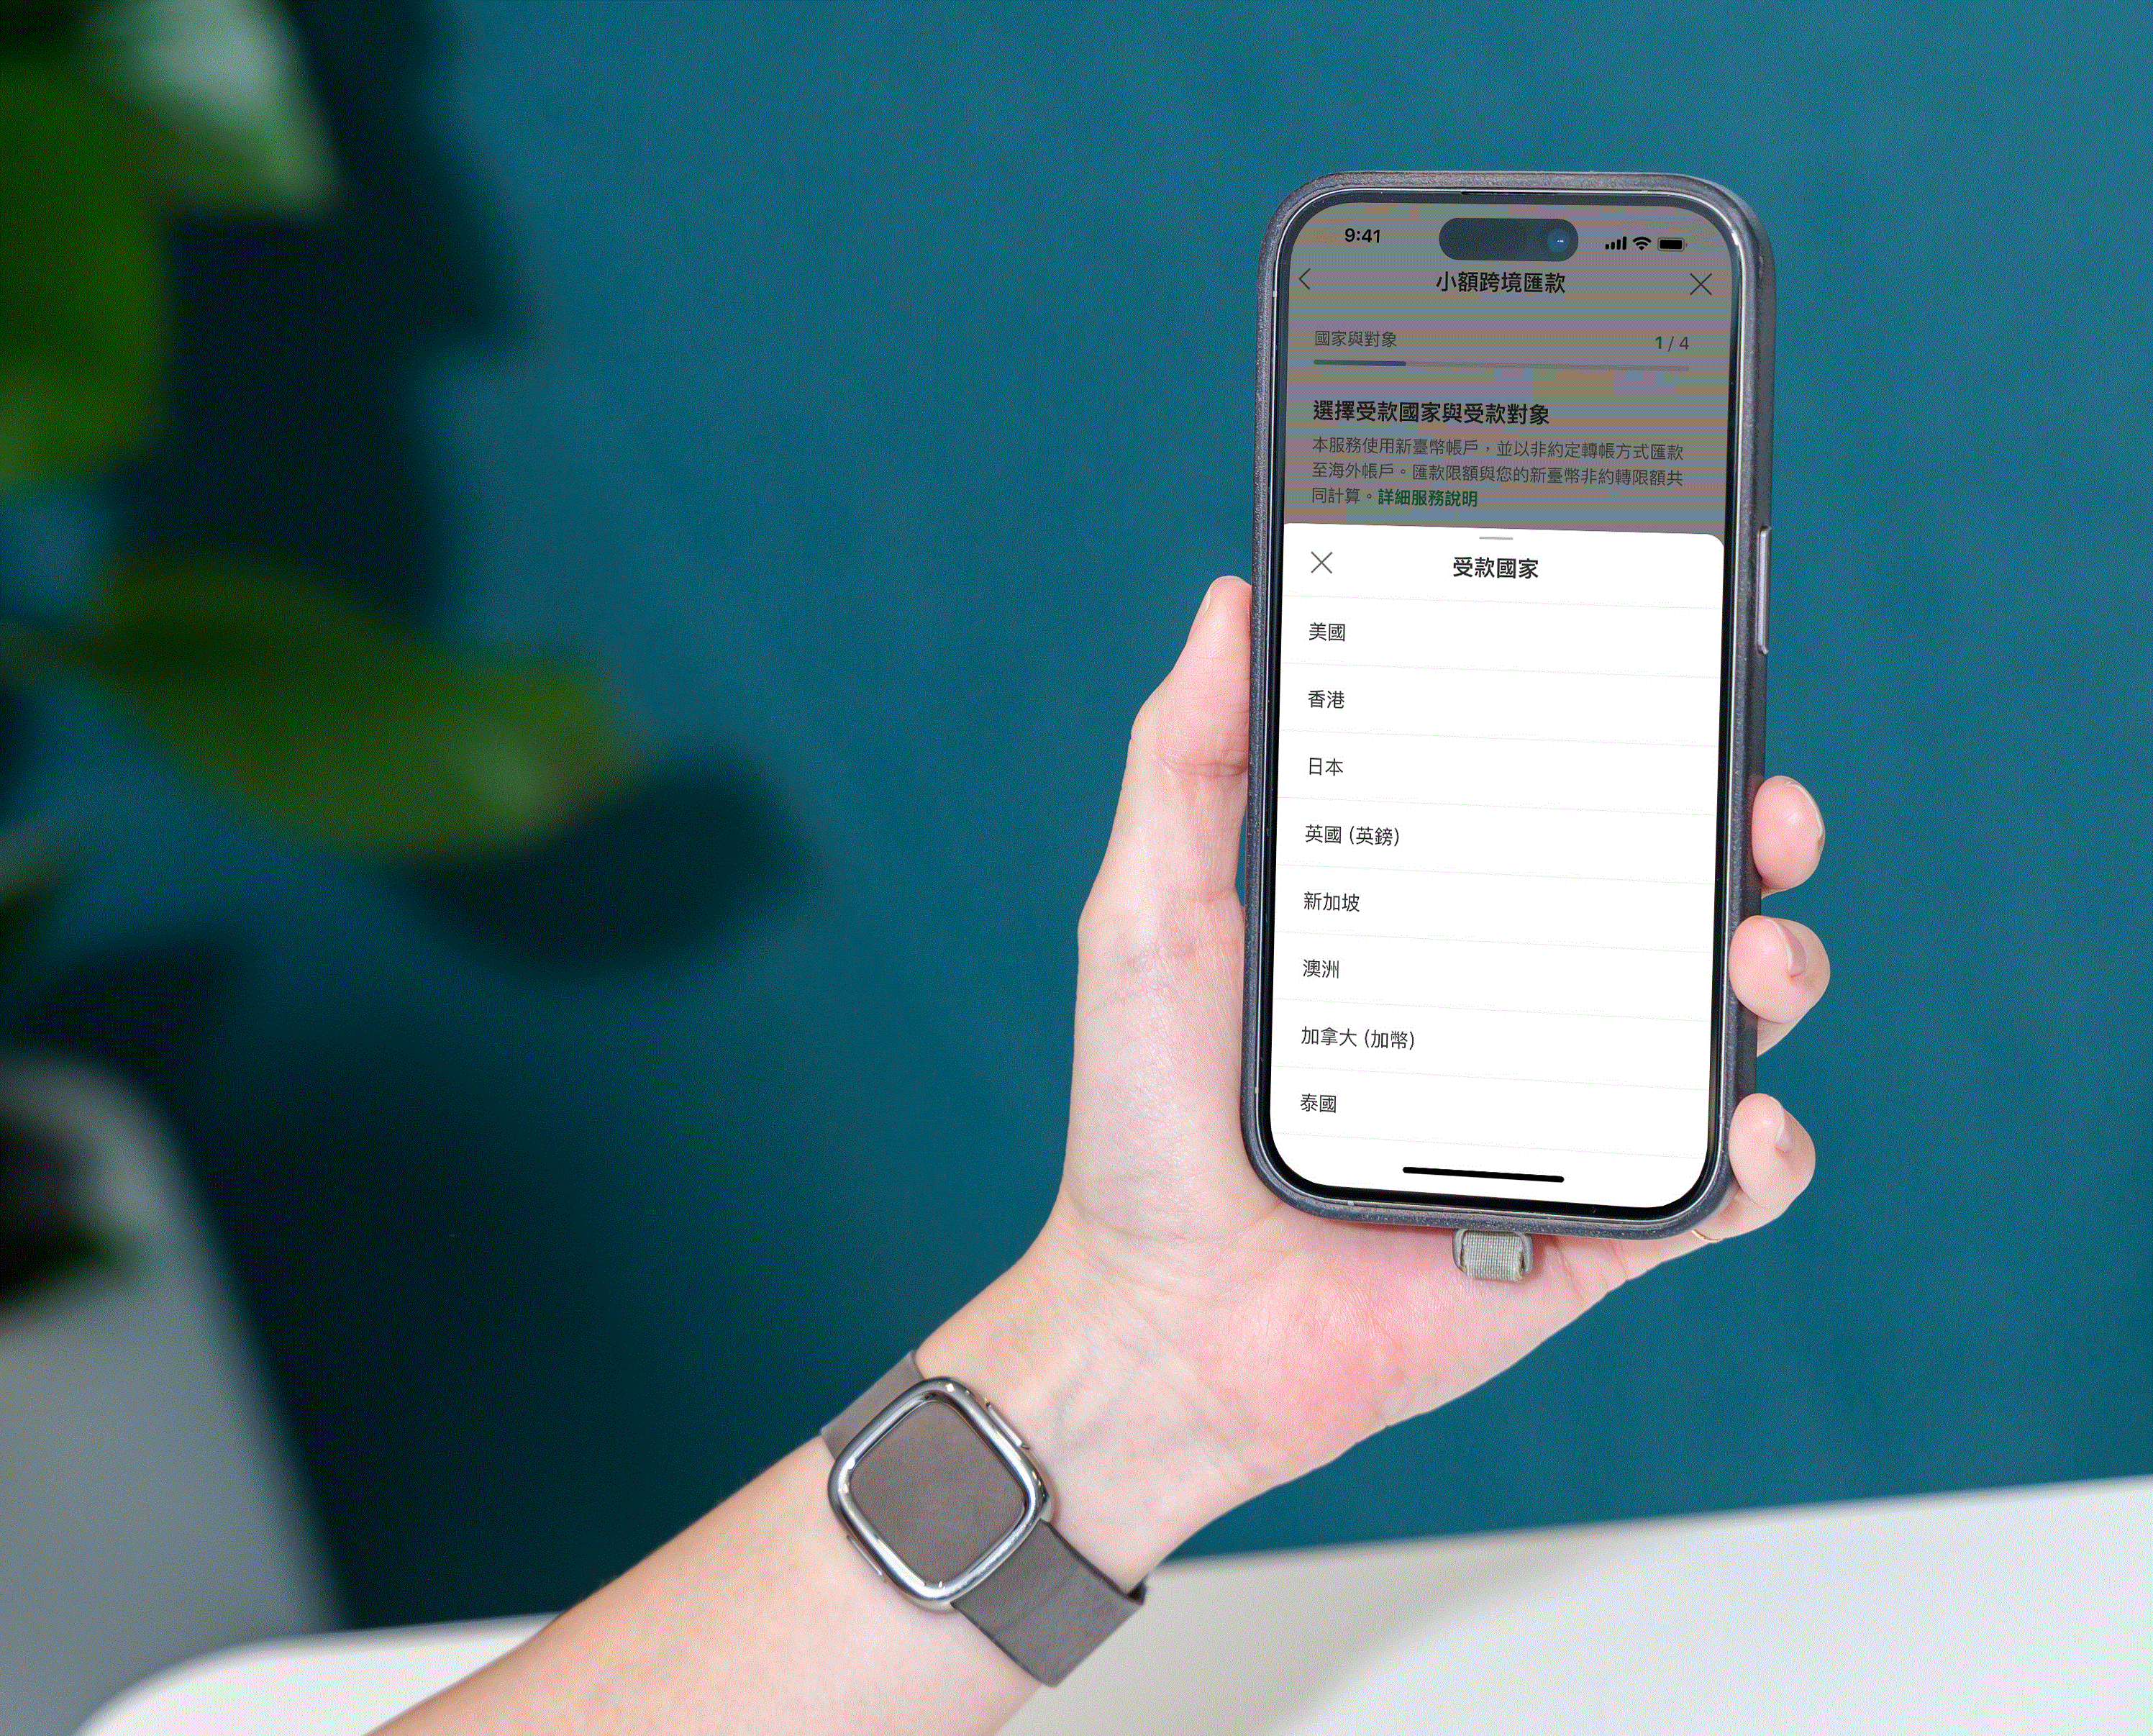
國泰世華銀行 CUBE App 小額跨境匯款可以滿足使用者匯款到美國、日本、英國、香港、新加坡、澳洲、加拿大、泰國等國家與地區的需求。
圖/ 數位時代

為了解決這些痛點,國泰世華銀行重新拆解整個跨境匯款流程,將產品設計回歸用戶需求,使用狀況獲得熱烈迴響:CUBE App 小額跨境匯款服務上線五個月,交易量即成長近五倍。用戶最直接感受到的改變是,整個跨境匯款流程變得更接近日常轉帳。第一,不需要預先開立外幣帳戶,也不用事先完成約定帳號,可直接透過台幣帳戶、以非約定轉帳方式完成跨境匯款;第二,服務支援 24 小時、全年無休,即使深夜或假日,也能快速完成交易。第三,用戶可透過 App 隨時掌握匯款進度,並在匯款過程中清楚看到收款方實際可收到的金額、確保全額到帳,不需要反覆確認款項流向,也降低了中間銀行扣費不透明造成的收款金額不足等困擾,讓繳交海外學費、支付旅遊費用、跨境購物或海外投資,都能更安心、更有效率。CUBE App 小額跨境匯款服務不僅是一項全新的金融服務,而是降低等待成本、操作成本與認知成本的跨境金流體驗,讓跨境金融服務真正融入日常生活。

國泰世華 CUBE App
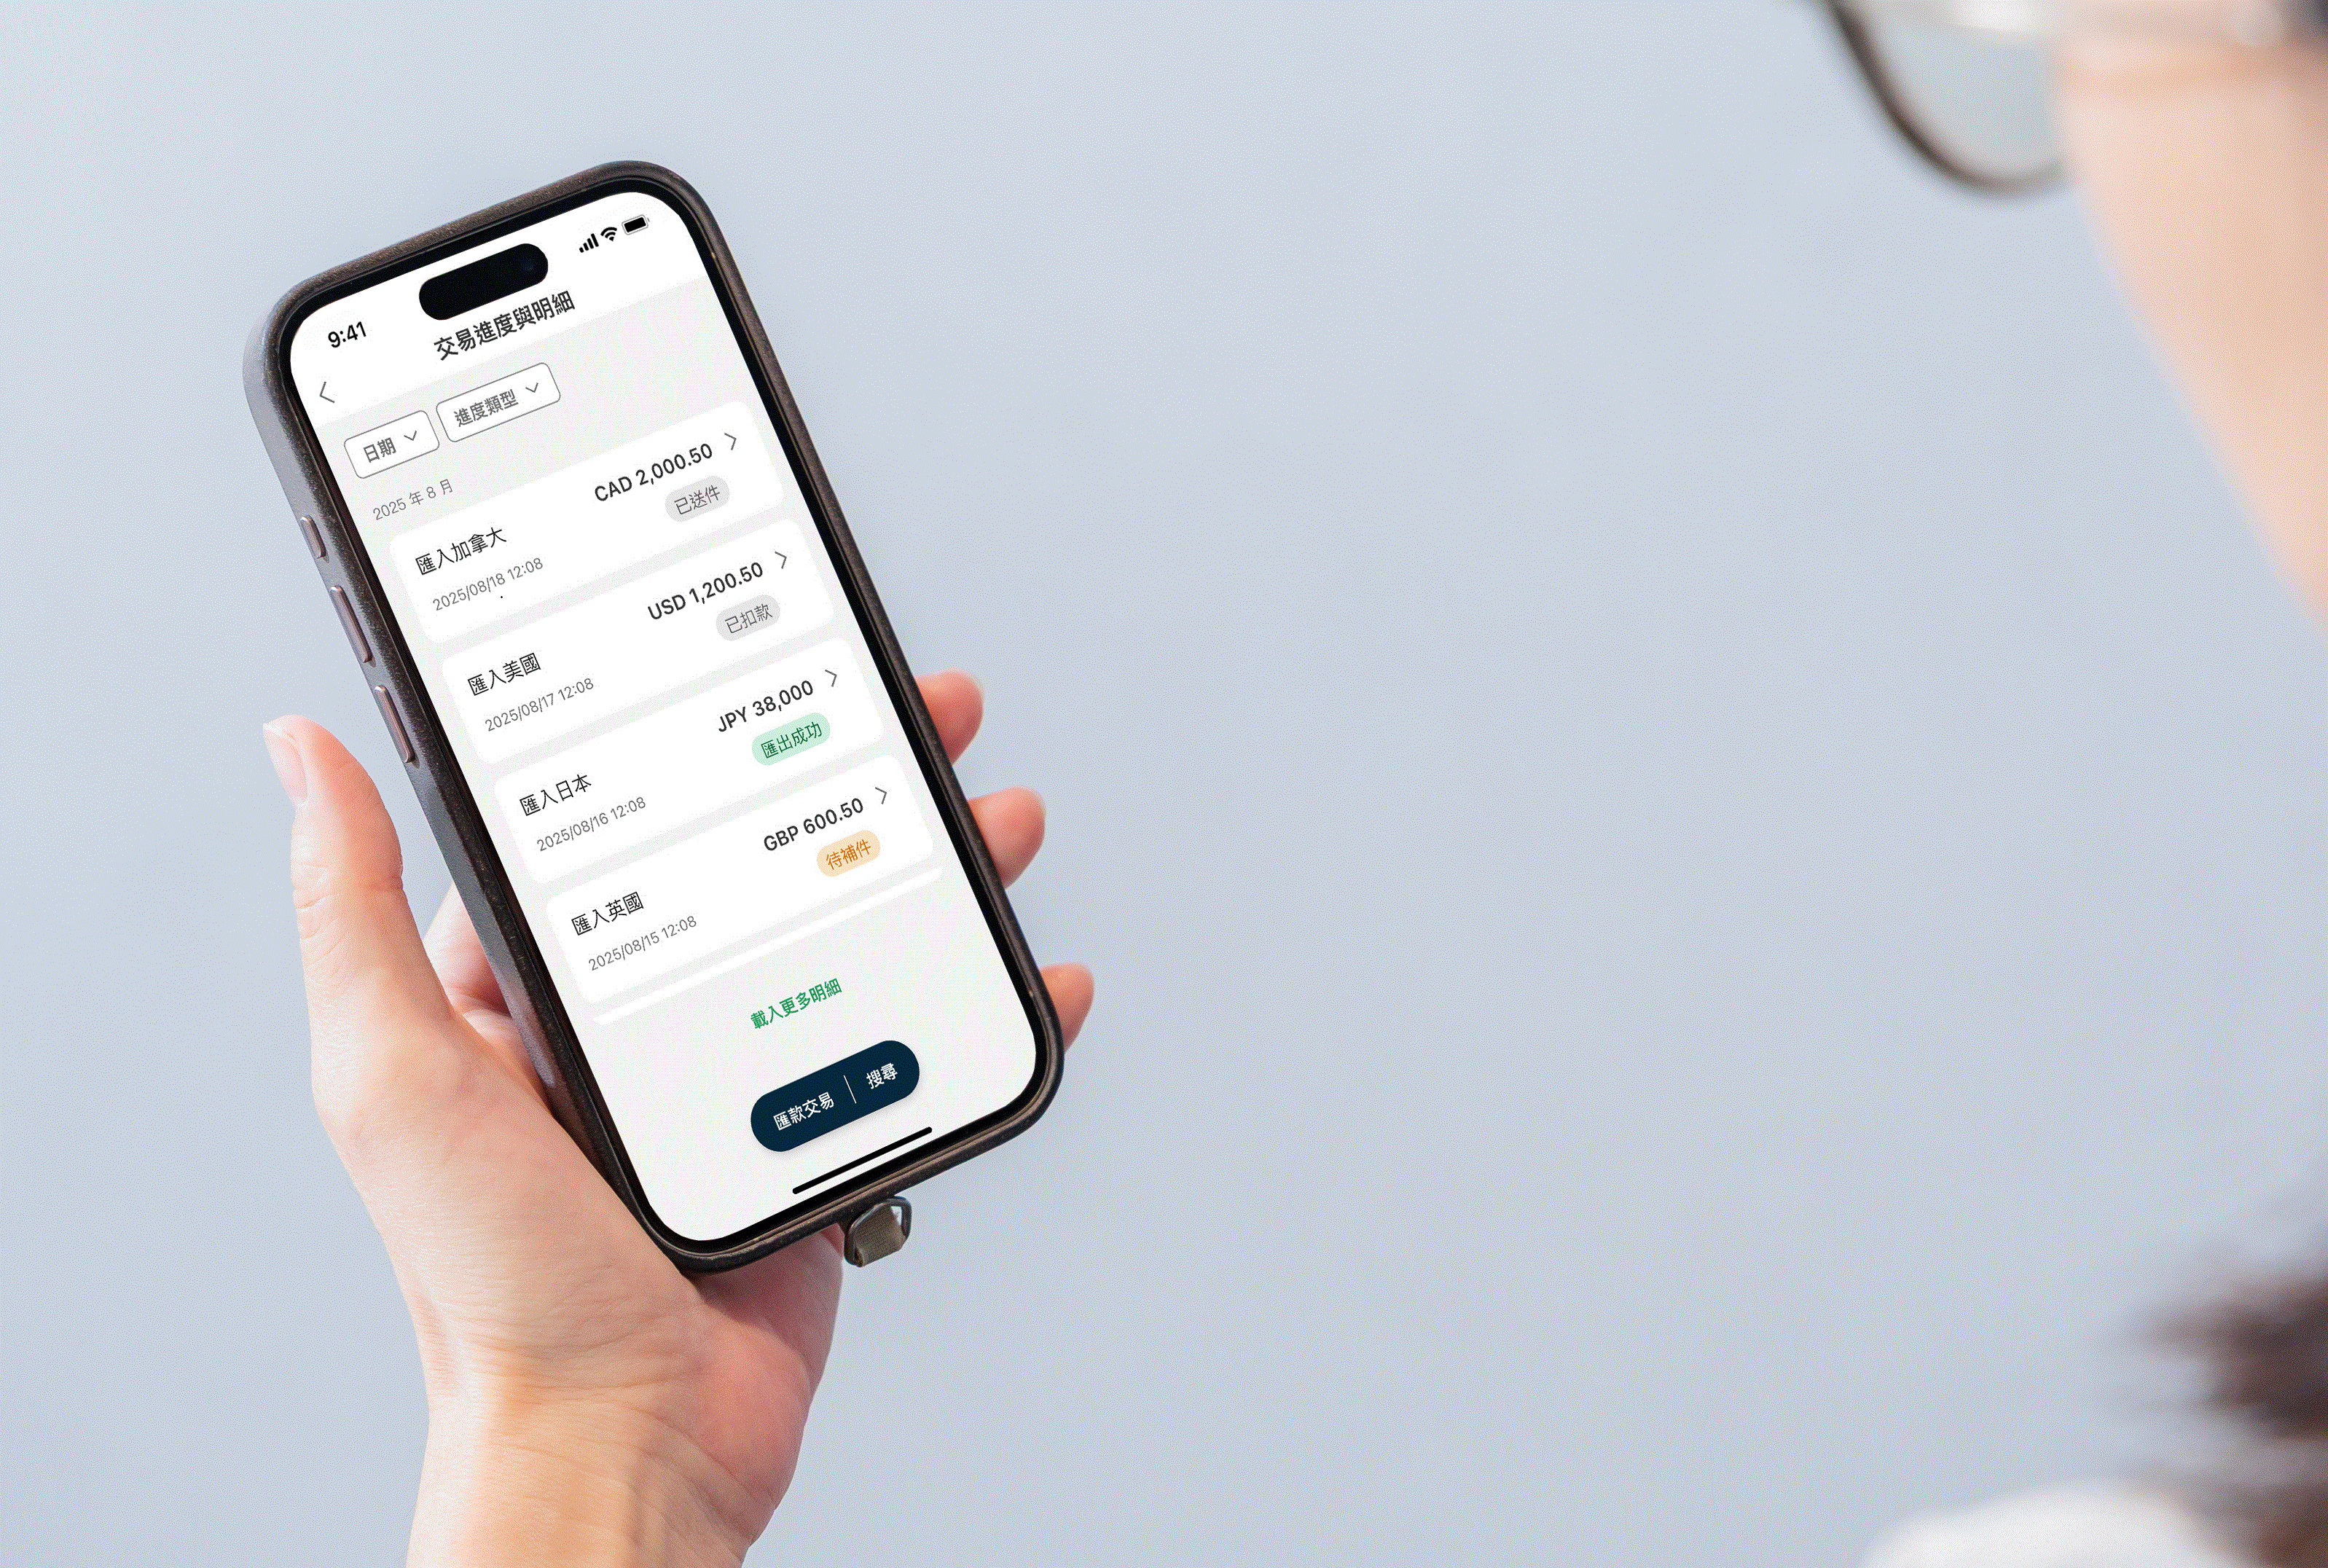
使用者可透過 CUBE App 即時掌握小額跨境匯款狀態,確保款項全額到付,更便捷且高效的繳交海外學費、支付旅遊費用,以及海外投資跟跨境購物。
圖/ 數位時代

跨境金流創新不僅滿足便利性,24 小時全天候服務仍兼顧安全性,把關風險

要將複雜的跨境金流流程轉化成 App 上的幾次點擊,背後是一場龐大的金融工程。

從市場研究、系統架構設計、產品規畫、開發測試到正式上線,國泰世華不僅攜手國際金融夥伴 VISA,更集結前、中、後台 IT、營運、作業、法遵、法務、風控、稽核、財會等十多個部門共同投入,重新設計外匯作業流程與營運模式,打造兼顧使用體驗、營運效率與風險控管的跨境金融服務。

舉例來說,傳統的銀行外匯服務並非為不間斷運作,為了提供 24 小時全天候服務,團隊努力突破既有作業限制、重新設計相關流程與系統機制,讓交易即使在非人工審核的時段,也能符合風險控管、洗錢防制(AML)及各項合規要求。同時,透過交易限額、多層 AML 機制、交易監控,以及與合作夥伴共同把關等設計,在便利性與安全性之間取得平衡。

除了營運流程,跨境金流還必須因應不同國家的法規與收款規則做調整,為此,國泰世華銀行重新調整系統架構與作業流程,降低使用者填寫匯款資料的門檻,服務上線後,亦持續優化操作介面與使用體驗。

例如,香港收款帳戶需分別填寫分行代碼與帳號,若格式錯誤便可能遭退匯;日本則因法規要求,首次跨境匯款前必須完成 eKYC 驗證,因此,團隊在系統介面加入對應提醒、欄位檢核與流程引導,有效降低因資料填寫錯誤造成的退匯情形,以及減少使用者的操作困擾。

服務推出後,國泰世華銀行觀察到:跨境金流逐漸從低頻金融交易轉變為數位生活的重要環節,應用情境也從支付海外留學費用、海外投資,延伸至跨境旅遊、跨境購物、國際活動報名等更多元的生活場景,因此,除了持續優化系統介面與服務功能,國泰世華也將目光延伸至整體跨境生活體驗,透過內外部資源協作,串聯更多元的跨境生活場景,讓金融服務從「完成一筆匯款」,進一步走向「滿足地球村生活圈需求」,以更便利、安全且貼近使用情境的服務,陪伴用戶自在連結全球,真正融入用戶的每日生活。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
台達電全解讀
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓