國旅涼了?台灣人「平均國旅1.39天」創10年新低,為何寧可買機票衝日本、越南⋯也不要墾丁?

重點1:台灣民眾出境旅遊市場預估2025年將首度突破新台幣一兆元,成為三大旅遊板塊中規模最大、成長最亮眼者。

重點2:2024年國旅人次年增7.4%至2.22億人次新高,顯示旅遊頻率提升,但受短天數、高頻率、價格敏感等特徵影響,消費金額增幅有限,2025年預估市場規模約5,364億元,成長力道最弱。

重點3:2024年海外旅客入境市場規模年增19.4%至3,221億元,入境人次達785.8萬,僅恢復至疫情前66.2%,2025年預估消費總額達3,569億元。

觀光旅遊產業具備帶動零售、餐飲、交通等相關消費的高度產業關聯性,承載「出口型服務輸出」的戰略意涵,不僅可直接創造外匯收入,更能夠進一步衍生出會展經濟、醫療觀光、文創文旅等多元產業外溢效益。

此外,觀光旅遊產業在國際舞台上亦扮演著強化國家品牌辨識度、塑造文化形象、提升軟實力與全球能見度的重要角色,因此經常成為國家產業政策資源挹注的重點所在,被視為支撐國家經濟永續成長的「立國型產業」焦點。

旅遊消費產業可劃分為國人出境旅遊(Outbound Tourism)、海外旅客入境旅遊(Inbound Tourism)以及國人國內旅遊(Resident Domestic Tourism)三大產業板塊。

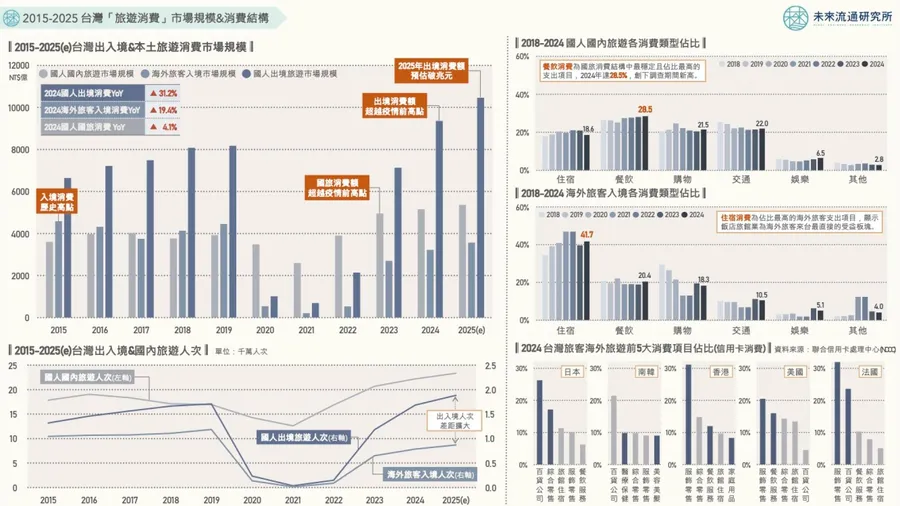
本次調查顯示, 台灣旅遊消費市場自2023年展開強勁復甦,2024年以「國人出境旅遊」表現最為亮眼,整體規模在連續兩年高增長基期上持續攀升31.2%,創下NT$9,358億元的歷史新高,預估2025年出境旅遊消費總額將首度突破新台幣一兆元規模,為3大旅遊消費板塊中規模最大、成長表現亦最為亮眼的產業型態。

「海外旅客入境旅遊」方面,2024年整體市場規模年增19.4%至NT$3,221億,惟仍低於2019年疫情前NT$4,457億元的水準,推估2025年海外旅客入境消費總額將達NT$3,569億。海外旅客入境人次於2019年創下1,186.4萬人次高峰,歷經疫情重挫後,2024年來台旅客總量達785.8萬人次,僅恢復至疫情前高點的66.2%。

「國人國內旅遊」在國旅熱潮退去後,面臨成長力道趨緩挑戰,2024年國旅市場規模年增4.1%至NT$5,158億。值得注意的是,雖然2024年國旅人次年增7.4%至2億2,203萬人次新高,惟受制於高頻率、短天數、價格敏感度高等特徵,每人每旅次消費金額僅達NT$2,323元,加上總旅次成長趨緩且平均旅遊天數降至1.39天、創近十年新低,顯示國民旅遊朝向降低住宿比例的短時高頻輕旅行與生活圈旅遊模式,壓縮整體消費成長空間。

未來流通研究所首度針對台灣「旅遊消費」市場規模與消費結構進行調查,調查範圍覆蓋國人國內旅遊(國旅)、海外旅客入境、國人出境旅遊等三大產業板塊,並結合觀光衛星帳、聯合信用卡處理中心等關聯數據,同步分析消費類別佔比及產業關聯度等關鍵指標,並進行2025年市場規模推估,做為掌握觀光市場趨勢基礎。
台灣「旅遊消費」市場規模與消費結構
圖/ 未來流通研究所

國人國旅:2025市場規模估5,364億元,人次創高但消費增幅趨緩

一、旅遊人次趨勢

疫情爆發前,國旅人次自2015年的1.79億人次逐年降至2019年達1.69億人次,2020至2021年因受疫情衝擊影響,旅遊人次進一步降至1.27億,創下近十年新低。

不過,2022及2023年受惠於疫情管制放寬及政策鼓勵措施帶動市場需求回溫,國旅人次強勢反彈33.7%及22.7%,至2023年突破2.07億人次並創下歷史新高。2024年受出境旅遊市場復甦分食影響,國旅人次年增幅降至7.4%、整體規模增至2.22億人次。

二、消費市場規模

雖然國旅人次遠高於入境及出境旅客人次,惟受制於高頻率、短天數、價格敏感度高等特徵,市場規模未能顯著超越出境及入境消費市場。本次調查顯示,疫情前國旅消費市場峰值為2017年的NT$4,021億元,疫情後市場於2022年迎來反彈,至2023年規模達NT$4,954億,正式超越疫情前高點。2024年國旅消費市場年增4.1%,整體規模增至NT$5,158億元。

不過,國旅每人每旅次消費金額僅NT$2,323元,加上總旅次成長幅度趨緩且平均旅遊天數降至1.39天、創近十年新低,顯示國民旅遊正朝向降低住宿比例的短時高頻輕旅行與生活圈旅遊模式,壓縮整體消費成長空間。 推估2025年國旅消費市場約NT$5,364億元,年增4.0%,為3大旅遊消費板塊中成長力道最低的業別。

三、消費類型佔比

餐飲消費佔比長期為國旅消費結構中最為穩定且佔比最高的支出項目,佔整體消費組成比例自2018年的26.6%增至2024年達28.5%,創下調查期間新高,反映出本土旅遊對於餐飲消費的高度依賴與穩定需求。住宿支出於2024年回落至18.6%,年減2.4個百分點,為主要消費項目中唯一佔比下滑的支出類型,再度印證國旅朝向短時高頻、生活圈旅遊模式發展的明確變化。

購物支出佔比於疫情期間呈現先升後降,2020年因旅遊型態受限增至24.7%高點,2024年雖降至21.5%,但再度超越住宿支出佔比,扭轉連續兩年落後的局面外,可以看出零售消費在國旅結構中仍維持重要地位。

海外旅客:2025人次估達871萬,市場規模達3569億元

一、旅遊人次趨勢

海外旅客入境於2015年突破千萬人次後穩步攀升,並於2019年創下1186.4萬人次高峰。不過疫情期間受邊境管制措施影響,入境人次一度重挫至2021年14.0萬人次的歷史新低。2024年來台旅客總量雖年增21.1%至785.8萬人次,仍僅恢復至疫情前高點的66.2%。

主要係受到做為主力客源國的中國大陸、港澳、日本及南韓遊客入境人次疫情後復甦進程遲滯影響,與2019年相較,2024年上述4國合計入境人次衰退幅度仍高達48.3%。推估2025全年入境旅客人次達871萬人次,年增幅約10.8%。

二、消費市場規模

雖然海外入境旅客人次遠低於國旅人次,但國際旅客具有高消費力、旅遊天期長(2024年平均停留6.98夜)、消費動機強烈等特性,市場經營價值高。疫情前入境消費規模長期超越國旅,2015年一度達NT$4589億元(不含國際機票)的歷史高點。

不過,2020至2022年間受疫情影響,入境消費市場急劇萎縮,至2024年海外入境旅客市場規模亦僅復甦至NT$3221億,入境旅客平均每人每次消費金額年減4.4%至1276美元,整體規模仍低於2019年NT$4457億元水準,顯示2022年後入境旅遊消費市場雖邁向復甦,但成長力道受限。推估2025年海外旅客入境消費總額將逐步回升至NT$3569億。

三、消費類型佔比

觀察海外旅客主要消費項目中,住宿(統計範疇涵蓋餐飲、休閒、購物等旅館內消費)長期以來均為佔比最高的支出項目,自2018年的34.4%增至2024年達41.7%,可以明確看出飯店旅館產業為海外旅客來台最直接的受益板塊、同時也是驅動關聯消費的核心引擎;餐飲支出佔比長年走勢穩定,自2018年的20.7%略降至2024年20.4%。

購物支出佔比自2018年的29.5%降至2024年僅18.3%,縮減幅度達11.2個百分點,顯示海外遊客零售消費市場與疫情前相較仍存在不小差距。值得注意的是,餐飲與零售為觀光關聯產業創造外溢價值的兩大核心領域,海外旅客於上述兩大領域中消費動能的滑落,不僅限制了整體入境旅遊市場規模的擴張幅度,亦使觀光產業整體附加價值與對地方經濟的帶動效應出現縮減。

延伸閱讀:「又辦在高雄!」解密演唱會經濟4大洞察:住宿消費提升48%,Bruno Mars粉愛跑趴?

海外旅遊:出境人次創歷史新高,2025年市場規模破1兆元

一、旅遊人次趨勢

台灣出境旅遊人次於2019年創下1710萬人次的歷史高峰,展現出民眾強勁的國際旅遊需求與境外消費實力。雖然同樣受疫情影響,2021年降至僅36.0萬人次的低谷,不過2024年出境人次年增42.8%至1685萬人次,與2019年高點相較僅約1.5%微幅差距。

主要旅遊目的國方面,仍以日本穩居首位,2024年赴日旅遊人次佔比高達35.6%,其下依序為中國(16.4%)、南韓(8.5%)、越南(7.5%)、香港(7.1%)以及泰國(6.7%)。

值得一提的是,2024年民眾赴越南、泰國、南韓、日本等地旅遊人次與2019年相較分別翻漲48.1%、35.1%、22.3%、18.2%,增幅遠高於整體出境水準。推估2025年全年出境人次將達1884萬人,較2024年攀升11.8%,有機會創下歷史新高。

二、消費市場規模

台灣出境旅遊消費市場自2022年後重返成長軌道,2024年台灣民眾平均出國天數雖自每旅次7.87夜降至7.25夜,但每人每旅次消費金額逆勢由NT$4萬7802元增至NT$5萬5541元,推動整體出境旅遊市場成為3大旅遊消費板塊中規模最大、成長表現亦最為亮眼的產業型態。

本次調查顯示,2024年出境旅遊消費規模在2022及2023年連續兩年增幅逾200%的高基期上持續成長31.2%,創下NT$9358億元的歷史新高。預估2025年出境旅遊消費總額有機會首度突破新台幣一兆元大關。

三、消費類型佔比

本次調查採用聯合信用卡處理中心數據,針對台灣民眾出境旅遊重點國家進行消費分析。調查結果顯示,民眾於不同國家市場展現出明顯的區域性消費偏好差異與產業集中特徵。例如日本受惠於日圓貶值、商品退稅便利及強勢商品力等因素,2024年百貨公司、服飾專賣與其他綜合零售等購物相關支出合計佔整體消費金額達53.6%,印證日本為台灣旅客跨境購物首選目的地。

南韓則在醫美產業崛起與觀光旅遊結合帶動下,醫療保健與美容美髮美體服務分別躍升至整體消費支出的第2及第5位;香港則以服飾專賣與餐飲服務消費表現亮眼,反映出當地作為亞洲購物與美食發源地的吸引力。歐美市場中,美國、法國與義大利均以服飾專賣業消費貢獻度最高,尤其在以精品皮件與奢侈品見長的義大利,服飾專賣業佔整體台灣旅客信用卡消費比例更高達52.2%。

上述消費結構差異反映出出境消費市場不僅為單純觀光需求,更是結合購物、醫療、娛樂與文化體驗等多元目標導向。隨著台灣出境旅遊人次快速復甦、境外消費規模屢創歷史新高,不僅推動航空公司、旅行社、保險業、機場零售、免稅商店等傳統受益業別持續蓬勃發展,亦同步帶動零售服務、金融支付、跨境電商、票券平台、會員點數、連鎖旅館等多元關聯企業陸續投入出境旅遊市場,鎖定台灣旅客至海外旅遊的重點消費國家進行布局,逐步構建出境旅遊供應鏈、擴大整體旅遊消費產業生態圈。

延伸閱讀:
慢旅遊正夯!雄獅「12天以上歐洲團」佔2成營收:團費18萬元照樣秒殺,誰才是黃金客群?
這家Gelato在中國打趴哈根達斯!2年狂開千家店、米飯口味吸睛 :野人先生到底是誰?

本文授權轉載自:未來流通研究所

責任編輯:李先泰
往下滑看下一篇文章
AI Ready成零售入場券!SHOPLINE年度大會:AI流量時代,品牌如何被看見?

AI 正快速改變消費者探索商品、接觸品牌的方式,也為零售業帶來新的成長機會。然而,當 AI 從個人使用工具逐步走向企業營運,台灣零售業的轉型腳步仍有落差。財團法人人工智慧科技基金會《2026 台灣產業 AI 化大調查》顯示,台灣零售業的 AI 應用仍存在明顯差距,資源有限的中小企業尤其面臨挑戰。對照全球已有 62% 的企業開始布局 AI Agent、近五成運用 AI 投入高價值決策,如何將 AI 從單點工具導入,真正成為零售成長的助力,已成為品牌必須面對的課題。

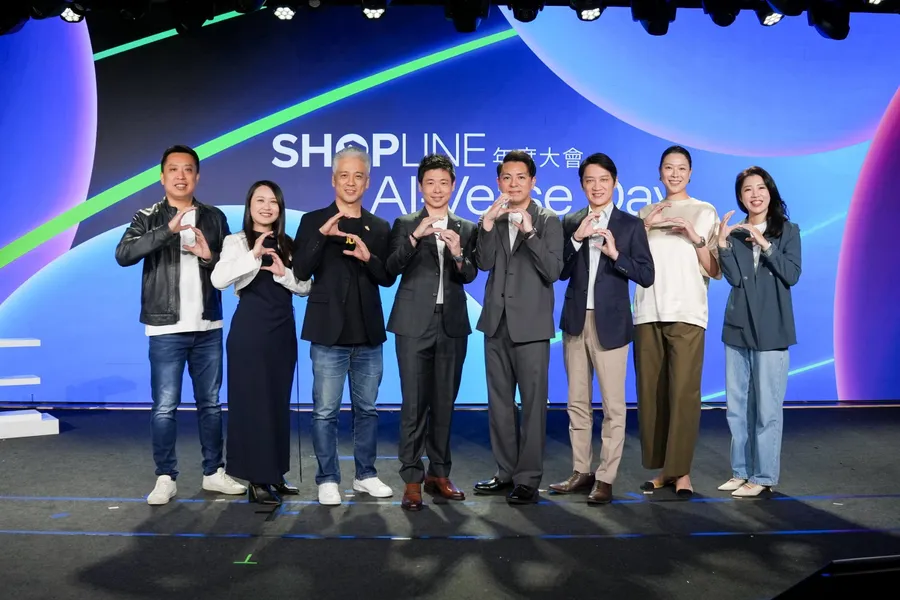
全方位零售整合專家 SHOPLINE 於 9 月舉辦「AI-Verse Day 2026」年度大會,以「Where AI Meets Commerce」為主軸,邀集零售與科技業者,從流量獲取、數據應用到會員經營,探討 AI 落地零售場景的實戰路徑。服務全球累計逾 70 萬品牌的 SHOPLINE,也在會中宣布邁向 AI in Retail,推出官方 MCP(Model Context Protocol),進一步串聯零售數據與 AI 應用,協助品牌掌握新興 AI 流量入口,為下一階段的智慧零售布局做好準備。

SHOPLINE 預告:零售下一個流量入口是 AI

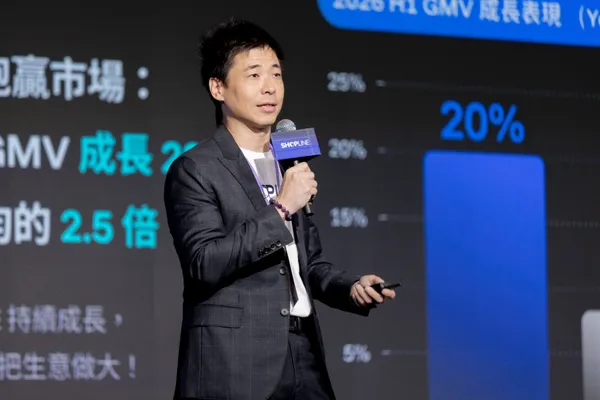
2026 年上半年,SHOPLINE 客戶 GMV 年增 20%,是電商大盤成長率的 2.5 倍。「這代表我們與品牌客戶一起把生意做大!」SHOPLINE 台灣總經理葉力維指出,從全球市場來看,尤其是以北美為主的 SHOPLINE 客戶,來自 AI 渠道的流量 PV 較去年同期成長 15 倍,訂單量更成長 35 倍;相較之下,台灣 AI 渠道流量 PV 約成長 2 倍,顯示 AI 導流的商業潛力正逐步浮現,台灣品牌仍有很大的成長空間。

當品牌越做越複雜,從多通路走向全域經營、數據與規模擴大,如何確保資料品質、打通資訊孤島,並兼顧資安與治理,成為 AI 能否真正落地的關鍵。為此,SHOPLINE 提出四大 AI 佈局方向:首先,建立 AI Ready 數據基礎,整合分散的零售資訊,為 AI 應用做好準備;其次,深化 MCP 布局,讓品牌能依照自身需求,自主選擇並串接不同的 AI Agent;第三,成立 AI 轉型委員會,將 AI 導入內部工作流程,推動服務模式從執行任務進一步升級為洞察客戶需求、提供策略建議;最後,擴大 AI 夥伴生態系,開放第三方開發者串接垂直領域的 AI 應用,讓品牌能更靈活地組合所需工具。

#4 SHOPLINE
圖/ 數位時代

「過去十年,SHOPLINE 陪伴品牌走過每一次通路變革。每一次流量入口的改變,其實都代表著品牌經營方式的改變;而下一個入口,就是 AI。」葉力維表示,當 AI 開始影響消費者探索商品、發現品牌與完成購買的路徑,品牌不能只停留在導入單一工具,更需要提前整備數據、串接應用並建立治理能力。接下來,能否做好 AI Ready 的準備,將成為零售品牌掌握下一波成長機會的關鍵。

SHOPLINE 推官方 MCP,助攻品牌落實 Agent Ready

品牌該如何做好 AI Ready 的準備?SHOPLINE 產品副總賴哲文指出:「人、貨、場的接觸點沒有改變,改變的是誰做決定、誰做執行、誰做判斷。」

當 AI 逐步介入零售場景,消費者、員工與企業的角色也隨之改變:做決定的是消費者,當消費者問 AI「我該買哪個品牌」,品牌能否出現在答案裡是第一個挑戰;執行的是員工,員工則可將部分執行工作交由 AI 處理,將更多精力投入判斷與決策;做判斷的是企業,AI 能否提供可靠的洞察與建議,關鍵仍在於數據品質,以及能否有效運用既有數據資產。

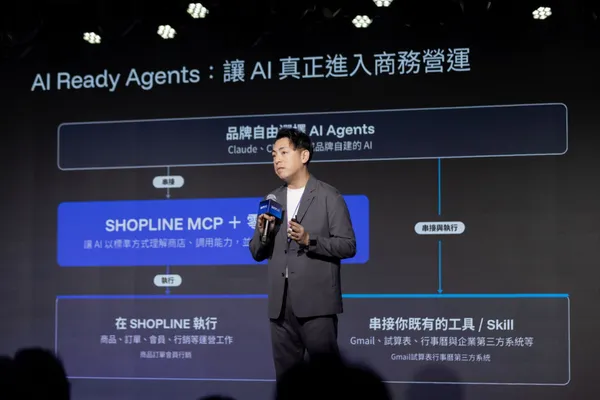
要讓品牌被 AI 理解與推薦,品牌經營也必須從傳統 SEO,進一步走向 AIEO(AI Engine Optimization),讓商品與品牌資訊具備良好的結構與可讀性,才能提高被 AI 採用、推薦及導流的機會。對此,SHOPLINE 提出三層 AI Ready 架構:以「AI Ready Data」整合高品質、可供運算的零售數據;透過「AI Ready Commerce」讓商品資訊與交易流程能被 AI 理解和銜接;再以「AI Ready Agents」串接品牌自主選擇的 AI Agent,逐步將數據基礎延伸至實際應用。同時,SHOPLINE 也透過第一方數據歸因,改善消費者身分碎片化、數據時效性不足與成效歸因不清等問題,讓原始數據能進一步支援 AI 分析與決策。

#3 SHOPLINE
圖/ 數位時代

在工具應用上,SHOPLINE 推出官方 MCP,涵蓋流量轉換、數據分析、商品管理與會員經營等場景。品牌可在 Claude 中透過輸入零售 skills,搭配 MCP Tool 的後台相關能力,進一步產出數據洞察報表與執行建議,讓 AI 從資訊整理延伸至實際的零售工作流程。為兼顧應用效率與資料安全,SHOPLINE 也設下三道防護機制,包括涉及資料寫入時須經人工核准、個人資料須取得授權才能存取,以及依照角色與需求進行權限分級。

「Agent Ready 就是入場券。」賴哲文強調,當 AI Agent 開始參與消費者決策與企業營運,品牌不只要讓 AI 看得懂商品,更要讓數據能被安全地運用、讓不同工具能順利協作。

除了產品之外,SHOPLINE 也致力發展 AI 開放生態圈,邀請各領域夥伴分享引流、口碑、營運與顧客經營的應用方向。此次大會邀請數聚國際、Tagnology、BUNNYWORK、beBit TECH 微拓科技,以及女性高效身體保養品牌 HYPHY,攜手展示 AI 如何串聯流量獲取、行銷轉換到顧客經營等零售場景。

Justar 運用真實發票數據,提升廣告投放效率

廣告投放端同樣面臨轉變。「市場愈來愈大,轉換效益卻愈來愈低。」紅門互動及Justar 數聚國際執行長張元溢分析,投放效率下滑,源於成長結構改變:影響消費者的場域更分散,找人的方式從興趣推測走向真實行為,素材也無法一套打完全場。

對此,Justar 運用 AI 結合電子發票數據,以 AI 廣告投放平台結合全台規模領先的雲端發票消費資料庫,涵蓋超過 20 億筆雲端發票、700 萬名消費者及 3,200 萬項商品。其「AI 廣告受眾推薦引擎」可依商品特性生成受眾輪廓(Persona),比對發票資料庫、找出真實買家作為種子受眾,而非僅依賴瀏覽紀錄或興趣標籤,再由 AI 自動擴充相似受眾、生成並優化素材,並依成效動態調整投放策略與預算配置。

張元溢強調,從真實種子到規模化放大,重點在於找到更多相似的人。同時觸及也須走出社群,延伸至 RMN 聯播網、社區 App 廣告與戶外媒體。他以「三人成虎」形容,藉創作者短影音加上跨場域廣告加深印象,才能為品牌實現「線上找到人,線下讓他記住你」的成效。

#2 SHOPLINE
圖/ 數位時代

BUNNYWORK 推 AI 營運特助,主動預警缺貨與滯銷也發掘成長機會

除了行銷之外,AI 也開始深入零售業的日常營運,協助品牌從事後處理走向事前預測。BUNNYWORK 創辦人周于如指出,電商營運常面臨幾大痛點:商品售罄後客戶問了才發現缺貨、補貨數量仰賴 Excel 與個人經驗判斷,滯銷商品也往往要到季末才浮現。「營運方式不同,留下的利潤差很多。營收決定你做多大,營運才決定你能留下多少利潤。」

針對這些痛點,BUNNYWORK 推出定位為「會思考的電商 AI 特助」的解決方案,目標是讓電商營運進入「自動駕駛」。傳統 ERP 只負責被動紀錄營運數據,BUNNYWORK 則讓 AI 24 小時主動盯盤:根據銷售數據提前發出缺貨預警、產出補貨建議單,並每日掃描商品銷售速度,一旦偵測到滯銷風險,即透過 LINE 推播提醒品牌及早規劃促銷、加速庫存去化與資金回流。除了提前規避風險外,AI 也幫助電商看見潛在機會:偵測到爆款潛力的商品,提醒品牌提早加碼備貨、調整廣告資源,把握成長時機。

至於 AI 為什麼能提供可靠的營運建議?背後仍取決於數據基礎。周于如解釋,ERP 串聯商品、銷售與庫存等不同環節的數據,並即時同步多通路的商品與庫存資訊,讓 AI 掌握完整且即時的營運全貌,同時降低超賣風險。「唯有建立乾淨、即時的資料基礎,AI 才能進一步辨識缺貨與滯銷風險、並發掘銷售成長機會,協助品牌提前應對、做出更精準的決策。」目前品牌平均約 7 天即可完成導入。

#1 SHOPLINE
圖/ 數位時代

精兵團隊導入 AI,解決流程瓶頸再創高成長

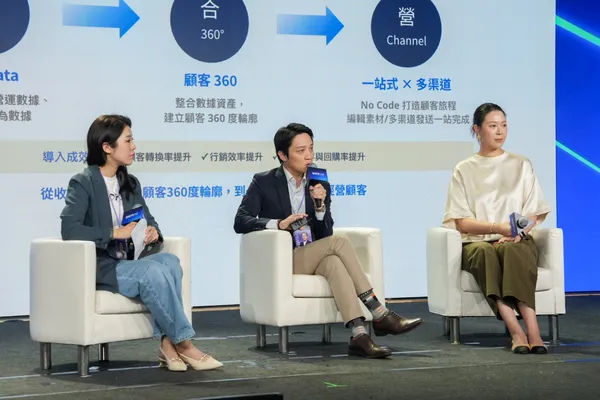
從流量獲取到營運效率,AI 的價值最終仍須回到顧客經營與商業成效。大會壓軸的高峰沙龍回到會員經營。beBit TECH 商務長譚學凱指出,OmniSegment CDP(顧客數據平台)能整合分散的顧客資料,建立 360 度顧客輪廓,進一步支援跨渠道的精準經營;旗下導購型 AI Agent「AgentBit」,提供對話式分眾,讓使用者與 AI 對話就能快速打包推播受眾,不再需要手動設定篩選條件;商品興趣預測則以 AI 學習客戶的行為軌跡,自動將高相關商品推送給高潛力買家;AI 智慧分析更只需透過問答,即時分析品牌檔期成效與提供優化建議,並能一鍵調整現有顧客旅程。透過 CDP 與 AI 功能加乘,大幅提升行銷團隊協作效率,並支援逾 2,000 種 OMO 跨通路智慧推播,協助品牌更有效地觸及目標客群。

#0 SHOPLINE
圖/ 數位時代

HYPHY 品牌共同創辦人林又立分享,品牌長期透過 LINE 經營千人會員社群,希望在規模化經營的同時,仍保有一對一對談的親切感與即時回覆的能力。導入 AgentBit 後,團隊能透過 AI 對話快速完成受眾分群,並取得具體的行銷優化建議,降低操作門檻。以單檔活動為例,LINE 發送量僅為原先的 15%,點擊率卻提升 227%,EDM ROAS 更提升至原先的 3.3 倍,展現 AI 協助品牌提升溝通效率與行銷效益的潛力。

對於資源有限、希望嘗試 AI 的品牌,林又立也分享了務實的做法:「不要一開始練跑就想著今天要跑全馬,先踏出第一步,把目標定在到達下一個電線桿就夠了。」與其一開始就追求全面轉型,不如從具體的營運需求出發,逐步找到適合 AI 發揮的場景。

活動尾聲,葉力維也提醒,品牌導入 AI 前,應先盤點內部工作流程,找出真正影響效率與成效的瓶頸,再思考如何運用 AI 改善。「那就是你最該導入 AI 的地方。把 AI 放在流程上,才是關鍵。」與其為了導入 AI 而導入 AI,先解決實際問題,才能讓技術真正轉化為營運成果。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓