

首先來說明財務三大報表之一的資產負債表(取自英文 Balance Sheet 的字首,簡稱 B╱S)的結構。
同為財務三大報表,B╱S 總讓人覺得比損益表(P╱L)更難上手。然而,比起 P╱L,B╱S 更能看出一家企業的商業模式和策略。本節先來了解B╱S 的基本結構,消除對它的恐懼吧。
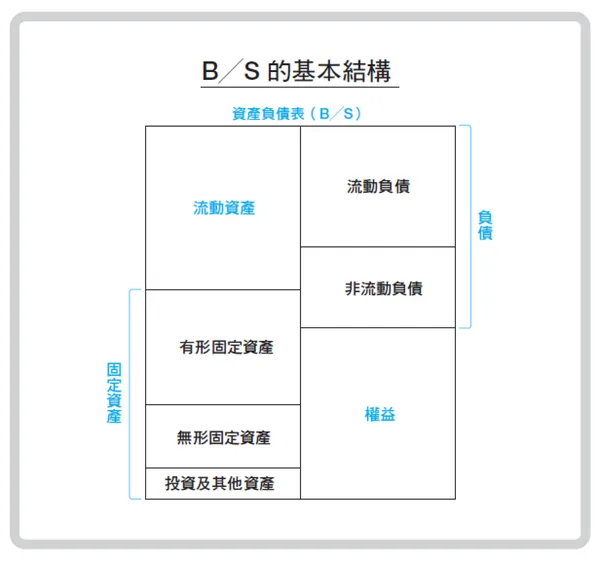
B╱S 主要分為左側的資產與右側的負債及權益兩部分,左側與右側的合計金額一定相等。
企業的錢從哪裡來?從負債、權益與保留盈餘看懂資金來源
B╱S 右側顯示公司如何籌措資金。這個部分又分為銀行借款等負債,也就是未來必須償還或支付的資金,以及權益,也就是歸屬於股東、無須償還的資金。
負債又可進一步分為流動負債與非流動負債。流動負債是短期內,通常為一年以內必須支付或償還的負債;非流動負債的支付或償還期限則較長,通常超過一年。
權益主要包括股東直接投入公司的資金,也就是股本與資本公積,以及公司歷年累積獲利中,尚未分配而留存在公司的保留盈餘等。
保留盈餘的金額,可作為觀察公司歷年累積獲利的參考。
特別是長期穩定獲利的優良企業,通常會累積較多保留盈餘,因此 B╱S右側的權益占比會提高,負債占比則相對降低。企業將獲利保留在公司內部,便能以自有資金支應投資,減少對借款等有息負債,也就是需要支付利息的負債的依賴。
企業把錢花在哪裡?流動資產與固定資產有何不同?
B╱S 左側則顯示從右側籌得的資金如何運用,可分為流動資產與固定資產。流動資產是預計在短期內,通常為一年以內可以變現的資產;固定資產則是短期內不預計變現的資產。
固定資產又可進一步分為土地、建築物等具有實體的有形固定資產,軟體、專利權等無形固定資產,以及預計長期持有的投資有價證券等投資及其他資產。
商譽是什麼?為何企業併購會讓資產負債表出現高額商譽?
在查看 B╱S 中的無形固定資產時,希望大家特別留意「商譽」。
所謂商譽,是公司進行併購(M&A)時,收購價款與被收購公司按公允價值衡量的權益之間的差額。
進行 M&A 時,收購價款往往高於被收購公司按公允價值衡量的權益,因此收購公司的 B╱S 左側經常會認列高額商譽。收購價款超過被收購公司資產減去負債後價值的部分,會以商譽列在無形固定資產中。
近年來,M&A 日益成為企業實現經營策略的重要手段。B╱S 中的商譽金額反映企業對 M&A 的態度,因此解讀 B╱S 時,留意商譽是很合理的。
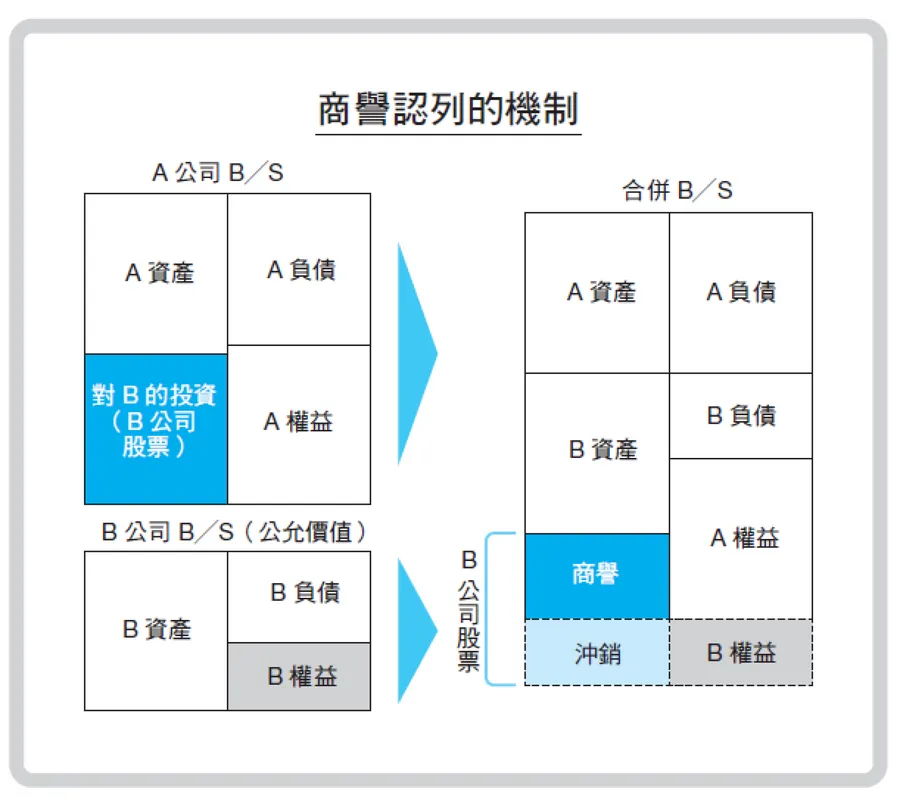
以下用右頁圖表,仔細說明商譽的認列機制。
這個例子假設 A 公司取得 B 公司 100%的股權,收購 B 公司。
假設 A 公司取得 B 公司股票的價款,高於 B 公司按公允價值衡量的權益。由於 A 公司取得了 B 公司的股票,因此 A 公司的 B╱S 左側會認列 B 公司股票。
接著,將 A 公司的 B╱S 與 B 公司的 B╱S 合併,編製合併 B╱S。
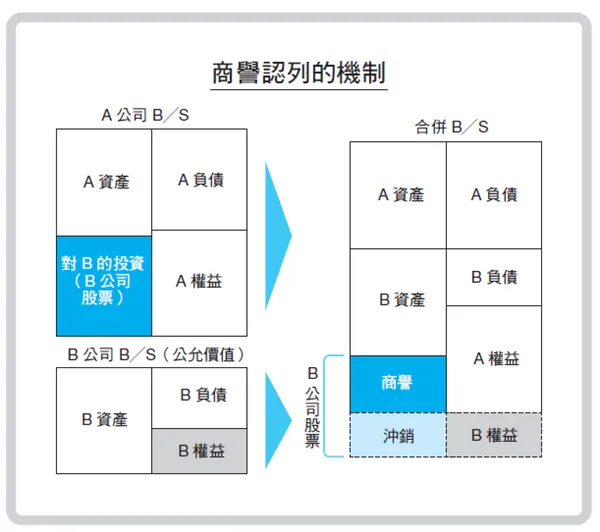
編製合併 B╱S 時,會將 A 公司的資產、負債與權益,以及 B 公司的資產與負債合併計算。依照會計規定,B 公司的資產與負債會按公允價值衡量。
這時的問題在於,A 公司持有的 B 公司股票與 B 公司權益該如何處理。
A 公司對 B 公司的投資,也就是 B 公司股票的一部分,與 B 公司的權益會形成重複計算。
因此,編製合併 B╱S 時,會將 B 公司的權益與相對應金額的 B 公司股票相互沖銷,剩餘的部分則認列為「商譽」。這就是企業進行 M&A 時,商譽認列的基本機制。
延伸閱讀:魏應交為何擬重返台北101?買回多少股權、能否掌握經營權,5重點一次看
PCB概念股有哪些?PCB材料、載板、板廠、設備四層台股一次看
本文授權轉載自《企業分析比較圖鑑:從台積電、輝達、樂天到雀巢,透過24項關鍵指標,看懂40家企業的競爭優勢與經營課題》,矢部謙介著,堡壘文化
責任編輯:蘇柔瑋








